
Assurance prêt commerçant : 5 clauses restrictives qui menacent la survie de votre entreprise
Pour un commerçant, le financement d’un local, l’achat d’un fonds de commerce ou le renouvellement d’un équipement lourd sont des étapes décisives. Si l’obtention du crédit est le premier défi, la pérennité de l’entreprise repose sur la solidité de son assurance emprunteur. Cette protection agit comme un bouclier contre les aléas qui pourraient compromettre votre outil de travail et votre patrimoine personnel.
Pourquoi l’assurance emprunteur est le socle de votre activité commerciale
L’assurance de prêt pour les professionnels dépasse la simple exigence bancaire. Elle est une gestion prudente du risque entrepreneurial. Dans le cadre d’un commerce, le dirigeant est le maillon central de l’activité ; son indisponibilité physique ou médicale entraîne souvent une cessation immédiate des flux de trésorerie.
La protection du fonds de commerce face aux aléas
La survie de votre entreprise dépend de votre capacité à maintenir les opérations malgré les imprévus. En cas d’accident ou de maladie grave, l’assurance de prêt prend le relais pour rembourser les mensualités. Sans cette couverture, le risque est de devoir vendre votre fonds de commerce dans l’urgence, souvent à un prix décoté, pour apurer une dette devenue insupportable. Une garantie bien calibrée maintient la valeur de votre actif pendant une période de convalescence.
L’assurance comme condition sine qua non du déblocage des fonds
Les banques exigent une couverture pour sécuriser le capital prêté. Toutefois, le contrat proposé par l’établissement bancaire est rarement le plus compétitif. Si l’assurance est obligatoire pour obtenir le prêt, le choix de l’assureur vous appartient. Cette délégation d’assurance est le levier principal pour obtenir des conditions plus avantageuses et des garanties adaptées à la réalité de votre métier.
Décrypter les garanties : ce qui compte vraiment pour un commerçant
La confusion est fréquente entre les garanties de base et les options indispensables. Un contrat standard semble suffisant sur le papier, mais il révèle parfois des failles lors de l’indemnisation.
Incapacité, invalidité et décès : les couvertures indispensables
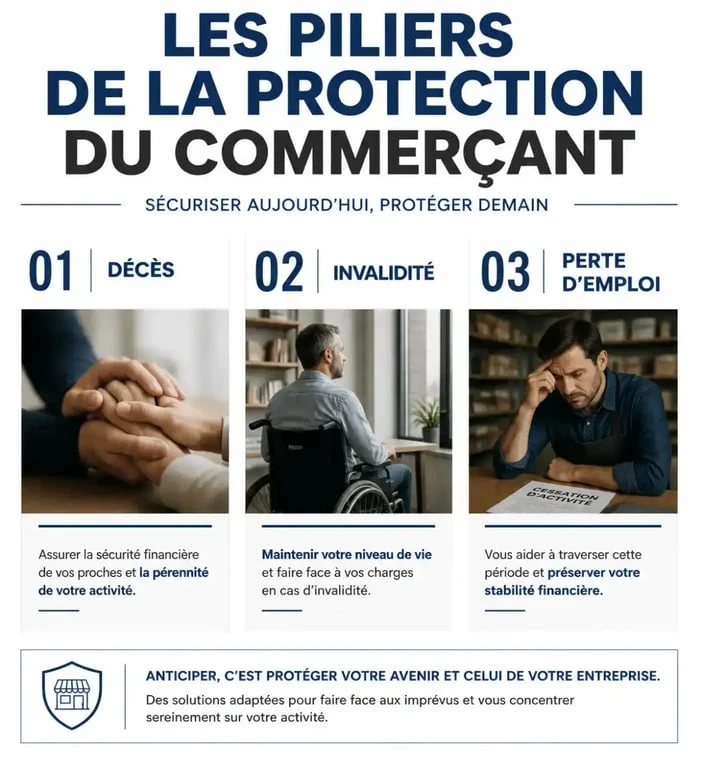
La garantie décès est le socle, mais la garantie invalidité (PTIA ou IPT) et l’incapacité temporaire de travail (ITT) sont celles que vous actionnerez le plus probablement. Pour un commerçant, il est vital de vérifier les exclusions liées aux maladies non objectivables comme les troubles dorsaux ou psychiques. Si votre contrat prévoit des conditions trop restrictives pour ces pathologies, vous pourriez vous retrouver sans revenus au moment où vous en avez le plus besoin.
La perte d’emploi du dirigeant : une option souvent négligée
La garantie perte d’emploi est un filet de sécurité pertinent. Elle ne couvre pas la baisse de chiffre d’affaires, mais intervient en cas de liquidation judiciaire ou de cessation forcée de l’activité. C’est une protection spécifique qui sécurise votre engagement financier personnel, souvent lié par des cautions solidaires sur les prêts de l’entreprise.
Le piège des contrats groupe : pourquoi la délégation d’assurance est votre meilleure alliée
Les contrats groupe proposés par les banques présentent souvent un tarif unique, déconnecté de votre profil réel de risque. La délégation d’assurance permet une personnalisation totale.
Comparer les taux effectifs globaux pour réaliser des économies
Ne regardez pas uniquement le taux d’assurance, mais le coût total sur la durée du prêt. Une différence de quelques dixièmes de point sur un crédit de 300 000 euros représente plusieurs milliers d’euros d’économies. En réinvestissant ces primes économisées dans le renouvellement de votre stock ou dans une campagne de communication locale, vous transformez une charge fixe en un investissement actif pour la croissance de votre boutique.
Le rôle de la personnalisation des garanties
En déléguant votre assurance, vous négociez des garanties sur mesure. Si vous exercez une activité à risque physique élevé, vous choisissez un assureur spécialisé capable d’évaluer votre situation réelle. À l’inverse, si votre profil est peu risqué, vous ne devriez pas payer le même tarif qu’un commerçant dont l’activité est jugée dangereuse par les banques.
Les erreurs fréquentes lors de la souscription
L’assurance de prêt est un contrat technique où chaque détail compte. Les erreurs commises à la signature se paient cher en cas de sinistre.
Négliger le questionnaire de santé
La sincérité est la règle d’or. Omettre une pathologie passée ou un traitement en cours dans le questionnaire de santé entraîne la nullité du contrat au moment de l’indemnisation. Si l’assureur découvre une fausse déclaration, il est en droit de refuser toute prise en charge, vous laissant seul face à vos créanciers bancaires.
Oublier de réévaluer les garanties en cas de croissance
Votre entreprise évolue, votre chiffre d’affaires progresse, et vos besoins en financement changent. Faites un point annuel sur votre assurance de prêt. Si vous avez remboursé une partie significative du capital ou si vos revenus ont augmenté, il est judicieux de renégocier les conditions de votre couverture pour qu’elle reste en adéquation avec votre situation patrimoniale actuelle. Ne pas ajuster ces paramètres, c’est risquer de payer pour une protection surdimensionnée ou, pire, de rester mal couvert face à une réalité économique nouvelle.

- Assurance prêt commerçant : 5 clauses restrictives qui menacent la survie de votre entreprise - 15 septembre 2026
- Assurance prêt médecin libéral : les garanties à vérifier avant de signer - 14 septembre 2026
- Assurance prêt artisan bâtiment : vérifiez la définition de l’incapacité avant de signer - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Taux d’intérêt crédit immobilier : le TAEG, la durée et la capacité d’emprunt font la différence
 Courtier en achat immobilier, un intermédiaire pour comparer, négocier et sécuriser son prêt
 Assurance prêt professionnel fumeur : déclarer juste, contenir la surprime et protéger l’entreprise
 Assurance prêt artisan bâtiment : vérifiez la définition de l’incapacité avant de signer