
Assurance prêt médecin libéral : les garanties à vérifier avant de signer
Pour un médecin libéral, l’assurance emprunteur ne sert pas uniquement à obtenir un taux pour financer un cabinet, des murs professionnels ou une résidence principale. Elle doit aussi préserver l’équilibre financier du foyer et de l’activité si un accident, une maladie ou une incapacité de travail interrompent les revenus. Avant de signer, vérifiez ce que le contrat indemnise réellement, dans quelles conditions et pendant combien de temps.
Pourquoi le profil du médecin libéral demande une lecture attentive
Les revenus d’un praticien libéral dépendent directement de l’exercice de son activité. En cas d’arrêt, les échéances du prêt continuent pourtant de courir, tandis que les charges professionnelles peuvent subsister : loyer, personnel, logiciels, matériel, cotisations ou remplacement. Une assurance prêt médecin libéral doit donc être étudiée à partir de la réalité économique du cabinet, et pas seulement du montant emprunté.
Une activité qui ne s’arrête pas sans conséquences
Un salarié bénéficie généralement d’un cadre collectif et d’une continuité partielle de salaire, selon sa situation. Le médecin libéral peut, lui, voir ses honoraires diminuer rapidement lorsqu’il ne consulte plus. Les indemnités versées par les organismes de protection sociale et les contrats de prévoyance ne couvrent pas nécessairement toutes les dépenses ni l’intégralité des revenus habituels. L’assurance emprunteur intervient sur le prêt, mais elle doit s’articuler avec les protections déjà en place.
La notion d’incapacité doit correspondre à votre métier
Un contrat peut apprécier l’incapacité selon la possibilité d’exercer une activité professionnelle, ou selon l’impossibilité d’exercer votre profession habituelle. Cette distinction compte particulièrement pour un médecin. Une limitation fonctionnelle peut empêcher les gestes cliniques, les consultations prolongées, les déplacements ou la tenue du cabinet, même si une autre activité théorique reste envisageable. Lisez précisément la définition retenue, les conditions d’expertise et les possibilités de reprise partielle.
Les garanties à examiner avant de comparer les tarifs
Le prix n’a de sens qu’après l’analyse des garanties. Deux assurances affichant une cotisation proche peuvent protéger très différemment un emprunteur en cas de sinistre. Pour un financement important ou une durée longue, quelques exclusions ou un mode d’indemnisation moins favorable peuvent avoir des conséquences concrètes.
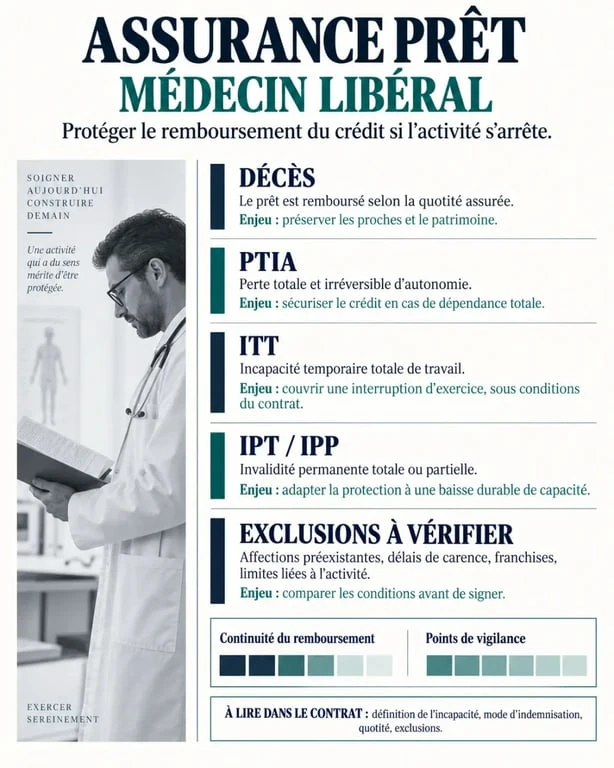
| Garantie | Point à contrôler | Enjeu pour un praticien libéral |
|---|---|---|
| Décès | Montant assuré et répartition entre coemprunteurs | Éviter de transmettre la dette aux proches ou à l’associé survivant |
| PTIA | Définition de la perte totale et irréversible d’autonomie | Protéger le remboursement dans les situations les plus graves |
| ITT | Délai de franchise, profession retenue, reprise à temps partiel | Assurer les mensualités durant un arrêt de travail temporaire |
| IPT ou IPP | Seuil d’invalidité, barème et durée de prise en charge | Maintenir la couverture en cas de séquelles durables |
| Exclusions | Dos, affections psychiques, sports, pathologies antérieures | Identifier les situations qui pourraient ne pas être couvertes |
Forfaitaire ou indemnitaire : une différence souvent sous-estimée
Avec une prestation forfaitaire, l’assureur verse la part de mensualité assurée si les conditions du contrat sont réunies, sans calculer la perte réelle de revenus au même niveau. Avec une prestation indemnitaire, l’indemnisation peut dépendre des revenus maintenus, des autres prestations perçues ou de la baisse effective des ressources. Un médecin dont les revenus varient, qui perçoit des loyers ou qui dispose d’une prévoyance solide doit demander une explication écrite du mécanisme de calcul avant de comparer les devis.
Le délai de franchise doit être supportable
La franchise correspond à la période pendant laquelle aucune prise en charge n’est versée après le début de l’arrêt. Une franchise plus longue peut réduire la cotisation, mais elle reporte le risque financier sur l’emprunteur. Mettez-la en regard de l’épargne de précaution disponible, de la prévoyance professionnelle et des charges fixes du foyer. Une économie mensuelle modeste ne compense pas toujours plusieurs échéances à régler sans recettes de consultation.
Construire une quotité cohérente avec le projet financé
La quotité correspond à la part du capital assurée pour chaque emprunteur. Dans un couple, elle peut être répartie à parts égales ou de façon inégale selon les revenus, l’apport, les autres dettes et le niveau de dépendance financière du foyer. Pour un médecin libéral, la bonne répartition ne découle pas automatiquement de la proportion des salaires ou des bénéfices actuels.
Imaginez le budget du cabinet comme une enveloppe financière : les honoraires y entrent, puis les charges, les investissements et la rémunération personnelle en sortent. Lorsqu’un arrêt de travail survient, cette enveloppe ne perd pas seulement le revenu du praticien, car certaines dépenses continuent. Ce raisonnement aide à distinguer l’assurance du prêt personnel, la prévoyance qui soutient le revenu et la couverture nécessaire pour un emprunt professionnel. Chaque contrat protège une partie différente de l’ensemble.
Résidence principale, cabinet et murs professionnels : ne pas tout confondre
Un prêt immobilier personnel et un financement lié à l’exercice professionnel peuvent appeler des garanties différentes. Pour des murs de cabinet, analysez la structure de détention, les associés éventuels, les cautions personnelles et les revenus qui permettront de rembourser. La banque peut demander une couverture précise, mais l’emprunteur doit aussi vérifier la cohérence globale de ses engagements, notamment lorsqu’il exerce en société.
Comparer les contrats sans se limiter au questionnaire médical
Le questionnaire de santé, lorsqu’il est demandé, doit être rempli avec exactitude. Une omission ou une déclaration imprécise peut fragiliser la couverture au moment où elle devient nécessaire. En présence d’antécédents, demandez clairement quelles garanties sont acceptées, exclues ou soumises à surprime, plutôt que de retenir un tarif présenté sans détail.
La délégation d’assurance élargit les possibilités
L’assurance proposée par la banque n’est pas la seule option. La délégation d’assurance permet de soumettre un contrat externe, à condition qu’il présente un niveau de garanties équivalent aux exigences de l’établissement prêteur. Comparer plusieurs offres peut être pertinent, mais la comparaison doit porter sur la fiche de garanties, les franchises, les exclusions, le mode d’indemnisation et le coût total sur la durée, pas sur la seule première cotisation.
Les documents à relire avant l’adhésion
- La notice d’information et les définitions exactes de l’incapacité et de l’invalidité ;
- La quotité assurée pour chaque emprunteur et pour chaque prêt ;
- Les exclusions générales, sportives, médicales et professionnelles ;
- Les délais de carence et de franchise applicables ;
- Les modalités de déclaration d’un arrêt de travail et les justificatifs attendus ;
- Les conditions de modification ou de résiliation du contrat d’assurance.
Une méthode simple pour choisir sans fragiliser son budget
Commencez par recenser les mensualités à protéger, les revenus réellement disponibles en cas d’arrêt et les charges qui resteraient dues. Demandez ensuite des propositions comportant les mêmes quotités pour comparer des protections comparables. Enfin, faites préciser par écrit les garanties qui vous importent le plus : exercice de la profession habituelle, prise en charge pendant un temps partiel thérapeutique, franchise et exclusions éventuelles.
Une assurance emprunteur bien choisie ne remplace pas la prévoyance du médecin libéral, mais elle évite que l’emprunt aggrave une période de fragilité. Le contrat le moins cher peut convenir si ses garanties correspondent à votre situation. Il devient insuffisant s’il laisse sans réponse le risque qui pèse réellement sur votre activité et vos proches.

- Assurance prêt commerçant : 5 clauses restrictives qui menacent la survie de votre entreprise - 15 septembre 2026
- Assurance prêt médecin libéral : les garanties à vérifier avant de signer - 14 septembre 2026
- Assurance prêt artisan bâtiment : vérifiez la définition de l’incapacité avant de signer - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Crédit fonctionnaire immobilier : qui peut en bénéficier, quelles solutions comparer et comment obtenir son prêt ?
 Crédit immobilier pour les fonctionnaires : aides, éligibilité et délais à surveiller
 35 % d’endettement, dossier solide et offres à comparer : les trois clés pour faire un crédit immobilier
 Taux crédit immobilier février 2025 : le taux affiché ne dit pas tout