
Assurance pharmacien titulaire : 5 risques majeurs et garanties indispensables pour protéger votre officine
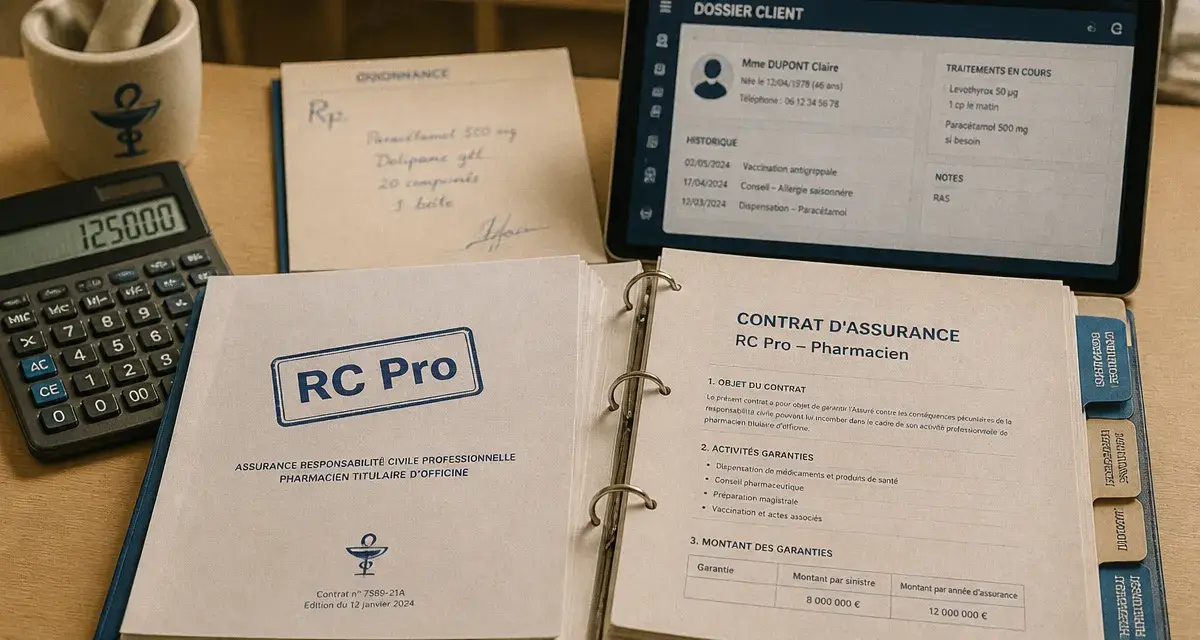
En tant que pharmacien titulaire, votre officine représente bien plus qu’un lieu de travail : c’est un actif financier majeur, le fruit d’investissements conséquents et le centre d’une responsabilité professionnelle constante. La gestion d’une pharmacie implique une exposition permanente à des risques hybrides, mêlant enjeux humains, financiers et juridiques. Choisir une assurance adaptée est une stratégie de pérennité pour protéger votre outil de travail contre les aléas imprévisibles.
La responsabilité civile professionnelle : le socle de votre protection
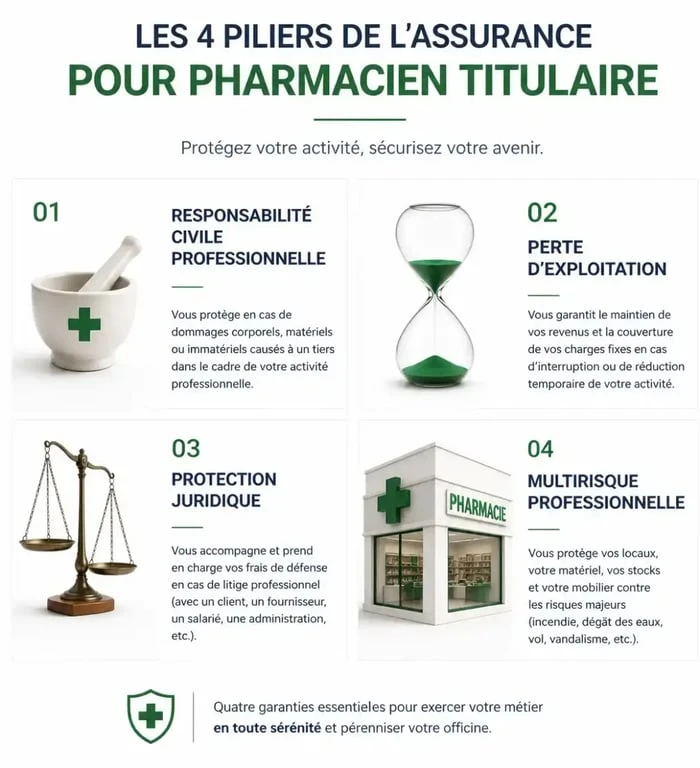
L’activité officinale comporte une part inhérente de risques liés à la délivrance de médicaments. La responsabilité civile professionnelle (RC Pro) couvre les conséquences pécuniaires des dommages causés à autrui dans l’exercice de vos fonctions. Qu’il s’agisse d’une erreur de délivrance, d’une confusion de dosage ou d’un conseil fautif, les conséquences pèsent lourdement sur vos finances personnelles sans une couverture adéquate.
Testez vos connaissances sur les assurances officinales
Au-delà de l’erreur médicamenteuse
Si l’erreur de dispensation est le risque le plus cité, la RC Pro du pharmacien titulaire doit intégrer les nouvelles missions de l’officine. Les entretiens pharmaceutiques, les tests de dépistage et la télémédecine élargissent votre champ d’exposition. Vérifiez que votre contrat inclut ces activités récentes, car une omission entraîne une déchéance de garantie en cas de litige lié à un acte de prévention.
Protéger l’officine contre les pertes d’exploitation
Un sinistre majeur, comme un incendie, un dégât des eaux ou un acte de vandalisme, force parfois une fermeture prolongée de votre officine. Pour un titulaire, chaque jour de rideau baissé est un manque à gagner direct, alors que les charges fixes comme les loyers, les emprunts et les salaires continuent de courir. L’assurance perte d’exploitation est le filet de sécurité pour maintenir votre équilibre financier.
Le calcul de l’indemnisation et les délais de carence
La subtilité de ce contrat réside dans la définition de la période d’indemnisation. La durée couverte doit permettre la reconstruction ou la réhabilitation complète de l’espace de vente. Lors de la souscription, analysez les délais de carence et les plafonds journaliers. Une erreur classique consiste à sous-estimer la durée nécessaire à la remise en état des systèmes informatiques et des stocks, souvent soumis à des normes de conservation strictes qui allongent les délais de reprise.
La protection juridique : anticiper les conflits
Le quotidien d’un titulaire est jalonné de relations complexes avec les employés, les fournisseurs, les organismes de contrôle ou les clients. Une assurance de protection juridique permet de bénéficier d’un accompagnement spécialisé pour gérer les litiges avant qu’ils ne se transforment en procédures judiciaires coûteuses. Ce soutien est précieux pour naviguer dans les méandres du droit du travail ou lors d’un contrôle des autorités de santé.
La dimension humaine et le climat social
Vous avez bâti un espace de travail protecteur pour votre équipe. Créer un environnement sain favorise la cohésion et la rétention des talents, mais nécessite une gestion sereine des relations humaines. En cas de conflit social ou de procédure prud’homale, la protection juridique finance les frais d’avocat et conseille sur les stratégies de médiation. Cette sérénité stabilise l’organisation interne et prévient l’épuisement professionnel, garantissant une continuité de service pour vos patients.
Assurance des locaux et du stock : bien plus que de simples murs
Le contenu de votre pharmacie est votre capital. Entre le stock de médicaments et le matériel informatique de gestion, la valeur des biens est considérable. Une assurance multirisque professionnelle doit couvrir les dommages matériels et les spécificités liées à votre métier.
Assurance RC pour pharmaciens en PUI : guide et obligations : Découvrez les obligations légales et les modalités de souscription à une assurance responsabilité civile pour les pharmaciens exerçant en pharmacie à usage intérieur.
La gestion des stocks périssables
Un incident électrique entraînant une rupture de la chaîne du froid rend une partie de votre stock inutilisable. Assurez-vous que votre contrat comporte une clause pour le bris de machine, couvrant vos réfrigérateurs et systèmes de climatisation. Sans cette garantie, vous subissez une perte sèche difficile à absorber pour la trésorerie. Réalisez un inventaire précis et régulier pour ajuster les plafonds de garantie à la valeur réelle de votre stock, en tenant compte des variations saisonnières.
Prévoyance et santé du titulaire : l’assurance de votre personne
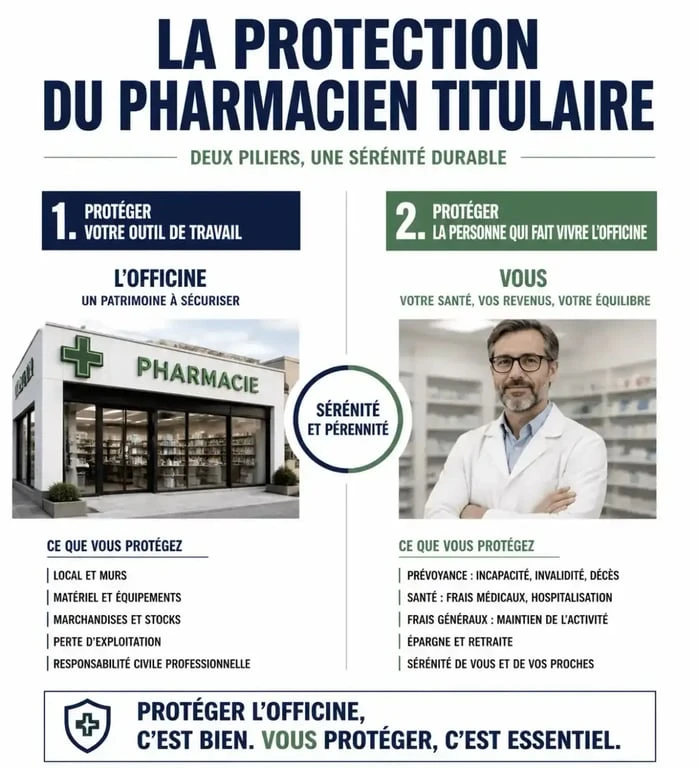
Le titulaire se concentre souvent sur l’assurance de son fonds de commerce en oubliant sa propre protection. Pourtant, votre capacité à travailler est le moteur de votre entreprise. En cas d’arrêt de travail prolongé, d’invalidité ou de décès, les conséquences pour votre famille et la pérennité de l’officine sont lourdes.
Maintenir le niveau de vie en cas d’arrêt
Le régime obligatoire des pharmaciens ne suffit généralement pas à maintenir votre niveau de vie. Une assurance prévoyance complémentaire est essentielle pour compenser la perte de revenus. Elle doit inclure des garanties solides en cas d’incapacité temporaire ou permanente, et prévoir un capital décès suffisant pour permettre à vos ayants droit de faire face aux échéances financières. Ne négligez pas la clause de frais généraux, qui couvre les charges fixes de l’officine pendant votre absence, évitant la mise en péril de votre outil de travail.
| Type de risque | Garantie indispensable | Point d’attention |
|---|---|---|
| Erreur de délivrance | RC Pro | Inclure les nouvelles missions (vaccination, tests) |
| Fermeture forcée | Perte d’exploitation | Durée d’indemnisation suffisante |
| Litiges prud’homaux | Protection juridique | Accompagnement spécialisé en droit social |
| Panne de réfrigérateur | Bris de machine | Couverture des stocks thermosensibles |
L’assurance du pharmacien titulaire est un investissement stratégique. En segmentant vos besoins entre la protection de votre actif, la sécurisation de vos revenus personnels et la gestion des risques humains, vous posez les bases d’une activité sereine. Prenez le temps de revoir vos contrats annuellement, notamment en cas d’évolution de votre offre de soins ou de modification de la structure de votre officine, pour garantir une adéquation parfaite avec la réalité de votre métier.

- Assurance pharmacien titulaire : 5 risques majeurs et garanties indispensables pour protéger votre officine - 19 septembre 2026
- Assurance pour fleuriste local : un dégât des eaux peut stopper toute l’activité - 18 septembre 2026
- Assurance véhicule de service : les clauses qui peuvent réduire votre indemnisation - 17 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Commissions, secteurs, preuves de sérieux : comment choisir une société de courtage ?
 Transmission assurance vie : 152 500 € avant 70 ans, clause bénéficiaire et pièges à éviter
 Assurance pro économiste : protection réelle ou simple formalité administrative ?
 Assurance machine industrielle : protection stratégique ou simple dépense ?