
Assurance prêt artisan bâtiment : vérifiez la définition de l’incapacité avant de signer
Pour un artisan du bâtiment, souscrire une assurance emprunteur ne consiste pas seulement à répondre aux exigences de la banque. Après un accident, une maladie ou une incapacité, l’arrêt de l’activité peut rapidement peser sur le budget du foyer, tandis que les mensualités continuent d’être dues. Une assurance prêt artisan bâtiment bien choisie doit donc tenir compte de la réalité du métier : travail physique, revenus variables, déplacements, exposition au risque et statut d’indépendant.
Pourquoi l’assurance emprunteur mérite une attention particulière dans le bâtiment
L’assurance emprunteur garantit tout ou partie des échéances d’un crédit immobilier ou professionnel lorsque l’assuré ne peut plus les régler dans certaines situations prévues au contrat. La banque la demande généralement pour sécuriser le financement, même si elle n’est pas imposée par la loi dans tous les cas.
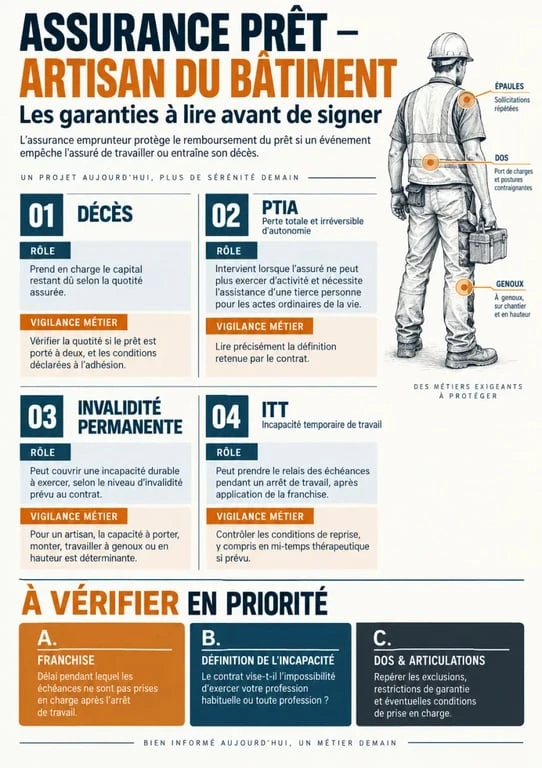
Pour un artisan maçon, couvreur, électricien, plombier ou conducteur de travaux indépendant, l’enjeu est souvent plus marqué que pour un salarié de bureau. Une blessure au genou, une incapacité à porter des charges, un problème de dos ou une longue immobilisation peuvent empêcher l’exercice concret du métier. Les mensualités du prêt, elles, continuent de tomber.
Une incapacité professionnelle ne se résume pas à une invalidité totale
Le point décisif reste la définition de l’incapacité retenue par l’assureur. Certains contrats évaluent l’aptitude à exercer sa profession habituelle. D’autres considèrent qu’une personne peut reprendre une activité différente, éventuellement administrative ou commerciale. Pour un artisan habitué au chantier, cette nuance peut modifier fortement l’étendue réelle de la protection.
Vérifiez donc si la garantie repose sur l’impossibilité d’exercer votre métier précis ou sur l’impossibilité d’exercer toute profession. La première approche est souvent plus cohérente avec les contraintes physiques des métiers du bâtiment. Elle doit toutefois être confirmée dans les conditions générales et la notice du contrat.
Quand l’arrêt d’un chantier crée une réaction en chaîne
Un arrêt de travail ne réduit pas uniquement la capacité à rembourser le prêt. Il peut retarder un chantier, compliquer l’encaissement d’un solde, obliger à déléguer certaines tâches et réduire la marge disponible pour les dépenses personnelles. Le niveau de couverture ne se calcule donc pas seulement à partir de la mensualité. Il faut aussi regarder la trésorerie du foyer, les charges fixes et la durée pendant laquelle l’activité pourrait tourner au ralenti.
Les garanties à examiner avant de signer
Une assurance prêt artisan bâtiment associe généralement plusieurs garanties. Leur présence, leur niveau et leurs conditions d’application doivent être lus avec précision. Deux offres affichant une cotisation proche peuvent protéger des situations très différentes.
| Garantie | Rôle principal | Point de vigilance pour un artisan |
|---|---|---|
| Décès | Rembourse le capital assuré en cas de décès. | Vérifier la quotité assurée, notamment pour un emprunt à deux. |
| Perte totale et irréversible d’autonomie | Intervient lorsque l’assuré ne peut plus exercer d’activité et nécessite une assistance durable. | Lire les critères médicaux et les conditions prévues au contrat. |
| Invalidité permanente | Prend en charge tout ou partie du prêt selon le taux d’invalidité retenu. | Contrôler le mode d’évaluation et la prise en compte du métier exercé. |
| Incapacité temporaire de travail | Peut couvrir les échéances durant un arrêt de travail après un délai de franchise. | Comparer la franchise et la définition de l’incapacité professionnelle. |
| Perte d’emploi | Peut indemniser certains salariés privés involontairement d’emploi. | Elle est en principe peu adaptée au travailleur indépendant. |
La franchise peut compter davantage que le tarif
La franchise correspond à la période qui suit le début de l’arrêt de travail pendant laquelle aucune prise en charge n’est versée. Selon les contrats, elle peut être courte ou plus longue. Un artisan disposant d’une épargne de précaution et de revenus de remplacement peut absorber un délai plus important. À l’inverse, une activité récente ou une trésorerie personnelle limitée justifie d’étudier une franchise plus protectrice.
Il faut aussi distinguer les contrats indemnitaires des contrats forfaitaires. Dans un fonctionnement indemnitaire, la prise en charge peut dépendre de la perte de revenus réellement subie. Dans un fonctionnement forfaitaire, l’assureur verse la part d’échéance assurée selon les modalités contractuelles. Cette différence mérite une comparaison attentive lorsque les revenus fluctuent d’un exercice à l’autre.
Déclarer son activité sans fragiliser sa couverture
Le questionnaire de santé et la déclaration professionnelle sont des étapes importantes. L’assureur évalue le risque à partir de l’état de santé, des antécédents déclarés, mais aussi de la nature exacte du travail. Décrire son activité comme purement administrative alors qu’elle comprend régulièrement du travail en hauteur, de la manutention ou de la conduite d’engins peut exposer à un désaccord ultérieur.
Décrire les tâches réelles, pas seulement l’intitulé du métier
Le terme « artisan du bâtiment » couvre des réalités variées. Un carreleur, un couvreur, un peintre, un chef d’entreprise qui intervient ponctuellement sur chantier et un artisan qui assure lui-même l’essentiel de la production ne présentent pas la même exposition. Indiquez avec sincérité la part de travail manuel, les déplacements, le port de charges, l’usage d’échelles ou d’échafaudages, ainsi que les tâches de gestion.
Une déclaration exacte protège aussi l’assuré. Elle permet de recevoir une proposition adaptée, éventuellement avec une surprime ou une exclusion clairement identifiée. Une information volontairement incomplète peut compromettre l’indemnisation si elle a influencé l’évaluation du risque.
Anticiper les exclusions liées au métier ou à la santé
Les exclusions doivent être lues ligne par ligne avant l’adhésion. Elles peuvent concerner certaines pathologies, des activités sportives ou professionnelles jugées risquées, des conséquences d’accidents spécifiques, ou encore des affections du dos et des articulations selon les contrats. Ces dernières sont particulièrement sensibles pour les métiers physiques.
Une exclusion n’est pas toujours définitive. Selon le dossier, il peut être possible de demander une étude complémentaire, d’accepter une tarification différente ou de comparer une autre délégation d’assurance. L’essentiel est de savoir précisément ce qui reste couvert avant de signer l’offre de prêt.
Comparer les offres au-delà du montant mensuel
La banque peut proposer son contrat groupe, mais l’emprunteur peut aussi choisir une assurance individuelle auprès d’un autre assureur, à condition que le niveau de garanties soit au moins équivalent à celui exigé par le prêteur. Cette possibilité permet d’adapter plus finement le contrat au profil d’un artisan du bâtiment.
Le coût reste important, mais il ne doit pas être dissocié des garanties. Une cotisation basse obtenue grâce à une franchise longue, à une couverture limitée ou à une définition restrictive de l’incapacité peut s’avérer moins protectrice lorsqu’elle devient nécessaire.
- Comparez la couverture décès, invalidité et incapacité à quotité égale.
- Vérifiez la définition de l’incapacité : profession exercée ou toute profession.
- Analysez la durée de franchise et les modalités d’indemnisation.
- Repérez chaque exclusion, notamment pour le dos, les articulations et les activités à risque.
- Contrôlez la part du prêt couverte si vous empruntez avec un conjoint ou un associé.
- Demandez le coût total de l’assurance sur la durée du crédit, pas uniquement la mensualité affichée.
Préparer son dossier pour obtenir une protection cohérente
Avant de solliciter plusieurs assurances, rassemblez les informations utiles : montant et durée du prêt, répartition des quotités entre emprunteurs, avis d’imposition, éléments sur les revenus professionnels, description des missions effectuées sur chantier et éventuels documents médicaux demandés. Un dossier clair limite les échanges tardifs et facilite la comparaison des propositions.
Ne reportez pas la lecture des conditions générales après l’accord de principe. C’est avant l’adhésion qu’il faut demander des explications sur une réserve médicale, une exclusion ou un terme imprécis. Pour un artisan, la meilleure assurance emprunteur n’est pas forcément celle qui affiche le tarif le plus bas. C’est celle dont les garanties correspondent à la manière de travailler, aux risques assumés sur le terrain et à la capacité du foyer à traverser une interruption d’activité.

- Assurance prêt commerçant : 5 clauses restrictives qui menacent la survie de votre entreprise - 15 septembre 2026
- Assurance prêt médecin libéral : les garanties à vérifier avant de signer - 14 septembre 2026
- Assurance prêt artisan bâtiment : vérifiez la définition de l’incapacité avant de signer - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Crédit immobilier : les documents à fournir, selon votre profil et votre projet
 Courtier en achat immobilier, un intermédiaire pour comparer, négocier et sécuriser son prêt
 Taux crédit immobilier février 2025 : le taux affiché ne dit pas tout
 Budget, compromis et délai de 10 jours : les étapes pour acheter une maison sans se tromper