
Assurance pour fleuriste local : un dégât des eaux peut stopper toute l’activité
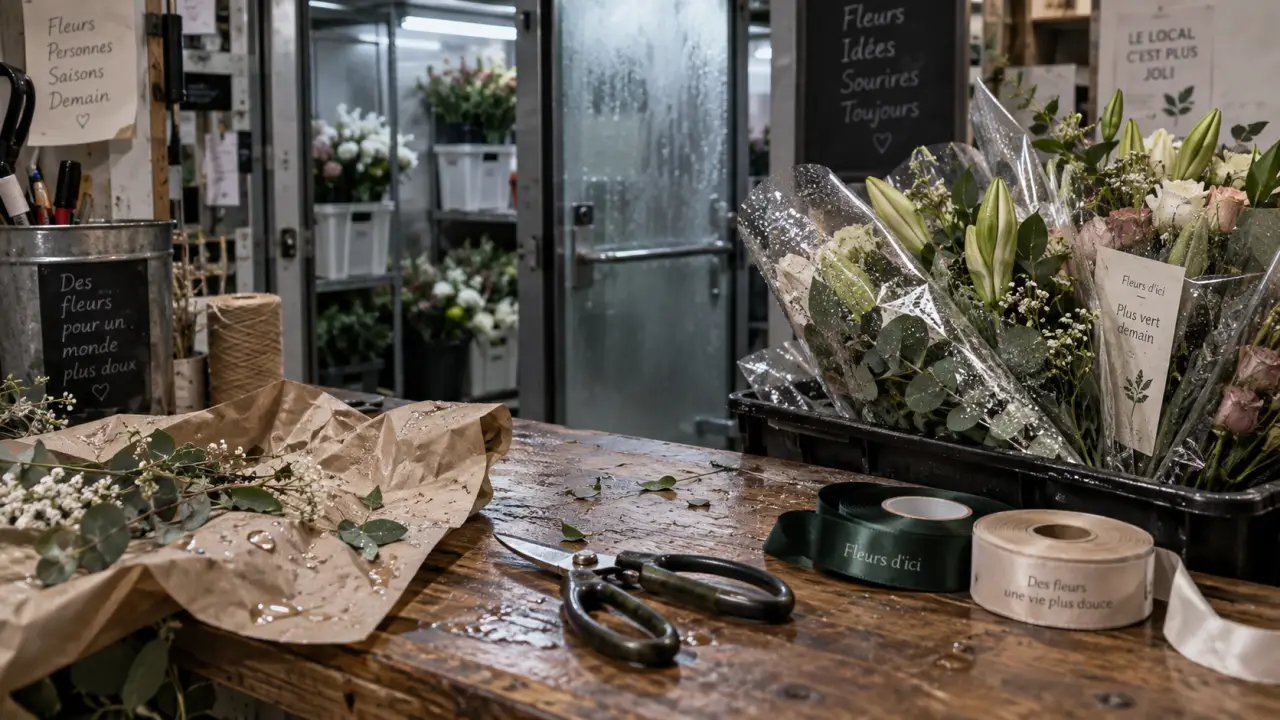
Un fleuriste local protège bien plus qu’une boutique et un stock de fleurs. Une vitrine brisée, une chambre froide à l’arrêt, des compositions abîmées par un dégât des eaux ou un dommage causé lors d’une livraison peuvent interrompre l’activité en quelques heures. Une assurance adaptée doit couvrir les locaux, le matériel, les végétaux et les conséquences financières d’un sinistre, avec des garanties compréhensibles lorsque chaque journée de vente compte.
Les risques qui pèsent réellement sur une boutique de fleurs
Le commerce floral cumule les risques du commerce de proximité et les contraintes liées aux produits périssables. Le contrat ne se choisit donc pas uniquement selon la surface du magasin. Il doit suivre le parcours des fleurs, de la réception à la livraison, et prendre en compte les équipements qui préservent leur fraîcheur.
Vérifiez les assurances obligatoires pour votre entreprise : Découvrez les obligations d’assurance applicables selon la situation de votre société et l’activité exercée.
Incendie, vol et dommages dans le local
Un incendie, une fuite d’eau, une tempête ou un acte de vandalisme peuvent toucher le local commercial, l’enseigne, la vitrine, le mobilier et les marchandises. Pour un artisan fleuriste, le coût ne se limite pas au remplacement de quelques pots ou d’un comptoir. Il faut aussi reconstituer les outils de travail, les emballages, les accessoires de décoration et le stock présent lors du sinistre. Vérifiez que les dommages aux biens couvrent bien le contenu professionnel, et pas seulement les murs lorsque vous en êtes propriétaire.
La garantie vol mérite une attention particulière. Les compositions haut de gamme, les plantes, la caisse, le matériel informatique et les objets décoratifs peuvent être visés. Les assureurs associent souvent cette protection à des conditions concernant la fermeture, la serrure, l’alarme ou la protection de la vitrine. Ces exigences doivent correspondre aux équipements réels du magasin. Sinon, l’indemnisation peut donner lieu à une discussion après le sinistre.
La chambre froide, un point de fragilité décisif
Une panne électrique ou un dysfonctionnement de chambre froide peut détériorer rapidement les fleurs coupées. Le risque augmente avant la Saint-Valentin, la fête des Mères, un mariage ou une période de deuil, lorsque le stock est plus important et déjà engagé auprès de clients. Une assurance pour fleuriste local pertinente peut couvrir les conséquences d’un bris de machine, d’une surtension ou d’une défaillance du matériel frigorifique, selon les options souscrites.
La chambre froide protège indirectement la valeur des bouquets. Sans elle, le travail de sélection, d’hydratation et de conservation peut être perdu pendant la nuit. Demandez donc comment le contrat traite les végétaux périssables, le coût d’une solution de stockage temporaire et la perte de marchandises causée par une interruption du froid. Cette lecture concrète est souvent plus utile qu’un plafond global élevé, mais imprécis.
Les garanties à réunir pour assurer l’activité de fleuriste
Une couverture cohérente associe plusieurs garanties. Certaines sont nécessaires pour l’activité courante. D’autres dépendent de votre organisation, de vos prestations et de la valeur de vos équipements. Le tableau ci-dessous permet d’identifier les principaux points à comparer.
| Garantie | Ce qu’elle peut protéger | Point à vérifier |
|---|---|---|
| Responsabilité civile professionnelle | Dommages causés à un client ou à un tiers | Activité en boutique, installation et livraison |
| Multirisque professionnelle | Local, mobilier, vitrines, stock et matériel | Montants déclarés et exclusions |
| Perte d’exploitation | Charges et baisse de chiffre d’affaires après un sinistre garanti | Période d’indemnisation retenue |
| Bris de machine | Équipements frigorifiques et matériel professionnel | Panne couverte et vétusté appliquée |
| Protection juridique | Information et défense lors d’un litige | Seuils d’intervention et domaines couverts |
La responsabilité civile professionnelle au-delà du comptoir
La responsabilité civile professionnelle intervient lorsqu’un dommage est causé dans le cadre de l’activité. Une cliente peut, par exemple, chuter dans la boutique. Un dispositif floral peut aussi endommager un lieu de réception, ou une livraison provoquer un dommage matériel. Les modalités exactes dépendent du contrat, mais toutes les prestations doivent être déclarées : vente, création florale, décoration événementielle, livraison, ateliers ou interventions sur site.
Si vous utilisez un véhicule pour livrer, l’assurance automobile professionnelle doit également être adaptée à cet usage. Elle ne remplace pas la responsabilité civile professionnelle, qui ne remplace pas non plus l’assurance du véhicule. Ces deux protections répondent à des risques différents.
Perte d’exploitation : protéger le temps nécessaire pour redémarrer
Après un sinistre important, le magasin peut devoir fermer, même si les murs et le matériel sont assurés. La perte d’exploitation limite l’impact de l’arrêt sur la trésorerie, notamment lorsque les charges continuent à courir. Pour un fleuriste, la durée de remise en activité doit tenir compte de la réparation de la chambre froide, de la reconstitution du stock, du nettoyage, du remplacement des équipements et de la reprise de la clientèle.
Examinez la période d’indemnisation et la méthode de calcul prévues. Une durée trop courte peut laisser l’entreprise seule face aux derniers mois de redémarrage. Les ventes peuvent revenir progressivement, sans que l’activité retrouve immédiatement son rythme habituel.
Adapter les montants assurés à la saisonnalité et à votre modèle de vente
Les capitaux assurés doivent refléter la valeur réaliste de ce qui se trouve dans le commerce. Sous-évaluer le stock ou le matériel pour réduire la cotisation expose à une indemnisation insuffisante. À l’inverse, déclarer des valeurs sans les actualiser peut conduire à payer pour une protection mal calibrée. Les montants doivent donc suivre les évolutions de l’activité.
Inventorier les éléments qui composent votre outil de travail
Préparez une liste détaillée du mobilier, de la caisse, de l’ordinateur, du terminal de paiement, de la chambre froide, des véhicules éventuels, des outils de coupe, des contenants, de la décoration, des emballages et du stock de fleurs ou de plantes. Conservez les factures, les photographies et les preuves d’entretien, en particulier pour les appareils frigorifiques. Cet inventaire facilite la comparaison des offres et la constitution d’un dossier après un sinistre.
Ne raisonnez pas uniquement sur le stock moyen. Les pics d’activité font varier la valeur présente dans la boutique. Si la réserve est nettement plus élevée à certaines dates, demandez si le contrat prévoit une majoration temporaire, une tolérance de stock ou une déclaration spécifique. Cette vérification évite de découvrir une limite au moment où le stock est le plus important.
Prendre en compte la vente en ligne et les événements
Un fleuriste local peut vendre au comptoir, recevoir des commandes par téléphone ou en ligne, livrer à domicile et réaliser des décors pour des professionnels. Chaque canal ajoute des situations à déclarer. La décoration d’un restaurant, d’un hôtel ou d’une salle de cérémonie n’implique pas les mêmes contraintes qu’une simple vente de bouquet en magasin.
Relisez également le contrat à chaque évolution : déménagement, acquisition d’une nouvelle chambre froide, embauche, lancement de livraisons, développement des mariages ou ajout d’ateliers. Une assurance reste adaptée lorsqu’elle suit l’activité réelle, et non celle qui existait lors de la première souscription.
Comparer une assurance pour fleuriste local sans se limiter au prix
Comparer les cotisations est nécessaire, mais deux offres au même prix peuvent couvrir des réalités très différentes. La qualité du contrat se mesure surtout dans les définitions, les exclusions, les franchises et les plafonds applicables à chaque garantie. Le prix ne permet pas, à lui seul, d’évaluer la protection du stock périssable ou de la chambre froide.
- Demandez le détail des garanties concernant le stock périssable, les équipements frigorifiques, les vitrines et les marchandises hors du local.
- Contrôlez les franchises, c’est-à-dire la part restant à votre charge après un sinistre.
- Lisez les exclusions liées au défaut d’entretien, aux installations électriques, à la fermeture des locaux ou au transport.
- Vérifiez l’assistance : mise en sécurité, intervention d’urgence, gardiennage ou recherche d’un local temporaire peuvent être utiles.
- Décrivez exactement votre activité pour que les prestations annexes soient prises en compte dans la déclaration.
Avant de signer, mettez les devis côte à côte avec votre inventaire et vos périodes fortes. La bonne assurance est celle qui permet à votre fleuristerie de reprendre son activité après un incident concret, avec des garanties lisibles et des montants proportionnés aux risques réels.

- Assurance pharmacien titulaire : 5 risques majeurs et garanties indispensables pour protéger votre officine - 19 septembre 2026
- Assurance pour fleuriste local : un dégât des eaux peut stopper toute l’activité - 18 septembre 2026
- Assurance véhicule de service : les clauses qui peuvent réduire votre indemnisation - 17 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance professionnelle sage-femme : couvrir la RCP, les actes et les lieux d’exercice
 Morsure, fugue, dégâts : ce que doit couvrir une assurance professionnelle garde d’animaux
 Prix assurance décennale auto entrepreneur : pourquoi le métier compte plus que le statut
 Santé, prévoyance et retraite : ce qu’un courtier en assurance de personnes vérifie vraiment