
Assurance véhicule de service : les clauses qui peuvent réduire votre indemnisation
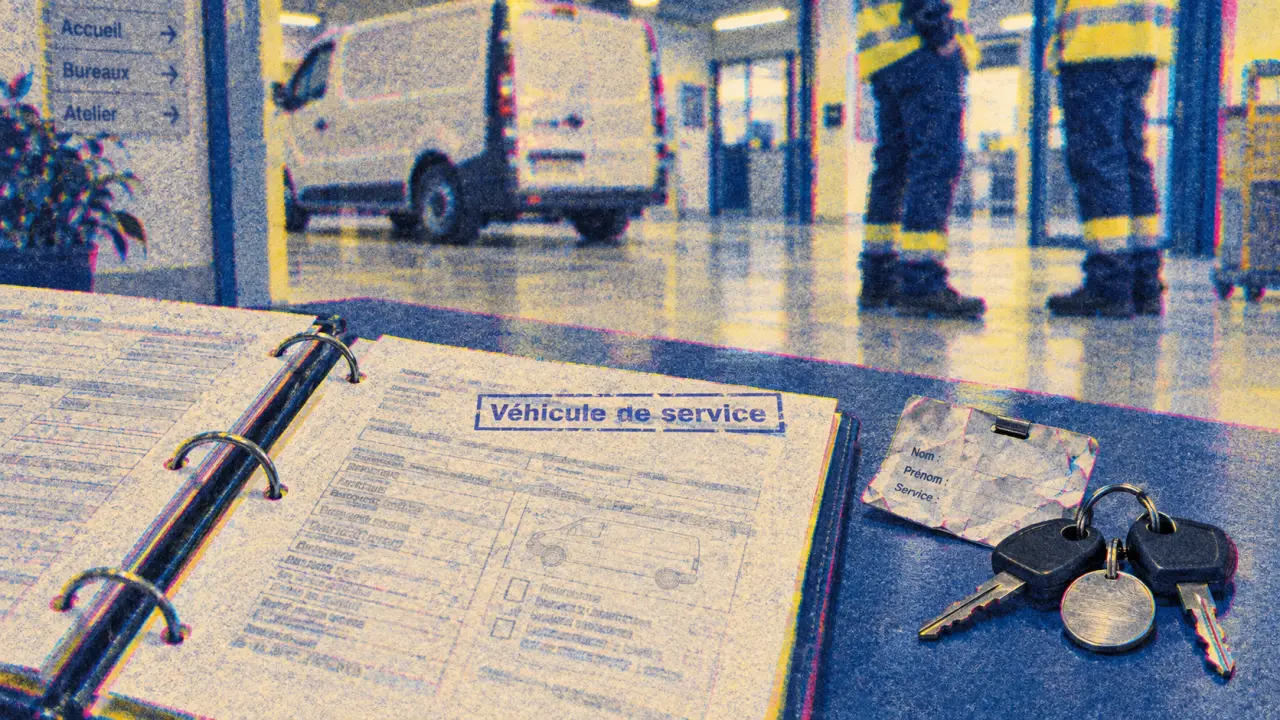
Un véhicule de service n’est pas lié à un salarié en particulier. Il reste à la disposition de l’entreprise et peut être conduit par plusieurs collaborateurs selon les besoins. Cette souplesse exige une assurance adaptée, car un contrat mal paramétré peut exclure certains conducteurs, certains usages ou des garanties essentielles. Avant de comparer les tarifs, il faut donc préciser qui conduit, pour quelles missions et dans quelles zones circule le véhicule.
Véhicule de service ou véhicule de fonction : une distinction qui change le contrat
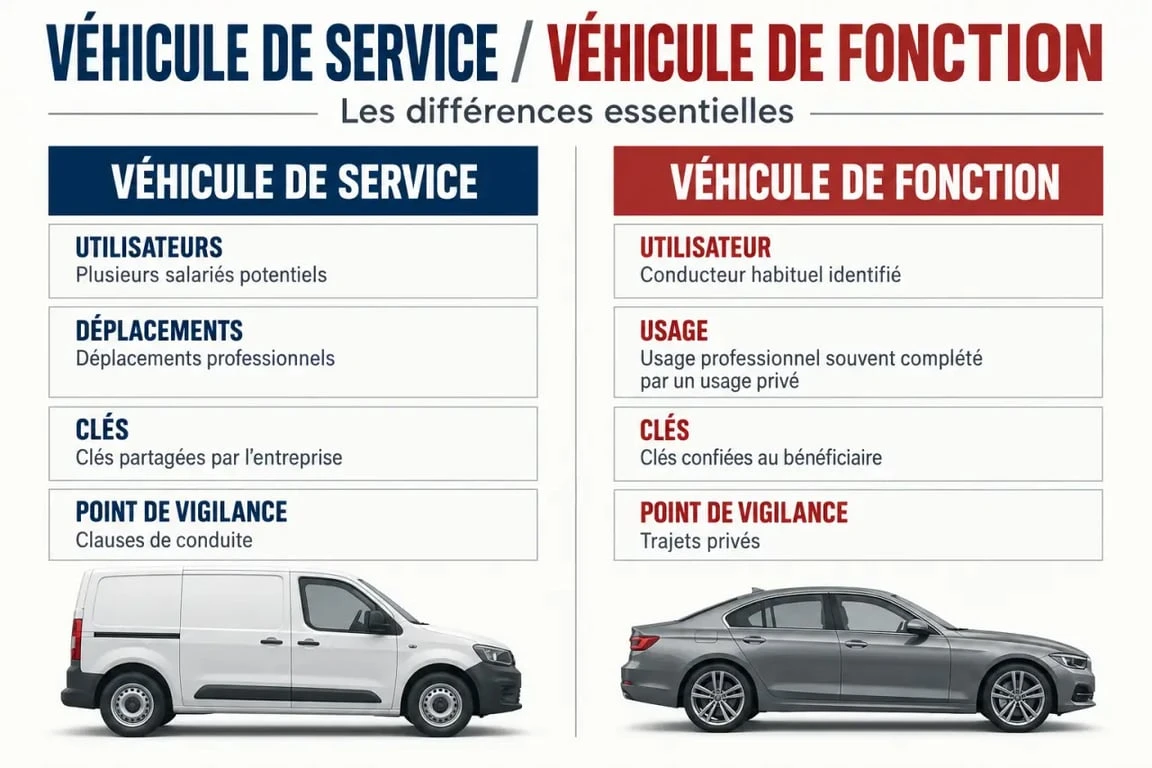
Le véhicule de service est affecté à l’activité professionnelle. Il peut être utilisé par un commercial, un technicien, un responsable d’agence ou un salarié de passage, généralement pendant les horaires de travail. Il doit en principe être restitué après la mission ou en fin de journée. Le véhicule de fonction, lui, est attribué durablement à une personne et peut souvent être utilisé à titre privé.
Quiz : assurer un véhicule de service
Cette différence détermine les usages à déclarer à l’assureur, la liste des conducteurs autorisés et le niveau de risque évalué. Une assurance véhicule de service doit notamment prévoir la conduite par plusieurs salariés, y compris lorsque leurs déplacements sont occasionnels.
| Point à vérifier | Véhicule de service | Véhicule de fonction |
|---|---|---|
| Conducteur | Plusieurs salariés potentiels | Conducteur habituel identifié |
| Usage principal | Déplacements professionnels | Professionnel, souvent avec usage privé |
| Gestion des clés | Partagée par l’entreprise | Confiée au bénéficiaire |
| Point de vigilance | Clause de conduite et conducteurs non désignés | Trajets privés, prêt du véhicule et avantages associés |
Ne pas confondre véhicule de service et trajet domicile-travail
Un salarié peut parfois conserver le véhicule de service pour faciliter une intervention matinale ou un déplacement lointain. Dans ce cas, le trajet entre le domicile et le lieu de travail doit être déclaré lorsque le contrat l’exige. Laisser cette situation dans le flou est risqué : un sinistre survenu hors des conditions d’usage prévues peut entraîner une discussion sur l’indemnisation, voire une réduction de garantie selon les clauses souscrites.
Les garanties indispensables pour assurer un véhicule utilisé par plusieurs salariés
Comme tout véhicule terrestre à moteur, un véhicule de service doit au minimum être couvert par une garantie de responsabilité civile. Elle indemnise les dommages causés à autrui lorsque le conducteur est responsable. Cette couverture minimale ne protège toutefois ni le véhicule de l’entreprise, ni nécessairement le conducteur blessé, ni les conséquences pratiques d’une immobilisation.
Choisir une formule cohérente avec la valeur et l’usage du véhicule
Une formule au tiers peut convenir à un véhicule ancien dont la valeur est faible et dont le remplacement serait supportable. Pour un utilitaire récent, une voiture fréquemment stationnée chez des clients ou un véhicule indispensable aux tournées, les garanties dommages sont souvent plus pertinentes : collision, tous accidents, incendie, vol, bris de glace et événements climatiques selon les contrats.
La garantie du conducteur mérite une attention particulière. La responsabilité civile indemnise les tiers, mais elle ne couvre pas automatiquement les blessures du salarié responsable de l’accident. Vérifiez le plafond d’indemnisation, les conditions d’intervention et l’éventuelle exclusion de certains conducteurs.
Penser au coût réel de l’immobilisation
Après un accident, le premier problème n’est pas toujours la réparation. Une entreprise peut perdre des rendez-vous, retarder une livraison ou devoir louer un véhicule dans l’urgence. L’assistance dès le lieu de panne, le remorquage, le véhicule de remplacement et la protection juridique peuvent limiter ces perturbations. Il faut cependant contrôler la durée du prêt, la catégorie du véhicule fourni et les situations dans lesquelles cette prestation s’applique réellement.
La continuité d’activité dépend aussi de l’organisation quotidienne : emplacement des clés, registre de réservation, contrôle du permis et état des lieux avant chaque départ. Ces gestes simples créent une traçabilité utile après un choc ou une contravention. Ils permettent surtout de repérer une anomalie de pneus, d’éclairage ou de carrosserie avant qu’elle ne se transforme en sinistre coûteux ou en conflit entre utilisateurs.
Les clauses qui peuvent fragiliser votre assurance véhicule de service
L’erreur la plus fréquente consiste à souscrire une assurance pensée pour un conducteur unique alors que le véhicule circule entre plusieurs membres de l’équipe. Une clause de conduite exclusive ou une franchise majorée pour un conducteur non désigné peut augmenter fortement le reste à charge de l’entreprise.
Assurance auto au tiers : l’obligation légale expliquée : Découvrez les règles officielles sur l’assurance responsabilité civile obligatoire pour tout véhicule terrestre à moteur.
Conducteurs autorisés, âge et ancienneté du permis
Avant la signature, demandez si tous les salariés titulaires d’un permis valide peuvent conduire ou si certains noms doivent être déclarés. Certains contrats encadrent la conduite des jeunes permis, des conducteurs novices ou des salariés ayant un profil particulier. Si un apprenti, un nouvel embauché ou un intérimaire peut être amené à prendre le volant, ce point doit être traité avant le premier déplacement.
Il est également utile de formaliser une règle interne : aucun salarié ne prend le véhicule sans autorisation, sans permis correspondant à la catégorie du véhicule et sans avoir signalé une restriction de conduite. Cette règle protège l’entreprise, mais ne remplace jamais les conditions du contrat d’assurance.
Usage professionnel, marchandises et équipements embarqués
Déclarez la réalité des déplacements : interventions chez les clients, tournées, transport de matériel, déplacements interurbains ou stationnement régulier sur la voie publique. Un utilitaire chargé d’outils, d’échantillons ou d’équipements professionnels ne présente pas le même risque qu’une citadine utilisée pour des rendez-vous. Les biens transportés ne sont pas systématiquement couverts par l’assurance automobile. Une garantie distincte peut être nécessaire pour le matériel et les marchandises.
La franchise mérite aussi une lecture attentive. Son montant, ses variations selon le type de sinistre et son application à un conducteur non habituel doivent être connus à l’avance. Un tarif bas peut cacher une franchise difficile à absorber lorsque plusieurs petits accidents surviennent sur l’année. Comparez donc le prix de la cotisation avec le coût réel d’un sinistre.
Comparer les contrats sans regarder uniquement la cotisation
Pour obtenir une proposition juste, préparez les informations utiles : carte grise, mode d’acquisition, usage exact, kilométrage estimé, zone de circulation, nombre de conducteurs potentiels, antécédents de sinistres et équipements du véhicule. Des déclarations imprécises peuvent produire un devis séduisant, mais inadapté au fonctionnement réel de l’entreprise.
- Comparez les plafonds de garantie du conducteur et de protection juridique.
- Vérifiez les franchises applicables au vol, au bris de glace et aux dommages responsables.
- Contrôlez les conditions d’assistance, notamment en cas de panne devant le site d’un client.
- Examinez les exclusions liées aux trajets privés, à la conduite par un tiers ou au transport de matériel.
- Demandez les modalités de déclaration d’un nouveau conducteur ou d’un changement d’usage.
Si l’entreprise possède plusieurs véhicules, un contrat flotte peut simplifier la gestion et harmoniser les garanties. Il n’est pas automatiquement plus avantageux : tout dépend du nombre de véhicules, de leur diversité et de la fréquence de renouvellement. L’essentiel est de pouvoir ajouter, retirer ou remplacer un véhicule sans laisser de période d’incertitude sur la couverture.
Réagir correctement après un accident avec un véhicule de service
Après un sinistre, la priorité est de sécuriser les personnes et les lieux, puis de recueillir les informations nécessaires : identité des parties, coordonnées, immatriculations, photos, circonstances et éventuels témoins. Un constat amiable renseigné avec précision facilite la déclaration. Si le véhicule est partagé, le conducteur doit prévenir rapidement le responsable désigné afin que l’entreprise puisse agir dans les délais prévus au contrat.
Conservez un dossier centralisé avec les constats, factures d’entretien, contrôles, échanges avec l’assureur et photos prises avant ou après réparation. Cette discipline aide à suivre les sinistres, à contester une responsabilité lorsque les éléments le permettent et à ajuster les règles d’utilisation. Une assurance véhicule de service efficace repose sur des garanties adaptées et sur une gestion rigoureuse des conducteurs et des incidents.

- Courtier en assurance : simple intermédiaire ou véritable levier de protection pour vos contrats ? - 20 septembre 2026
- Assurance pharmacien titulaire : 5 risques majeurs et garanties indispensables pour protéger votre officine - 19 septembre 2026
- Assurance pour fleuriste local : un dégât des eaux peut stopper toute l’activité - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 RC pro paysagiste : obligations réelles et risques financiers ignorés
 Morsure, fugue, dégâts : ce que doit couvrir une assurance professionnelle garde d’animaux
 Assurance syndic bénévole en copropriété : la RC dédiée qui protège le patrimoine personnel
 Assurance multirisque bureau : protection indispensable ou coût superflu pour votre entreprise ?