
L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime
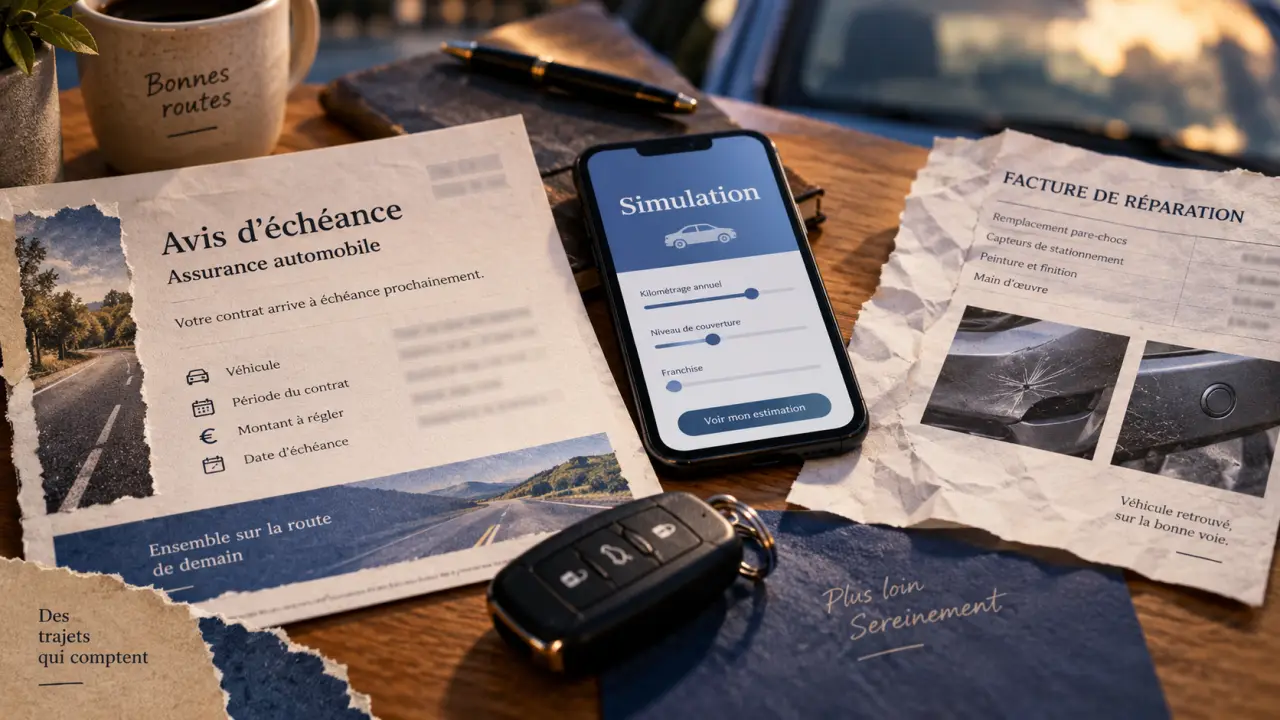
L’augmentation de l’assurance auto en 2025 se situe généralement entre 4 % et 6 %, mais tous les conducteurs ne subissent pas la même évolution. Une prime peut progresser davantage selon le véhicule, l’adresse de stationnement, le bonus-malus, les sinistres déclarés ou le niveau de garanties. Cette hausse ne dépend donc pas uniquement de la politique de l’assureur. Elle reflète aussi l’augmentation globale du coût du risque automobile.
Pourquoi les cotisations auto progressent-elles en 2025 ?
Le montant d’une assurance repose sur un principe simple : les cotisations doivent permettre d’indemniser les sinistres, de gérer les contrats et de couvrir les obligations réglementaires. Lorsque les réparations, les vols ou les événements climatiques coûtent plus cher, les primes peuvent augmenter à leur tour.
Pièces, carrosserie et main-d’œuvre : une réparation plus chère
La hausse du prix des pièces détachées et de la main-d’œuvre pèse directement sur le coût des sinistres. Un choc léger ne nécessite plus toujours le simple remplacement d’un pare-chocs. Il peut aussi endommager des capteurs, une caméra de recul, un radar d’aide au stationnement ou des éléments d’éclairage sophistiqués. Ces équipements demandent parfois un calibrage électronique après réparation. L’intervention dure alors plus longtemps et la facture augmente.
Les véhicules récents concentrent de nombreux composants techniques dans des zones exposées aux petits accrochages. Une assurance tous risques doit prendre en charge ces dépenses, y compris lorsque le conducteur assuré n’est pas responsable. Les assureurs répercutent donc une partie de cette hausse des coûts sur les cotisations annuelles.
Vols, sinistralité et aléas climatiques
La fréquence des sinistres compte autant que leur gravité. Les vols de véhicules et de pièces, notamment certains équipements facilement revendables, entraînent des indemnisations importantes. Le chiffre de 140 269 véhicules volés illustre l’ampleur du phénomène. Il peut peser sur les tarifs, surtout dans les zones les plus touchées.
Les intempéries jouent aussi un rôle. La grêle, les inondations et les tempêtes peuvent provoquer de nombreux dégâts sur une même période et dans une même région. La surprime applicable aux catastrophes naturelles est passée de 12 % à 20 %, ce qui se répercute sur la cotisation d’assurance. Cette composante ne dépend pas de la conduite personnelle, mais elle participe au montant final du contrat.
Une hausse qui varie fortement d’un assuré à l’autre
Il n’existe pas de tarif unique pour l’assurance auto, ni d’augmentation uniforme. Les assureurs évaluent la probabilité d’un sinistre et son coût potentiel à partir de plusieurs critères. Deux conducteurs possédant le même véhicule peuvent donc recevoir des avis d’échéance très différents.
| Critère | Effet possible sur la prime | Ce qu’il faut vérifier |
|---|---|---|
| Âge et expérience | Les jeunes conducteurs supportent souvent une surprime liée à leur manque d’expérience. | La baisse progressive de la surprime et le bonus acquis. |
| Zone géographique | Les secteurs urbains ou exposés aux vols et aux sinistres peuvent être plus coûteux. | Le lieu de garage déclaré et les garanties contre le vol. |
| Véhicule | Un modèle puissant, coûteux ou complexe à réparer augmente le risque financier. | La valeur du véhicule et le prix des pièces. |
| Usage | Les trajets professionnels ou un kilométrage élevé accroissent l’exposition au risque. | La cohérence entre l’usage réel et le contrat. |
| Formule et franchise | Des garanties étendues réduisent le reste à charge, mais élèvent la cotisation. | Les franchises et les exclusions. |
Jeunes, seniors, citadins : des situations différentes
Un jeune conducteur paie généralement plus cher, car son historique d’accidentalité est limité et la sinistralité statistique de sa tranche d’expérience est plus élevée. À l’inverse, un automobiliste expérimenté avec un bonus élevé peut bénéficier d’une tarification plus favorable. Il reste toutefois exposé à la hausse générale du coût des réparations et des indemnisations.
La localisation compte également. Une voiture stationnée dans la rue, dans une grande agglomération ou dans une zone connue pour les vols ne présente pas le même niveau de risque qu’un véhicule garé dans un espace clos. Déclarer précisément son mode de stationnement est essentiel. Une information inexacte peut compliquer l’indemnisation après un sinistre.
Le prix d’une assurance dépend de plusieurs risques
Une prime ne correspond pas uniquement au prix d’une garantie. Elle combine des risques individuels et collectifs : le parcours de conduite, la vulnérabilité du véhicule, les habitudes de circulation locales et le coût probable d’une réparation. Cette approche évite un mauvais réflexe : supprimer une garantie utile pour répondre à une hausse qui provient peut-être surtout d’un changement de véhicule, de zone de garage ou de sinistralité générale.
Le véhicule ne se résume pas à sa valeur d’achat
Un véhicule électrique ou hybride peut présenter des coûts spécifiques en cas de dommage sur la batterie ou les éléments électroniques. Les automobiles thermiques ne sont pas épargnées. Leurs systèmes d’aide à la conduite, leurs phares à LED et leurs dispositifs de sécurité rendent aussi les réparations plus techniques.
L’assureur prend donc en compte la puissance, la valeur, le coût des pièces, la réparabilité et l’attractivité du modèle pour les voleurs. Avant de changer de voiture, demander une estimation d’assurance pour plusieurs modèles permet d’intégrer ce poste au budget global, au même titre que le carburant ou l’entretien. Le modèle choisi peut faire varier la cotisation, même lorsque l’usage prévu reste identique.
Garantie, franchise et exclusions : les points à lire
Une formule au tiers répond au minimum légal de responsabilité civile, mais elle ne couvre pas automatiquement les dommages subis par votre propre véhicule. Une formule intermédiaire peut ajouter le vol, l’incendie ou le bris de glace. La formule tous risques offre une protection plus large, avec des conditions qui varient selon les contrats.
La franchise est la somme qui reste à votre charge après un sinistre garanti. L’augmenter peut faire baisser la cotisation, mais l’économie doit rester supportable le jour où un accident survient. Lisez aussi les exclusions, les plafonds d’indemnisation et les modalités de prêt de volant. Ces clauses déterminent souvent la valeur réelle d’un contrat, au-delà du montant affiché sur l’avis d’échéance.
Réduire sa facture sans se retrouver moins bien protégé
Face à l’augmentation, commencez par comparer votre avis d’échéance avec votre contrat actuel. Identifiez les garanties réellement utilisées, celles qui font doublon et celles qui restent indispensables compte tenu de la valeur du véhicule et de son usage. Cette vérification permet d’agir sur le contrat sans réduire automatiquement la protection.
- Demandez plusieurs devis à garanties équivalentes : comparez le prix, mais aussi les franchises, l’assistance et les exclusions.
- Adaptez la formule à l’âge du véhicule : une couverture tous risques peut rester pertinente pour une voiture récente ou difficile à remplacer, mais mérite d’être réévaluée avec le temps.
- Vérifiez le kilométrage déclaré : un conducteur occasionnel peut avoir intérêt à une formule adaptée à un faible usage, si elle correspond à sa situation réelle.
- Actualisez les informations du contrat : garage, conducteur secondaire, usage professionnel et antécédents doivent être correctement déclarés.
- Étudiez la franchise avec prudence : une franchise plus élevée peut réduire la prime, sans devenir un risque budgétaire excessif.
Que faire à la réception d’un avis d’échéance en hausse ?
Ne vous contentez pas de constater le nouveau montant. Reprenez d’abord les éléments qui ont changé : échéance annuelle, bonus-malus, véhicule, kilométrage, adresse, sinistre ou ajout d’une garantie. Si aucun changement individuel n’explique la hausse, demandez à votre assureur une explication sur l’évolution tarifaire. Vous pouvez aussi demander une simulation avec plusieurs niveaux de franchise ou de couverture.
Comparez ensuite les offres sur une base identique. Un contrat moins cher peut prévoir une assistance limitée, une franchise élevée ou une indemnisation moins favorable. L’objectif n’est pas de trouver la prime la plus basse à tout prix. Il consiste à choisir un niveau de couverture cohérent avec le coût réel d’un accident, d’un vol ou d’une immobilisation. En 2025, une comparaison méthodique reste le meilleur levier pour contenir la hausse sans sacrifier les garanties nécessaires.

- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
- Arnaque assurance : 5 réflexes pour bloquer un faux conseiller ou un accident simulé - 5 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance location : obligations légales, risques couverts et erreurs à éviter
 Assurance emprunteur : pourquoi comparer garanties, questionnaire de santé et économies avant de signer ?
 Assurance vie enfant : ouvrir tôt pour transmettre juste et éviter l’irréversible
 Assurance affinitaire : les exclusions qui peuvent vider une garantie de sa valeur