
Assurance moto roadster : les franchises et garanties qui changent votre indemnisation
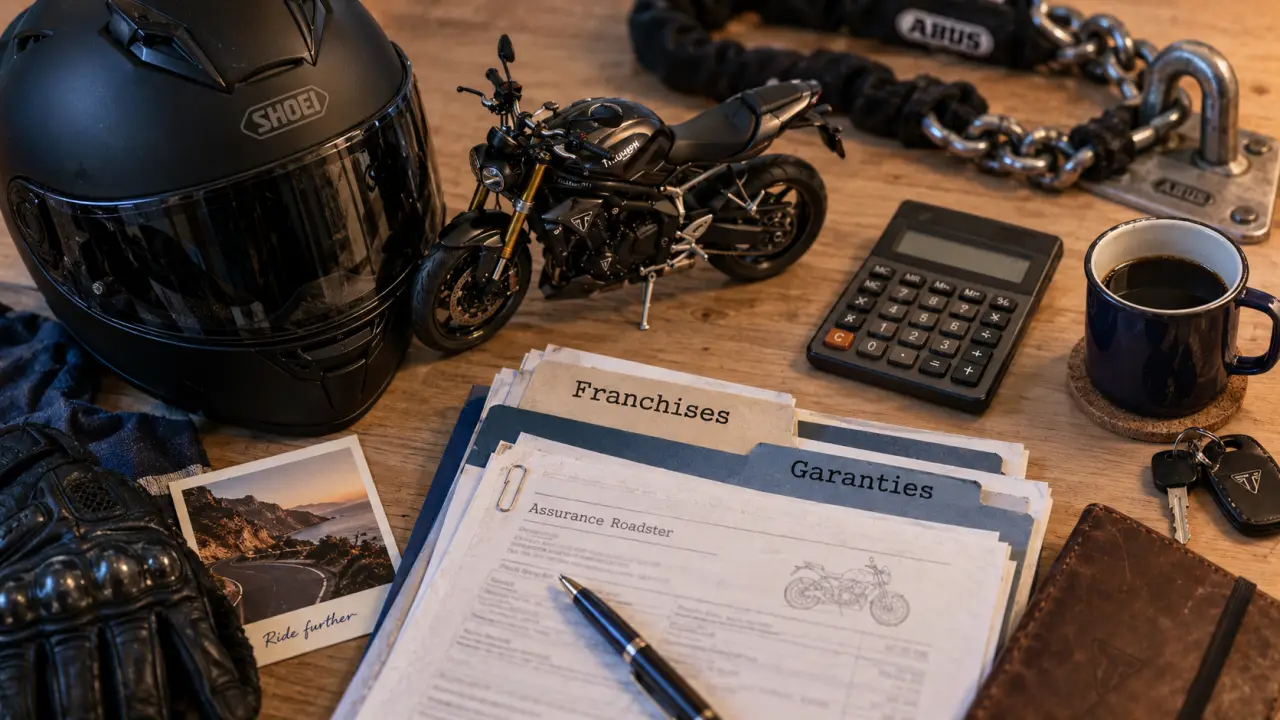
Un roadster associe souvent moteur réactif, valeur élevée et usage polyvalent. Pour choisir une assurance moto roadster adaptée, ne vous limitez pas au montant de la cotisation. La formule, les garanties, les franchises et les plafonds d’indemnisation déterminent ce que vous paierez réellement après un accident, un vol ou une panne.
Pourquoi un roadster demande une couverture bien calibrée
Le roadster est une moto dépourvue de carénage intégral. Il est apprécié pour sa position de conduite naturelle, son agilité et ses performances. Il peut servir aux trajets domicile-travail comme aux balades dynamiques. Cette polyvalence multiplie les situations d’exposition : circulation urbaine, stationnement extérieur, kilomètres réguliers, projections ou chutes à faible vitesse.
Véhicule inutilisé : vérifiez vos obligations d’assurance : Découvrez quand l’assurance reste obligatoire pour un véhicule non utilisé et l’exception applicable s’il est hors d’état de circuler.
Selon sa cylindrée, sa puissance, son prix d’achat et ses équipements, un roadster peut représenter un capital important. Une formule minimale respecte l’obligation d’assurance, mais elle ne rembourse pas les dommages subis par votre moto si vous êtes responsable d’un accident. Le bon niveau de protection dépend donc moins de l’étiquette « roadster » que de la somme nécessaire pour remplacer ou réparer la moto après un sinistre.
La responsabilité civile ne protège pas votre propre moto
La responsabilité civile est obligatoire. Elle indemnise les dommages matériels et corporels causés à un tiers. Elle n’intervient toutefois pas pour réparer votre roadster, votre casque ou vos blessures lorsque vous êtes responsable. C’est la première distinction à retenir avant de comparer les contrats : être assuré légalement ne signifie pas être protégé contre toutes les conséquences financières d’un accident.
Tiers, intermédiaire ou tous risques : choisir selon la valeur et l’usage
Les appellations commerciales varient d’un assureur à l’autre, mais les trois niveaux suivants permettent de lire une proposition avec méthode. La décision dépend surtout de la valeur de la moto, de son usage et de votre capacité à prendre en charge les dommages non couverts.
| Formule | Protection habituelle | Pour quel roadster ? |
|---|---|---|
| Au tiers | Responsabilité civile et, selon le contrat, défense pénale et recours | Moto ancienne, faible valeur de revente, usage limité |
| Intermédiaire | Tiers complété, généralement par le vol, l’incendie, les événements climatiques ou le bris de glace | Moto d’occasion bien entretenue, stationnement exposé |
| Tous risques | Garanties intermédiaires et dommages tous accidents, y compris en cas d’accident responsable selon les conditions | Roadster récent, neuf, haut de gamme ou financé |
Le tiers pour une moto dont la perte serait supportable
Le tiers peut être cohérent si la valeur de votre roadster est modeste et si vous pouvez assumer son remplacement ou ses réparations après une chute responsable. Vérifiez néanmoins les garanties incluses. La défense pénale et le recours peuvent aider à faire valoir vos droits après un accident non responsable, tandis que la protection juridique peut être utile lors d’un litige avec un réparateur ou un tiers.
L’intermédiaire quand le vol change l’équation
Une garantie vol et tentative de vol devient prioritaire si la moto dort dehors, dans un parking collectif ou dans une zone exposée. Lisez les exigences de prévention : antivol homologué, attache à un point fixe, justificatifs d’achat ou modalités de dépôt de plainte. Une couverture incendie complète utilement ce niveau. Le bris de glace peut aussi concerner l’optique, les rétroviseurs ou une bulle additionnelle, selon la définition retenue au contrat.
Le tous risques pour préserver un investissement récent
Avec une formule tous risques, les dommages tous accidents limitent l’impact d’une glissade, d’un choc seul ou d’un accident responsable, selon les conditions prévues. Pour une moto neuve, comparez aussi la durée d’une éventuelle valeur d’achat ou valeur à neuf, puis la méthode d’indemnisation après cette période. Une protection étendue n’a de sens que si la franchise reste compatible avec votre budget.
Les garanties qui font la différence après un vrai sinistre
Protéger le conducteur, pas seulement la machine
La garantie conducteur mérite une attention particulière. Elle peut indemniser les conséquences corporelles d’un accident responsable, là où la responsabilité civile ne le fait pas. Comparez le plafond, les postes couverts et les exclusions. Un montant élevé ne suffit pas : les conditions d’intervention, notamment en cas d’incapacité, comptent tout autant.
Sur un roadster, une chute apparemment limitée peut endommager plusieurs éléments. Un point d’impact peut accrocher un levier, rayer un réservoir, tordre une platine et détériorer l’équipement du pilote. Faites l’inventaire de ce qui est monté sur la moto et de ce que vous portez réellement : sabot, protège-mains, échappement homologué, bagagerie, intercom, casque, gants ou airbag. Les accessoires fixés et les équipements du conducteur ne sont pas forcément couverts par défaut, et leurs plafonds peuvent être très différents.
Assistance, remorquage et mobilité
L’assistance 0 km permet une intervention même devant votre domicile, selon les dispositions prévues. Elle peut être utile en cas de panne, de crevaison, d’erreur de carburant ou d’accident immobilisant. Distinguez l’assistance après accident de celle qui couvre la panne, car certaines formules appliquent une distance minimale. Vérifiez aussi les modalités de remorquage, la destination de la moto et l’existence éventuelle d’un véhicule de remplacement.
Ce qui explique le prix de l’assurance moto roadster
Le tarif ne dépend pas uniquement du modèle. L’assureur évalue plusieurs critères liés au niveau de risque :
- la cylindrée, la puissance et la valeur du roadster ;
- son âge, son mode d’achat et son coût potentiel de réparation ;
- votre expérience de conduite, votre bonus-malus et vos antécédents de sinistres ;
- votre lieu de résidence, le stationnement habituel et les dispositifs antivol ;
- l’usage déclaré : quotidien, trajets professionnels, loisirs ou kilométrage réduit ;
- la formule retenue, les options, les plafonds et le niveau de franchise.
Un jeune permis ou un conducteur ayant peu d’antécédents d’assurance peut rencontrer une prime plus élevée, surtout sur une moto puissante. Il est alors tentant de réduire les garanties pour économiser. Commencez plutôt par ajuster les éléments que vous maîtrisez : stationnement sécurisé, kilométrage déclaré avec justesse, franchise acceptable et choix d’un modèle dont la valeur correspond à votre budget global.
Comparer un devis sans se laisser piéger par la cotisation
Une assurance moto roadster compétitive est celle qui répond à votre scénario de sinistre le plus probable, pas seulement celle qui affiche le prix mensuel le plus bas. Demandez plusieurs devis sur une base strictement identique : mêmes informations sur le conducteur, même usage, même lieu de garage et mêmes garanties souhaitées.
- Listez vos priorités : vol, accident responsable, panne, protection corporelle ou accessoires.
- Comparez les franchises pour chaque garantie. Une franchise élevée réduit souvent la prime, mais augmente votre reste à charge.
- Contrôlez les plafonds prévus pour le conducteur, le casque, les équipements et les accessoires.
- Lisez les exclusions et les conditions : antivol exigé, vétusté, délai d’indemnisation, usage sur circuit ou prêt du guidon.
- Vérifiez l’assistance : panne incluse ou non, intervention à 0 km, remorquage et solutions de mobilité.
Une fois ces éléments comparés, le devis en ligne permet d’obtenir rapidement une première estimation. Avant la souscription, relisez les informations déclarées et conservez les factures, les photos et les preuves d’achat de vos accessoires. Cette préparation facilite le choix du contrat et l’indemnisation si un sinistre survient.

- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
- Arnaque assurance : 5 réflexes pour bloquer un faux conseiller ou un accident simulé - 5 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance location : obligations légales, risques couverts et erreurs à éviter
 Assurance vie enfant : ouvrir tôt pour transmettre juste et éviter l’irréversible
 RC pro, décennale ou multirisque : quelles assurances sont vraiment obligatoires pour un auto-entrepreneur ?
 Assurance affinitaire : les exclusions qui peuvent vider une garantie de sa valeur