
Assurance VTC : déclarez le transport rémunéré pour éviter une immobilisation
Pour exercer sereinement, un chauffeur VTC ne peut pas se contenter d’une assurance auto classique. Dès lors que le véhicule transporte des passagers contre rémunération, les garanties doivent correspondre à l’usage professionnel réel. Un contrat mal déclaré peut compliquer l’indemnisation après un accident et mettre l’activité en difficulté lors d’un contrôle ou d’une demande de justificatif.
Pourquoi une assurance auto personnelle ne suffit pas pour un VTC
L’assurance automobile couvre un véhicule selon l’usage déclaré à l’assureur : trajets privés, domicile-travail, usage professionnel ou transport de personnes à titre onéreux. Ces situations n’impliquent ni la même fréquence de circulation ni les mêmes responsabilités. Un VTC transporte des clients, circule souvent dans des zones denses et peut parcourir de nombreux kilomètres chaque jour. Ce risque doit donc apparaître clairement dans le contrat.
Testez vos connaissances sur l’assurance VTC
L’erreur la plus coûteuse consiste à souscrire une formule auto professionnelle en pensant qu’elle couvre automatiquement le transport rémunéré de voyageurs. Or, une garantie « déplacements professionnels » peut viser uniquement les rendez-vous, les visites de chantier ou les trajets liés à une entreprise. Elle n’inclut pas nécessairement la prise en charge de passagers payants. Demandez donc que l’activité de VTC, ou de transport public particulier de personnes selon la formulation de l’assureur, soit inscrite aux conditions particulières.
La responsabilité envers les passagers et les tiers
La garantie de responsabilité civile automobile indemnise les dommages causés aux tiers lors d’un accident responsable. Pour un chauffeur VTC, les passagers font partie des personnes à protéger dans le cadre de l’activité déclarée. Cette couverture est indispensable, mais elle ne prend pas en charge tous les préjudices liés à la vie de l’entreprise. Une erreur de réservation, un litige commercial ou un dommage causé hors circulation peuvent relever d’autres garanties.
Le justificatif demandé pour exercer
L’activité de VTC implique de pouvoir présenter une attestation d’assurance adaptée au transport de personnes à titre onéreux. Avant de signer, vérifiez la désignation exacte de l’activité sur l’attestation, l’immatriculation du véhicule concerné et la période de validité. Un document imprécis, même si le contrat est correctement payé, peut entraîner des démarches inutiles au moment où vous devez travailler.
Les garanties à examiner avant de comparer les tarifs
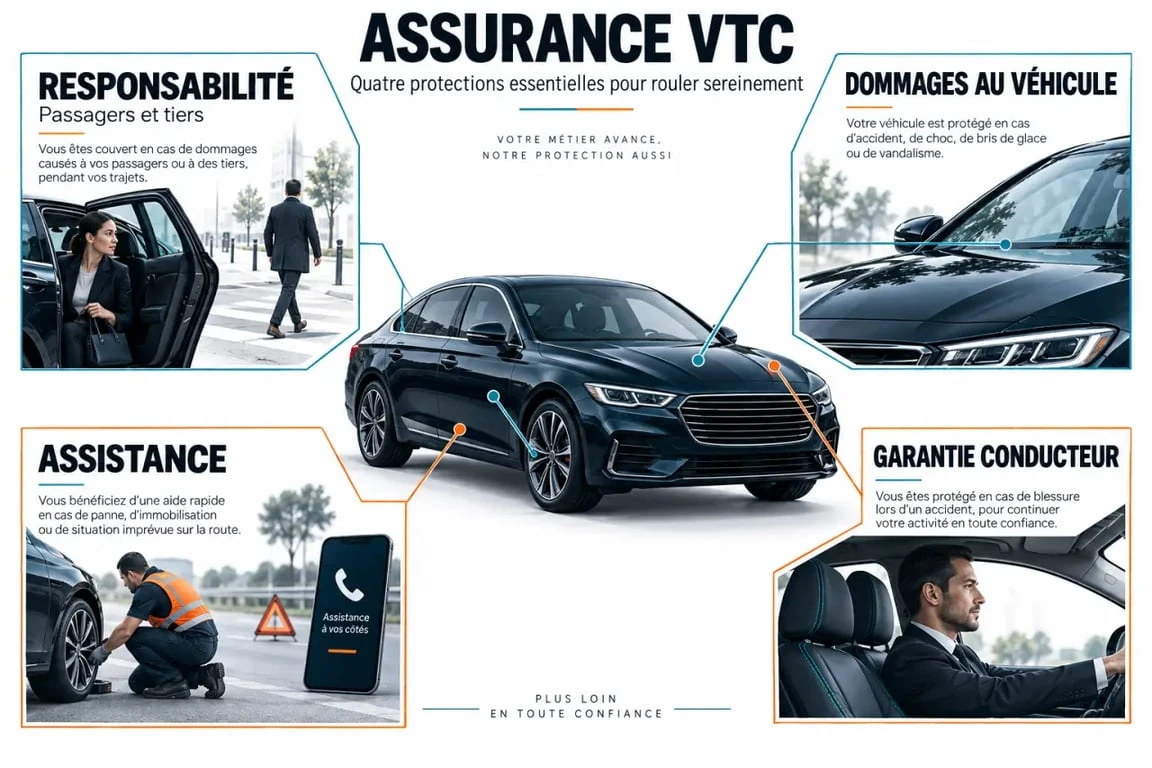
Le bon contrat ne se résume pas à un prix mensuel. Il doit protéger le véhicule, le chauffeur, les clients et la continuité de l’exploitation. Les besoins varient selon que vous travaillez seul, avec un véhicule récent financé à crédit, sur des plages nocturnes ou avec plusieurs conducteurs déclarés.
| Garantie | Son intérêt pour un chauffeur VTC | Point à contrôler |
|---|---|---|
| Responsabilité civile liée au transport rémunéré | Protège les tiers et les passagers en cas d’accident responsable | L’activité VTC doit être explicitement déclarée |
| Dommages au véhicule | Prend en charge, selon la formule, une collision, un acte de vandalisme, un incendie ou un vol | Franchise, valeur d’indemnisation et exclusions |
| Assistance | Réduit la durée d’immobilisation du véhicule après une panne | Assistance dès le domicile, remorquage et véhicule de remplacement |
| Protection juridique | Aide à défendre ses intérêts lors d’un litige | Plafonds, domaines couverts et seuil d’intervention |
| Garantie conducteur | Protège le chauffeur pour ses dommages corporels | Montant d’indemnisation et conditions d’application |
Le véhicule de remplacement, une garantie souvent décisive
Pour un VTC, une voiture immobilisée n’est pas seulement une voiture au garage : c’est un outil de travail indisponible. La garantie de véhicule de remplacement mérite donc une lecture attentive. Regardez le délai de mise à disposition, la durée maximale de prêt, les causes d’immobilisation couvertes et la catégorie du véhicule proposé. Un modèle trop petit, incompatible avec les exigences de votre plateforme ou indisponible aux heures utiles peut réduire fortement l’intérêt de cette garantie.
Cette protection contribue à maintenir l’activité après un sinistre. La reprise ne dépend pas uniquement de la réparation : il faut aussi pouvoir honorer les réservations, conserver ses habitudes de travail et éviter qu’une semaine sans course désorganise les charges courantes. Comparez donc le délai de remise en circulation, les solutions de mobilité et les franchises avec autant d’attention que la prime annuelle.
Adapter l’assurance VTC à votre manière de travailler
Deux chauffeurs exerçant dans la même ville peuvent avoir des besoins très différents. Un conducteur qui travaille uniquement en journée avec un véhicule déjà amorti n’a pas le même niveau d’exposition qu’un professionnel réalisant des transferts longue distance, des prestations événementielles ou des courses de nuit. L’assurance doit refléter cette réalité, sans minimiser ni surestimer les risques.
Devenir chauffeur VTC : obligations et démarches officielles : Consultez les conditions, justificatifs, assurances et règles à respecter pour exercer comme chauffeur VTC.
Déclarer tous les conducteurs et les usages réels
Si le véhicule est partagé avec un associé, un salarié ou un remplaçant, chaque conducteur régulier doit être déclaré selon les modalités prévues par l’assureur. N’omettez pas non plus les usages annexes : déplacements interurbains fréquents, accueil de groupes, bagages volumineux ou utilisation d’un second véhicule. Une déclaration exacte permet à l’assureur d’établir une tarification cohérente et réduit le risque de contestation après un sinistre.
Protéger un véhicule financé ou haut de gamme
Le vol, le vandalisme et les dommages tous accidents prennent une importance particulière lorsque le véhicule représente un investissement élevé. Comparez les conditions d’indemnisation : valeur d’achat pendant une période donnée, valeur à dire d’expert, vétusté appliquée et éventuelle franchise. Vérifiez aussi les exigences de stationnement, d’alarme ou d’antivol. Leur non-respect peut affecter la prise en charge.
Comparer les devis sans tomber dans les fausses économies
Demander plusieurs devis est utile, à condition de comparer des garanties équivalentes. Une cotisation plus basse peut s’expliquer par une franchise élevée, une assistance limitée, l’absence de prêt de véhicule ou une indemnisation moins protectrice. Étudiez le tarif avec les conditions générales et les conditions particulières, jamais isolément.
- Demandez si le transport de passagers contre rémunération est mentionné noir sur blanc.
- Comparez les franchises pour un accident responsable, un bris de glace, un vol et un acte de vandalisme.
- Vérifiez les plafonds de la garantie conducteur et de la protection juridique.
- Examinez les exclusions relatives à la conduite de nuit, aux conducteurs secondaires ou au stationnement.
- Renseignez-vous sur les délais et les conditions d’obtention d’un véhicule de remplacement.
- Conservez l’attestation d’assurance et les coordonnées d’assistance accessibles pendant vos courses.
Distinguez les garanties imposées par l’activité de celles qui protègent votre capacité à travailler. La responsabilité civile indemnise autrui. L’assistance, les dommages au véhicule et la mobilité de remplacement limitent les conséquences d’une panne ou d’un accident sur l’exploitation. Cette lecture aide à arbitrer sans choisir une formule insuffisante pour réduire uniquement la prime. Lorsqu’un sinistre implique une franchise, son traitement peut nécessiter de distinguer la part indemnisée par l’assureur de la charge restant à l’entreprise, notamment entre le compte 7587 et le compte 79 selon le cas : comptabilisation des franchises apporte ce repère.
Les vérifications à faire avant la prise d’effet du contrat
Avant de valider une assurance VTC, relisez les documents avec une question simple : « Si j’ai un accident pendant une course avec un client, suis-je couvert pour cet usage précis ? » La réponse doit apparaître dans les éléments contractuels, et pas seulement dans une promesse commerciale orale.
- Contrôlez l’identité du souscripteur, l’immatriculation et le type de véhicule assurés.
- Assurez-vous que l’activité de transport rémunéré de personnes est bien déclarée.
- Vérifiez la date de prise d’effet. Elle doit correspondre au début réel de l’exploitation.
- Lisez les franchises et les exclusions avant de vous engager.
- Demandez une attestation exploitable pour vos formalités et conservez-en une copie.
En cas de changement important, comme un nouveau véhicule, l’ajout d’un conducteur, une évolution de l’activité ou une interruption temporaire, prévenez rapidement l’assureur. Une assurance VTC reste adaptée lorsqu’elle évolue avec votre exploitation. Cette rigueur administrative protège votre activité, votre véhicule et vos passagers.

- Assurance agence de voyage : les garanties obligatoires et les protections à prévoir - 9 octobre 2026
- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Commissions, secteurs, preuves de sérieux : comment choisir une société de courtage ?
 Comptabilisation franchise assurance véhicule : compte 7587, compte 79 et pièges à éviter
 Assurance pro économiste : protection réelle ou simple formalité administrative ?
 Assurance homme clé : le départ qui peut fragiliser toute l’entreprise