
Arnaque assurance : 5 réflexes pour bloquer un faux conseiller ou un accident simulé
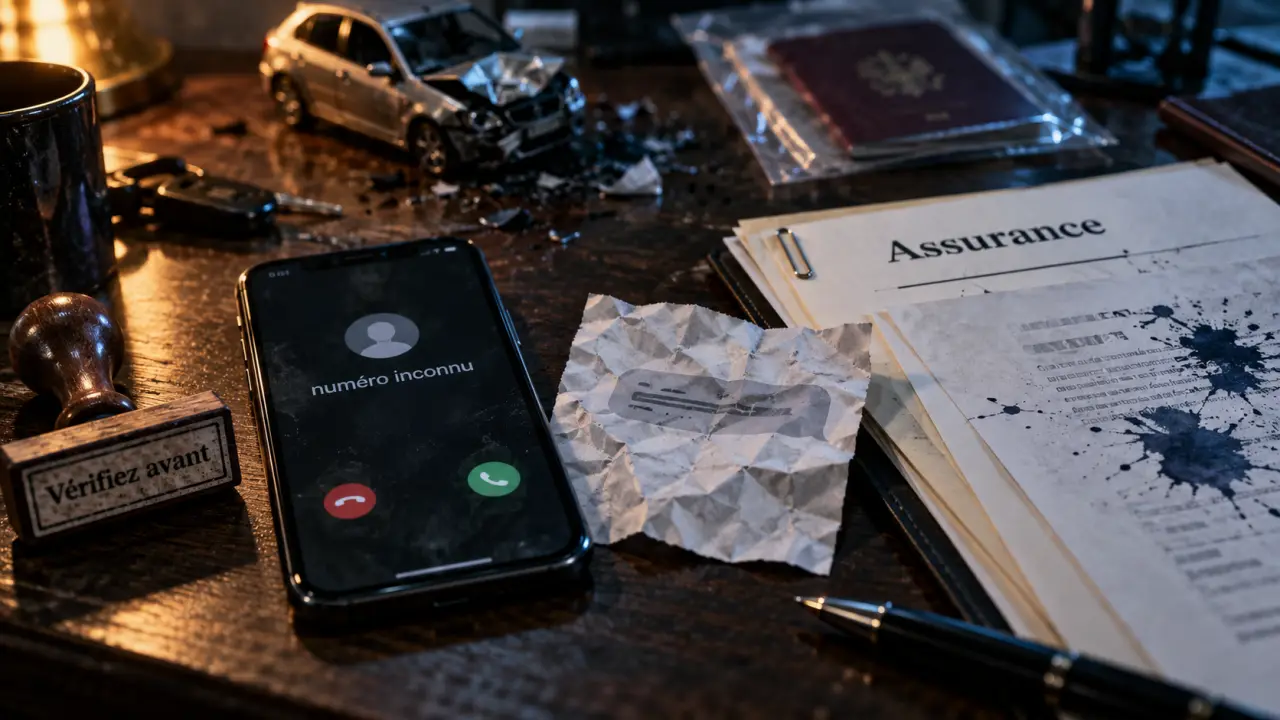
Une arnaque à l’assurance cherche souvent à vous faire agir avant que vous ayez le temps de vérifier. Appel urgent, SMS de résiliation, e-mail de remboursement ou automobiliste réclamant de l’argent après un choc supposé : interrompez l’échange, conservez les éléments reçus et contactez votre assureur uniquement avec les coordonnées inscrites sur votre contrat.
Arnaque, escroquerie et fraude à l’assurance : ne pas confondre les rôles
Le terme arnaque à l’assurance recouvre deux situations. Dans la première, vous êtes la victime : un escroc se fait passer pour votre assureur, provoque un faux accident ou cherche à récupérer vos données bancaires. Dans la seconde, l’assuré tente d’obtenir un avantage indu auprès de son assureur, par exemple en déclarant un sinistre fictif ou en exagérant le montant des dommages.
| Situation | Objectif recherché | Exemple |
|---|---|---|
| Escroquerie externe | Soutirer de l’argent ou des données | Un faux conseiller demande votre carte bancaire pour « maintenir » votre garantie. |
| Fraude à l’assurance | Obtenir une indemnisation indue | Une fausse facture est ajoutée à une déclaration de sinistre. |
| Usurpation d’identité | Utiliser le nom d’un assureur ou d’un assuré | Un e-mail reprend les couleurs et la signature d’une compagnie connue. |
Au sens pénal, l’escroquerie repose notamment sur des manœuvres destinées à tromper une personne pour obtenir un bien, une somme d’argent ou un service. L’article 313-1 du Code pénal est couramment cité pour ce délit. En pratique, le repère est simple : lorsqu’un interlocuteur vous met sous pression pour payer ou transmettre des informations, vérifiez la demande avant de poursuivre.
Les scénarios qui doivent immédiatement vous alerter
L’accrochage au rétroviseur et le faux accident
Dans l’escroquerie au rétroviseur cassé, une personne affirme que vous avez endommagé son véhicule, parfois après avoir provoqué ou simulé un léger contact. Elle peut montrer une pièce déjà abîmée, parler d’une franchise élevée et proposer un règlement immédiat en espèces ou par virement. Ne payez pas sur place. Relevez l’immatriculation, prenez des photos et demandez un constat amiable. Si le comportement devient menaçant ou si les circonstances semblent organisées, appelez le 17.
Le faux conseiller, le SMS et le numéro surtaxé
Un message vocal ou un SMS peut annoncer une résiliation imminente, un prélèvement anormal, une indemnisation bloquée ou une mise à jour urgente. L’objectif est souvent de vous faire rappeler un numéro inconnu, parfois surtaxé. Certains numéros à dix chiffres commençant par 081, 082 ou 089, ainsi que certains numéros courts à quatre chiffres commençant par 1 ou 3, doivent être vérifiés avant tout appel. Ne rappelez pas dans l’urgence : retrouvez le numéro de votre assureur sur votre contrat ou dans votre espace client.
Le phishing qui imite votre espace assuré
Le phishing, ou hameçonnage, reprend le logo d’un assureur, d’une banque ou d’une administration pour vous diriger vers une fausse page. Le message réclame souvent vos identifiants, votre mot de passe, un code reçu par SMS ou vos coordonnées bancaires. Une adresse d’expéditeur inhabituelle, une formule impersonnelle, une faute, un lien raccourci ou une pièce jointe inattendue doivent vous inciter à la prudence. N’ouvrez pas le lien : saisissez vous-même l’adresse du site ou ouvrez l’application officielle.
Les 5 réflexes qui bloquent la plupart des tentatives
- Stoppez l’urgence. Ne payez pas, ne rappelez pas et ne communiquez aucun code de sécurité pendant l’échange. Un interlocuteur qui insiste pour obtenir une réponse immédiate vous prive précisément du temps nécessaire à la vérification.
- Vérifiez par un canal indépendant. Utilisez le numéro figurant sur votre contrat, un courrier officiel ou votre espace client habituel. N’employez pas les coordonnées indiquées dans le message suspect, même si celui-ci reprend le logo ou la signature de votre assureur.
- Gardez les preuves. Enregistrez la capture d’écran, l’e-mail complet, le numéro appelant, l’heure, le lien, la photo du véhicule et la plaque d’immatriculation. Ces éléments peuvent être utiles à l’assureur et aux autorités. En cas d’accident suspect, le constat amiable complète les informations recueillies sur place.
- Sécurisez vos accès. Si vous avez communiqué un mot de passe, modifiez-le sans attendre, en commençant par celui de l’adresse e-mail associée. Si vous avez transmis des données bancaires, contactez immédiatement votre banque pour surveiller, bloquer ou contester les opérations selon sa procédure. Prévenez également votre assureur si son identité a été utilisée.
- Signalez la tentative. Un appel ou un SMS peut être transmis au 33700. Un contenu illicite ou frauduleux en ligne peut être signalé sur PHAROS. Déposez plainte ou contactez les forces de l’ordre si vous avez subi un préjudice.
Le mécanisme de l’urgence pousse à répondre avant de réfléchir. Des formules comme « immédiatement », « dernier rappel » ou « compte bloqué » réduisent le temps consacré au contrôle. Créez volontairement un délai, même court, pour retrouver le numéro officiel inscrit sur votre contrat. Cette pause complique aussi les tentatives qui s’appuient sur des voix synthétiques, des documents très crédibles ou des informations déjà connues sur vous.
Après un clic sur un lien douteux, fermer la page ne suffit pas toujours. Changez les identifiants éventuellement saisis, vérifiez les règles de transfert de votre boîte e-mail et contrôlez vos prélèvements. Si le message utilisait l’identité de votre assureur, avertissez-le. Une réaction rapide limite les risques liés à l’usurpation et facilite la conservation des traces utiles au signalement.
Fausse déclaration et faux sinistre : des conséquences bien réelles
La fraude à l’assurance peut intervenir dès la souscription ou au moment du sinistre. Elle peut prendre la forme d’une omission volontaire d’un risque déjà existant, d’une fausse circonstance d’accident, d’un lieu de stationnement inexact, d’un dommage exagéré, d’un sinistre intentionnel ou d’une fausse facture. Des photos retouchées et des documents falsifiés peuvent également servir à augmenter une indemnisation.
Ces pratiques exposent l’assuré à un refus de garantie, à une déchéance du droit à garantie ou à une demande de remboursement des indemnités déjà versées. Lorsqu’une fausse déclaration intentionnelle est faite à la souscription, l’article L113-8 du Code des assurances prévoit la nullité du contrat. L’article L113-1 rappelle aussi que les pertes et dommages provenant d’une faute intentionnelle ne sont pas couverts.
Une escroquerie peut également entraîner des poursuites pénales. Les sanctions mentionnées pour ce délit peuvent aller jusqu’à 5 ans d’emprisonnement et 375 000 € d’amende, selon les circonstances retenues. Une fraude ne concerne donc pas uniquement le dossier contrôlé. Elle fragilise le principe de mutualisation, qui permet de répartir les risques entre les assurés.
Signaler, se faire accompagner et retrouver des repères fiables
Votre interlocuteur prioritaire reste votre assureur, joint à partir d’un canal vérifié. Décrivez les faits dans l’ordre, transmettez les preuves conservées et demandez quelles mesures prendre pour votre contrat ou votre déclaration de sinistre. En cas d’accident suspect, un constat amiable et des éléments matériels précis sont plus utiles qu’un arrangement verbal conclu sous pression.
- Pour les SMS et appels indésirables ou frauduleux, utilisez le 33700.
- Pour un site, un e-mail ou un contenu en ligne frauduleux, utilisez PHAROS.
- En cas de danger immédiat, d’intimidation ou d’accident suspect, contactez les forces de l’ordre au 17.
- Si vous avez effectué un paiement ou transmis des données bancaires, prévenez également votre banque sans délai.
Ne supprimez les messages qu’après avoir enregistré les éléments nécessaires au signalement. Face à une demande inhabituelle, prenez le temps de vérifier. Un véritable assureur peut confirmer une démarche par les canaux habituels, tandis qu’un escroc cherche souvent à empêcher tout contrôle.

- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
- Arnaque assurance : 5 réflexes pour bloquer un faux conseiller ou un accident simulé - 5 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Premier loyer impayé : GLI, Visale ou garant, quelle protection choisir ?
 Payer moins pour son assurance deux-roues en outre-mer sans sacrifier le vol ni le conducteur
 Assurance moto roadster : les franchises et garanties qui changent votre indemnisation
 Meilleure assurance habitation 2025 : le contrat le moins cher peut coûter le plus cher après un sinistre