Trésorerie d’entreprise : encaisser plus vite sans mettre les paiements sous tension
Une entreprise rentable peut manquer de liquidités pour payer ses fournisseurs, ses salaires ou ses charges. Pour optimiser sa trésorerie et maîtriser ses risques financiers, il faut suivre les dates réelles d’encaissement, anticiper les sorties d’argent et sécuriser les paiements. La première étape consiste à repérer les creux de trésorerie et à en traiter les causes, plutôt qu’à multiplier les découverts.
1. Relier le solde bancaire aux causes du besoin de financement
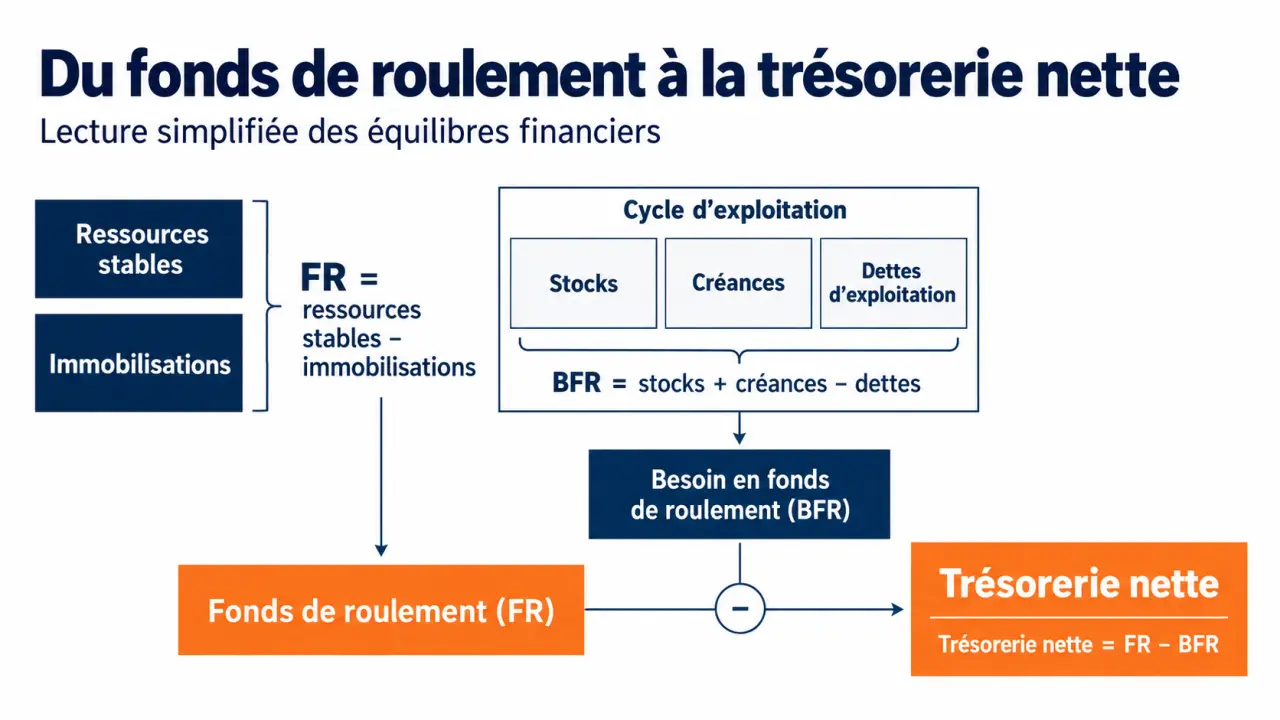
La trésorerie disponible correspond aux fonds que l’entreprise peut effectivement utiliser. Elle ne se confond ni avec le résultat comptable, qui peut inclure des ventes non encore encaissées, ni avec la capacité d’autofinancement. Quatre indicateurs aident à comprendre son évolution et à distinguer les ressources des besoins.
| Indicateur | Signification | Utilité pratique |
|---|---|---|
| Fonds de roulement (FR) | Ressources stables restant après le financement des immobilisations. | Évaluer la marge disponible pour financer l’exploitation. |
| Besoin en fonds de roulement (BFR) | Stocks et créances d’exploitation, diminués des dettes d’exploitation. | Repérer l’argent immobilisé dans le cycle d’activité. |
| Trésorerie nette | FR moins BFR. | Mesurer l’équilibre entre ressources et besoins. |
| Capacité d’autofinancement (CAF) | Ressource potentielle générée par l’activité. | Apprécier la capacité de financement sans l’assimiler au solde bancaire disponible. |
Un client qui règle à 60 jours alors que le fournisseur est payé à 30 jours crée un décalage de financement de 30 jours. La croissance peut accentuer ce besoin : l’entreprise engage des dépenses avant d’encaisser les ventes correspondantes. Les stocks saisonniers ont le même effet lorsqu’ils sont constitués plusieurs semaines avant la période de vente.
2. Libérer le cash immobilisé avant de chercher du crédit
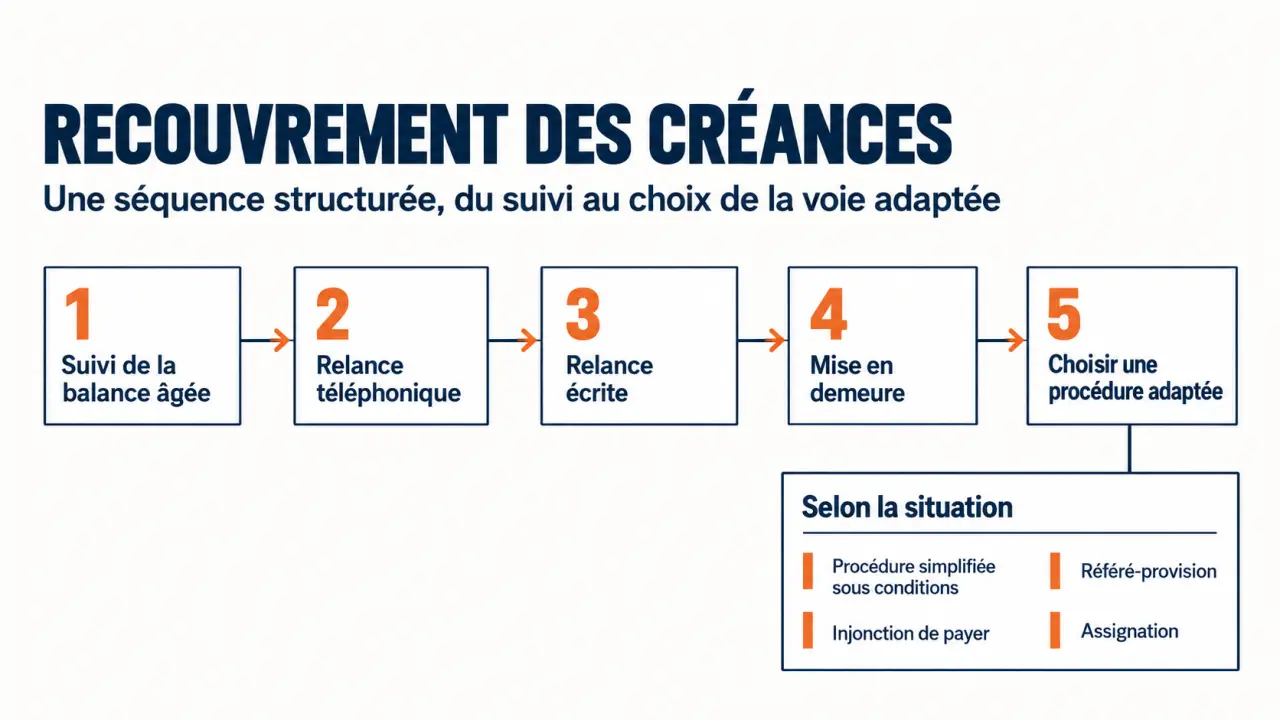
Commencez par établir une balance âgée des créances. Elle classe les factures selon leur échéance et leur retard. Confiez chaque dossier à un responsable et identifiez la cause du blocage : oubli, litige ou difficulté financière du client. Avant d’accepter une commande importante, examinez aussi sa solvabilité et la part de votre chiffre d’affaires qu’il représente. Une forte dépendance à un seul client accroît l’exposition en cas de retard ou de défaut.
- Émettez la facture dès que la prestation ou la livraison le permet, en vérifiant l’exactitude des informations.
- Négociez des acomptes. Dans le bâtiment, un acompte de 30 % peut contribuer à financer l’achat des matériaux.
- Relancez rapidement toute échéance dépassée, d’abord par téléphone, puis par écrit si nécessaire.
- Réduisez les stocks qui ne tournent plus, sans compromettre les approvisionnements essentiels.
Si les échanges amiables ne suffisent pas, formalisez la demande de paiement par une mise en demeure, notamment par lettre recommandée. Service-Public mentionne une procédure simplifiée pour les créances inférieures à 5 000 €, mise en œuvre par un commissaire de justice sous certaines conditions. Selon le dossier, les suites possibles comprennent l’injonction de payer, le référé-provision ou l’assignation. Il convient de choisir la démarche adaptée à la situation plutôt que de laisser l’impayé s’installer.
Du côté des fournisseurs, négociez les délais en amont et planifiez les règlements aux échéances convenues. Un retard décidé unilatéralement peut abîmer la relation commerciale et entraîner un blocage des livraisons. Pour un achat important, comparez l’achat, la location et le crédit-bail en tenant compte de leur coût total et du calendrier des décaissements. L’objectif est d’organiser les sorties d’argent, pas de déplacer la difficulté vers un partenaire.
3. Transformer les prévisions en décisions hebdomadaires
Établissez un prévisionnel glissant sur 13 semaines, horizon privilégié par la majorité des PME et ETI selon Baker Tilly. Complétez-le par une projection mensuelle pour suivre la saisonnalité et les investissements. Inscrivez chaque flux à sa date probable de paiement ou d’encaissement. Une facture émise ne signifie pas que l’argent sera disponible à cette date.
Le pilotage financier gagne à rapprocher les données d’exploitation, de financement et de contrôle interne. Les ressources de gestion-finance-entreprise peuvent aider à approfondir ces sujets.
Centralisez les informations issues des ventes, des achats, de la paie, de la fiscalité et des comptes bancaires. Dans une entreprise composée de plusieurs filiales, harmonisez les hypothèses et distinguez les flux par devise. Préparez aussi des scénarios dégradés : retard de paiement d’un client majeur, hausse des achats, variation du taux de change ou rupture d’approvisionnement. Ces simulations permettent de repérer les périodes où les ressources risquent de ne plus couvrir les dépenses prévues.
Selon l’étude Agicap/InnOfact citée par Baker Tilly, plus d’une PME et ETI sur quatre utilise des prévisions dont la marge d’erreur dépasse 20 %. Chaque semaine, comparez donc les prévisions au réalisé, expliquez les écarts et actualisez les hypothèses. Fixez un seuil d’alerte en fonction des dépenses incompressibles de votre entreprise, plutôt que d’appliquer un montant universel.
4. Sécuriser les paiements sans bloquer l’activité
Distinguez le risque de liquidité, le défaut de paiement d’un client, la dépendance à un financeur et la fraude. Classez les risques selon leur probabilité et leur impact, puis désignez un responsable et une réponse concrète pour chacun. Surveillez notamment la concentration du chiffre d’affaires sur quelques clients : leur défaillance peut rapidement fragiliser les encaissements.
Un contrôle efficace évite qu’une même personne puisse modifier les coordonnées d’un bénéficiaire puis valider seule son paiement. Séparez ces droits. Confirmez tout changement de coordonnées bancaires en appelant un interlocuteur déjà connu, à partir d’un numéro enregistré auparavant. Cette vérification limite le risque qu’une demande frauduleuse détourne un règlement.
Contrôlez aussi les doublons de factures, les justificatifs des notes de frais et les rapprochements bancaires. Ces vérifications aident à repérer les erreurs et les opérations inhabituelles. Contre le phishing et les rançongiciels, prévoyez une authentification renforcée, des sauvegardes testées et une procédure permettant de maintenir les paiements essentiels en cas d’incident.
5. Choisir outils et financements selon le besoin réel
Un tableur peut convenir lorsque les flux sont simples, à condition de contrôler les versions et les mises à jour. Baker Tilly relève ses limites pour la consolidation en temps réel et les simulations avancées. Un ERP centralise des données comptables et financières ; un logiciel spécialisé peut faciliter leur rapprochement et la préparation des prévisions. La facturation électronique peut améliorer la traçabilité, mais ne garantit pas, à elle seule, un paiement ponctuel.
Pour un besoin temporaire, comparez le découvert autorisé et la mobilisation de créances selon leurs frais et leurs conditions. Si le déficit se répète, recherchez-en la cause : marges insuffisantes, BFR trop élevé ou financement durable inadapté. Un échange avec l’expert-comptable peut aider à analyser ces éléments avant de choisir une solution.
Enfin, ne placez que l’excédent réellement disponible après prise en compte des prochaines échéances. Les fonds en euros, les OPCVM, les supports immobiliers comme les SCPI et les SCI, ainsi que les produits structurés, n’ont pas les mêmes risques ni les mêmes conditions de sortie. Certains produits structurés peuvent durer jusqu’à 10 ans. Ils ne remplacent donc pas une réserve destinée aux paiements à venir.
- Trésorerie d’entreprise : encaisser plus vite sans mettre les paiements sous tension - 2 novembre 2026
- Leocare : pour quel profil d’assuré cette assurance est-elle faite ? - 27 octobre 2026
- Mutuelle santé senior : comment lire ce classement pour bien choisir ? - 26 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 RC pro fleuriste : vitrines mouillées, mariages et livraisons à ne pas laisser sans couverture
 Assurance multi pro : ce qu’elle couvre vraiment et comment éviter les trous de garantie
 Que doit couvrir une assurance agent immobilier ? RC Pro, garantie financière et risques oubliés
 RC Pro en ligne : les garanties à vérifier avant de signer