
Assurance restaurateur : les garanties qui maintiennent l’activité après un sinistre
Une assurance restaurateur ne sert pas seulement à remplacer un four après un incendie. Elle protège aussi l’établissement lorsqu’un client se blesse, qu’une intoxication alimentaire est mise en cause, qu’une vitrine est vandalisée ou que le restaurant doit fermer plusieurs semaines. Le bon contrat associe des garanties adaptées au local, à l’activité et à la capacité financière de l’entreprise à tenir pendant un arrêt. Une garantie boulangerie professionnelle prend en compte les risques propres à la fabrication et à la vente de produits alimentaires, notamment les dommages causés à un client.
Ce qui est obligatoire, et ce qui devient indispensable en pratique
Toutes les assurances professionnelles ne sont pas imposées de la même manière. En restauration, la première étape consiste à distinguer les obligations légales des protections fortement recommandées par le bailleur, la banque ou la situation financière de l’entreprise.
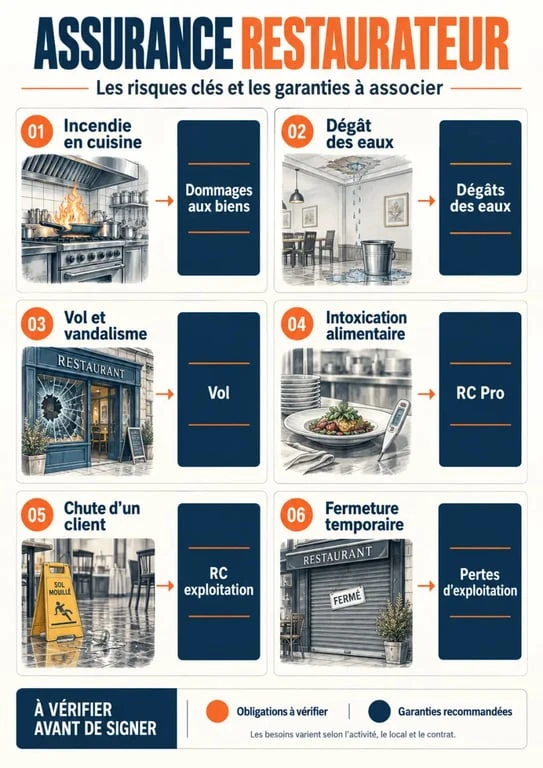
Le local, le véhicule et les salariés : les obligations à vérifier
Le restaurateur locataire doit être assuré contre les risques locatifs du local commercial, notamment les dommages qu’un incendie, une explosion ou un dégât des eaux pourrait causer au propriétaire. Le bail commercial peut aussi exiger une attestation d’assurance et prévoir des garanties précises. Si l’établissement utilise une voiture, un scooter de livraison ou un utilitaire à usage professionnel, une assurance automobile est obligatoire pour chaque véhicule concerné.
Dès que le restaurant emploie du personnel, l’employeur doit également respecter ses obligations liées à la protection sociale collective. Ces sujets sont distincts de l’assurance multirisque, mais ils font partie du budget assurantiel global de l’activité.
La RC Pro n’est pas toujours imposée, mais elle protège le cœur du métier
La responsabilité civile professionnelle, ou RC Pro, n’est pas une obligation générale pour tous les restaurateurs. Elle reste essentielle, car elle couvre les conséquences financières des dommages causés à des tiers dans le cadre de l’activité, selon les conditions du contrat. Un client victime d’une chute en salle, un dommage provoqué lors d’une prestation traiteur ou une intoxication alimentaire alléguée peuvent engager la responsabilité de l’entreprise.
Il faut aussi distinguer la RC Pro de la responsabilité civile exploitation. Cette dernière concerne plus largement les dommages corporels, matériels ou immatériels causés à un tiers pendant la vie courante de l’établissement : un client heurté par une porte, un manteau détérioré au vestiaire ou un accident dans une zone accessible au public.
Les garanties à assembler autour des risques réels du restaurant
Une assurance restaurateur efficace ressemble rarement à une formule standard. La cuisine, la salle, la réserve, la terrasse, les livraisons et les données de paiement n’exposent pas l’entreprise aux mêmes risques. La multirisque professionnelle sert de socle ; les extensions doivent correspondre aux particularités du restaurant.
Vérifier les assurances obligatoires pour votre entreprise : Découvrez les obligations d’assurance applicables à votre société selon votre activité et votre situation.
| Risque | Garantie à examiner | Point de contrôle |
|---|---|---|
| Feu, fumées, explosion en cuisine | Incendie et dommages aux biens | Le matériel de cuisson, le mobilier, les stocks et les aménagements sont-ils bien déclarés ? |
| Fuite, refoulement, rupture de canalisation | Dégâts des eaux | Vérifier les exclusions et la prise en charge des recherches de fuite. |
| Vitrine cassée, effraction, dégradations | Bris de glace, vol et vandalisme | Contrôler les protections exigées et la couverture des espèces ou marchandises. |
| Fermeture après un dommage garanti | Pertes d’exploitation | Comparer la durée d’indemnisation, la franchise et les charges couvertes. |
| Client ou tiers lésé | RC Pro et RC exploitation | Examiner les plafonds, les franchises et les activités déclarées : vente à emporter, traiteur, livraison. |
Les pertes d’exploitation, la garantie qui évite la double peine
Après un sinistre, la réparation du local ne suffit pas à relancer immédiatement l’activité. Le chiffre d’affaires peut disparaître alors que le loyer, les salaires, les échéances de prêt et certains contrats continuent de courir. La garantie pertes d’exploitation vise à compenser, dans les limites prévues, la baisse de marge brute et certains frais supplémentaires consécutifs à un sinistre garanti.
Son intérêt dépend de la durée réaliste de remise en état : réfection d’une cuisine, remplacement d’une extraction, séchage des murs, attente d’autorisations ou reconstruction d’une clientèle. Une durée trop courte peut laisser le restaurateur seul face aux dernières semaines de fermeture, souvent les plus difficiles pour la trésorerie.
Les extensions utiles selon le modèle de restauration
Un food truck doit assurer son véhicule, son matériel embarqué et son activité sur les emplacements où il travaille. Une dark kitchen doit déclarer précisément la préparation et la livraison, même si elle ne reçoit pas de clients en salle. Un restaurant avec terrasse, cave, chambre froide, service traiteur ou plateforme de commande en ligne doit faire correspondre ses garanties à ces usages réels. Les cyberrisques méritent aussi d’être étudiés lorsqu’une panne, une fraude ou une atteinte aux données peut bloquer les commandes et l’encaissement.
Choisir son contrat sans se laisser guider uniquement par le prix
Comparer une cotisation seule donne une vision incomplète. Deux devis peuvent sembler proches tout en proposant des franchises, des plafonds et des exclusions très différents. Le bon niveau de couverture part d’un inventaire précis du restaurant et de ses activités.
Les informations à préparer avant de demander un devis
Rassemblez la surface du local, le statut d’occupation, la valeur du matériel, les aménagements réalisés, le montant estimé des stocks, le chiffre d’affaires, le nombre de salariés et les activités annexes. Précisez aussi les dispositifs de sécurité, comme les extincteurs, l’alarme, les rideaux métalliques ou les systèmes de coupure. Une déclaration approximative peut conduire à une protection insuffisante au moment où elle devient nécessaire.
- Demandez le montant des franchises pour chaque famille de sinistres.
- Vérifiez les plafonds d’indemnisation en responsabilité civile.
- Comparez la période d’indemnisation des pertes d’exploitation.
- Lisez les exclusions liées aux installations, au défaut d’entretien ou aux marchandises.
- Faites inscrire les activités effectivement exercées sur les conditions particulières.
Un restaurant évolue aussi avec le temps : le bois du comptoir se marque, les banquettes gagnent une patine, l’organisation de la brigade s’ajuste et les habitudes des clients s’installent. Cette valeur d’usage ne se résume pas toujours à une facture récente. Pour estimer les biens, pensez aux agencements sur mesure, à la vaisselle professionnelle, aux enseignes, aux équipements de bar et au coût d’une remise en état à l’identique. C’est souvent là que l’écart entre une valeur déclarée minimale et une véritable reprise d’activité apparaît.
Trois sinistres qui montrent ce que le contrat doit prévoir
Les mises en situation permettent d’identifier les garanties qui comptent réellement, sans confondre une promesse commerciale avec une prise en charge automatique. Celle-ci dépend toujours du contrat souscrit, des circonstances et du respect des obligations de l’assuré.
Une intoxication alimentaire signalée après un service
Plusieurs clients déclarent avoir été malades après un repas. La priorité est de conserver les éléments utiles, d’identifier les produits concernés et de prévenir rapidement l’assureur. La RC Pro peut intervenir si la responsabilité du restaurant est retenue, dans les limites contractuelles. L’enjeu est aussi opérationnel : la traçabilité des fournisseurs, les températures, les procédures de nettoyage et la conservation des informations peuvent aider à établir les faits.
Un départ de feu immobilise la cuisine
Un feu endommage la hotte, des appareils et une partie de la salle. La garantie incendie vise les dommages aux biens assurés ; les pertes d’exploitation peuvent prendre le relais pendant la fermeture si l’événement entre dans le champ du contrat. Photographier les dommages, protéger les lieux sans jeter les éléments utiles et conserver les factures du matériel facilitent généralement l’évaluation du dossier.
Une chute d’un client dans l’entrée
Un client glisse sur un sol humide et se blesse. Il convient de porter assistance, de consigner les circonstances, de recueillir les coordonnées des témoins et de déclarer l’événement sans attendre. La responsabilité civile exploitation peut être mobilisée si un dommage imputable à l’établissement est établi. L’assureur analyse alors notamment l’état des lieux, la signalisation, l’entretien et les mesures prises immédiatement.
Réagir vite après un sinistre et faire évoluer sa protection
La première règle consiste à limiter l’aggravation des dommages : couper l’eau ou l’électricité si cela ne présente pas de danger, sécuriser l’accès, contacter les secours si nécessaire et préserver les preuves. Déclarez ensuite le sinistre dans le délai prévu par votre contrat, avec des photos, des factures, des devis, un dépôt de plainte en cas de vol ou de vandalisme et tout document demandé.
Ne lancez pas de travaux définitifs avant les instructions de l’assureur, sauf s’il s’agit de mesures d’urgence nécessaires pour protéger les personnes ou éviter une aggravation. Gardez les justificatifs de ces dépenses. Enfin, réévaluez votre assurance restaurateur à chaque changement important : ouverture d’une terrasse, achat d’un four coûteux, développement de la livraison, hausse du chiffre d’affaires, déménagement ou travaux. Un contrat adapté suit l’évolution du restaurant et limite les mauvaises surprises lorsque la protection doit jouer.

- Assurance agence de voyage : les garanties obligatoires et les protections à prévoir - 9 octobre 2026
- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Résilier une assurance professionnelle à l’échéance ou hors échéance, sans rater le bon délai
 Assurance association : que comparer entre garanties, exclusions et prix ?
 Assurance matériel location : les exclusions peuvent coûter plus cher que la franchise
 Verspieren, courtier en assurances à Paris : ce que les avis ne disent pas sur ses services