
Verspieren, courtier en assurances à Paris : ce que les avis ne disent pas sur ses services
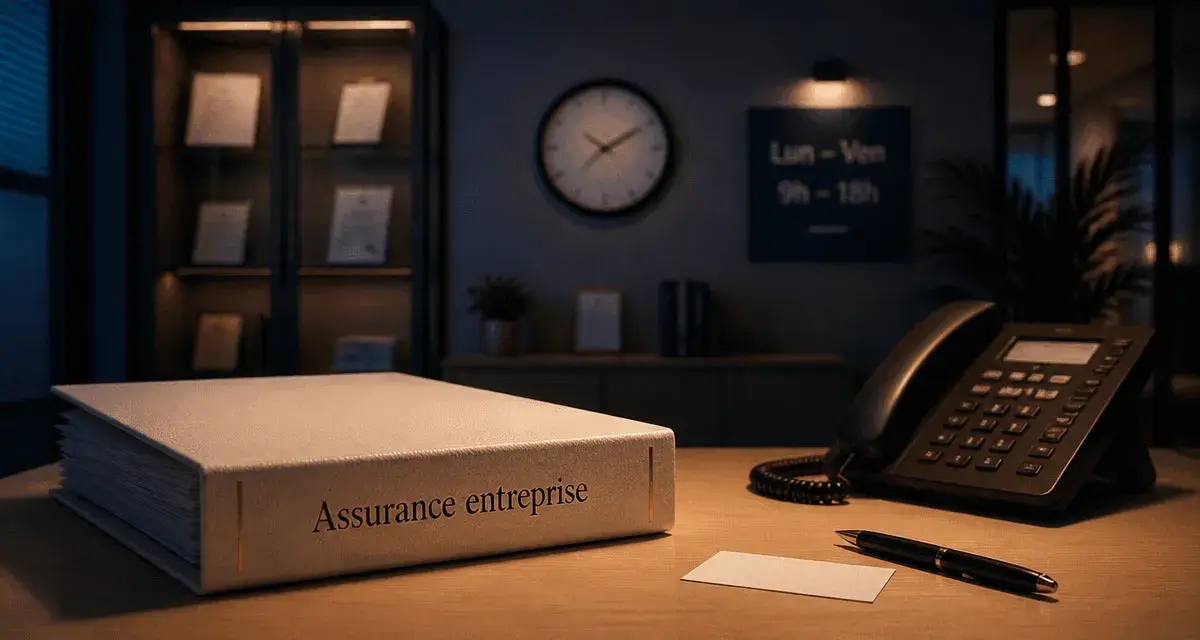
Chercher « Verspieren courtier en assurances Paris » mène souvent à des informations éparpillées : une page d’accueil institutionnelle, une fiche d’annuaire avec horaires, et des avis clients parfois sévères. Voici l’essentiel réuni en un seul endroit : coordonnées, services, et une lecture honnête des retours d’expérience, pour savoir à quoi s’attendre avant de prendre contact.
Un courtier pensé pour les entrepreneurs, ouvert aux particuliers
Verspieren se positionne d’abord comme un cabinet de courtage tourné vers les professionnels et les dirigeants d’entreprise. Le discours de marque insiste sur une idée simple : comprendre les enjeux de développement d’un entrepreneur pour bâtir un programme d’assurance qui protège ses actifs sans freiner sa croissance. Cette approche se traduit par une différenciation par l’empathie sectorielle plutôt que par le seul argument tarifaire. Le courtier cherche à connaître l’activité du client avant de proposer une couverture.
Cela ne signifie pas que les particuliers sont exclus. Un cabinet de cette taille traite aussi des demandes individuelles, notamment lorsqu’elles sont liées à une activité professionnelle (auto-entrepreneur, profession libérale) ou à de la prévoyance personnelle. La frontière entre offre entreprise et offre particulier reste toutefois moins mise en avant dans la communication officielle, ce qui explique pourquoi mieux vaut préciser sa situation dès le premier contact pour être orienté vers le bon interlocuteur.
Coordonnées, horaires et accès à l’agence
L’agence identifiée pour la zone parisienne se situe au 15 Rue du Landy, 93200 Saint-Denis, en limite immédiate de Paris. La requête « Paris » renvoie en réalité vers cette implantation de Saint-Denis, facilement accessible depuis le nord de la capitale.
Horaires d’ouverture
L’agence est ouverte du lundi au vendredi, de 9h à 18h. Il n’y a pas d’ouverture le week-end, ce qui invite à anticiper une demande urgente en semaine plutôt qu’en dehors de ces créneaux.
Moyens de paiement acceptés
Cinq modes de règlement sont proposés : Mastercard, Visa, prélèvement bancaire, carte bancaire et virement bancaire. Cette variété facilite la gestion administrative des contrats, notamment pour les entreprises qui préfèrent centraliser leurs paiements par virement ou prélèvement automatique.
Une gamme d’assurances qui couvre la quasi-totalité des risques d’entreprise
La richesse de l’offre est l’un des points les plus solides du positionnement de Verspieren. Le cabinet intervient sur un spectre de risques très large, bien au-delà de l’assurance générale.
Secteurs BTP, industrie et transport
Parmi les spécialités identifiées figurent l’assurance BTP, l’assurance dommage ouvrage, l’assurance décennale, l’assurance construction, l’assurance multirisque industrielle et l’assurance transport de marchandise, y compris en version maritime. Ces garanties s’adressent à des entreprises dont l’activité expose à des risques matériels ou à des chantiers longs, où une couverture mal calibrée peut avoir des conséquences financières lourdes.
Responsabilité, dirigeants et continuité d’activité
Le cabinet propose également de l’assurance responsabilité civile professionnelle, de l’assurance responsabilité des dirigeants, de l’assurance homme clé et de l’ assurance perte d’exploitation . Ces contrats répondent à une logique différente : ils ne protègent pas un bien physique, mais la capacité de l’entreprise à continuer de fonctionner après un sinistre, un litige ou le départ d’une personne stratégique. L’assurance homme clé peut compenser une baisse d’activité ou des frais de recrutement lorsque le départ d’un dirigeant ou d’un expert pénalise directement l’entreprise.
Flotte auto, associations et particuliers
S’ajoutent l’assurance flotte auto, l’assurance auto-entrepreneur, l’assurance association, la prévoyance collective et l’assurance retraite entreprise, ainsi que des solutions pour les profils expatriés. Cette diversité permet à des structures de tailles très différentes, d’une association locale à un groupe industriel, de trouver un interlocuteur unique plutôt que de démarcher plusieurs assureurs séparément.
Pourquoi passer par un courtier plutôt que directement par un assureur
La différence entre un courtier et un agent général est souvent mal comprise. L’agent général représente une seule compagnie d’assurance ; le courtier, lui, est mandaté par le client pour comparer et négocier auprès de plusieurs assureurs porteurs de risque. En France, cette activité impose une immatriculation à l’ORIAS , le registre officiel des intermédiaires en assurance, garantie minimale de sérieux pour le client final. Cette mission comprend également la vérification des délais de carence, des franchises et des exclusions susceptibles de limiter l’indemnisation dans les contrats d’assurance de personnes.
On peut voir le rôle du courtier comme celui d’un aimant : il attire vers un même point des garanties, des exclusions et des tarifs dispersés chez des dizaines de compagnies, puis trie ce qui colle réellement au risque du client et laisse tomber le reste. Sans ce tri, un dirigeant se retrouve à comparer seul des grilles de garanties écrites dans un vocabulaire technique (franchise, plafond de garantie, sinistralité, prime), sans repère pour juger si une clause d’exclusion est anodine ou si elle vide le contrat de sa substance en cas de coup dur. Cette capacité à centraliser puis filtrer l’information , plus que la simple mise en concurrence tarifaire, justifie l’intérêt de passer par un courtage plutôt que de contracter en direct. Cette analyse permet de mesurer concrètement l’utilité d’un courtier lorsque deux contrats affichent un prix proche mais prévoient des plafonds ou des exclusions très différents.
Avis clients : ce qu’ils révèlent et comment les lire
Les avis disponibles sur les plateformes d’annuaire ne sont pas unanimement positifs. Certains évoquent un délai de remboursement de frais médicaux jugé long, autour de 15 jours, ou une réponse à une demande de devis qui a dépassé 10 jours. D’autres signalent une difficulté à joindre un interlocuteur par téléphone ou par mail sur le moment.
Ces retours méritent d’être pris au sérieux plutôt que balayés : ils pointent des irritants réels dans la relation client, en particulier sur la réactivité. Ils ne signifient pas pour autant que l’ensemble des dossiers est mal traité. Un cabinet qui gère des programmes d’assurance complexes pour des entreprises peut connaître des pics de charge qui allongent ponctuellement les délais, surtout sur des demandes nécessitant l’aval de plusieurs assureurs partenaires. La bonne pratique, côté client, consiste à demander dès le premier échange un délai de traitement estimé et un point de contact nommé, plutôt qu’une adresse générique : cela réduit fortement le risque de se retrouver sans réponse pendant une dizaine de jours.
Pour un dossier urgent, sinistre à déclarer ou devis à obtenir avant une échéance contractuelle, il est recommandé de relancer par téléphone après 48 heures sans retour écrit, plutôt que d’attendre passivement une réponse par mail.
Comment obtenir un devis ou un programme d’assurance sur mesure
La démarche pour solliciter Verspieren suit une logique classique de courtage : un premier contact permet de décrire l’activité, les biens ou les personnes à couvrir, et les garanties déjà en place le cas échéant. Le courtier interroge ensuite plusieurs assureurs pour construire une proposition, puis la présente accompagnée d’explications sur les exclusions et les plafonds.
Pour gagner du temps, il est utile de préparer avant le rendez-vous :
- le numéro SIRET et le secteur d’activité précis de l’entreprise ou de l’association ;
- les contrats d’assurance actuels, avec leurs échéances de résiliation ;
- une estimation du chiffre d’affaires ou de la valeur des biens à assurer ;
- l’historique de sinistres des trois à cinq dernières années, s’il existe.
Ces éléments permettent au courtier de bâtir une proposition réaliste dès le premier échange, plutôt que de multiplier les allers-retours. En cas de sinistre une fois le contrat souscrit, la règle est la même que chez tout assureur : déclarer sans délai, par écrit, en conservant une preuve de l’envoi, pour éviter toute contestation sur les délais de déclaration prévus au contrat.

- Assurance agence de voyage : les garanties obligatoires et les protections à prévoir - 9 octobre 2026
- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Commissions, secteurs, preuves de sérieux : comment choisir une société de courtage ?
 Comptabilisation franchise assurance véhicule : compte 7587, compte 79 et pièges à éviter
 Assurance pro économiste : protection réelle ou simple formalité administrative ?
 Assurance machine industrielle : protection stratégique ou simple dépense ?