
Assurance perte d’exploitation : comment évaluer le manque à gagner réel après un sinistre ?
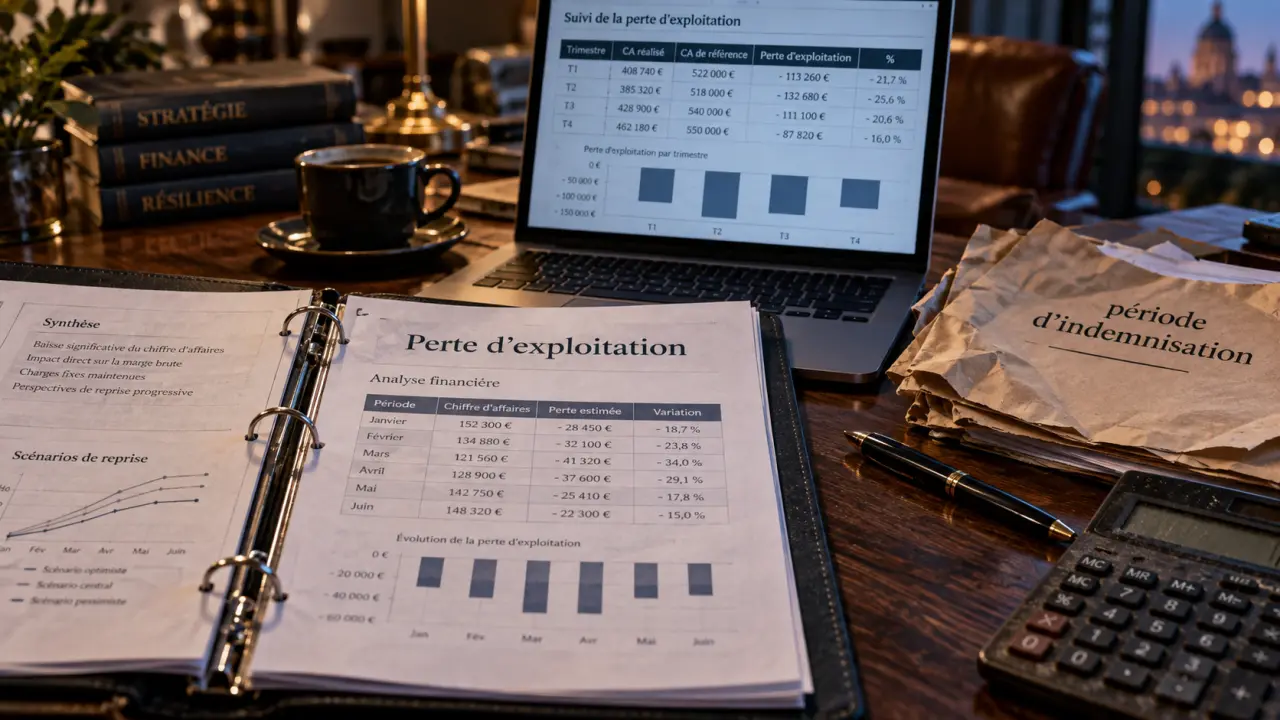
Lorsqu’un sinistre survient, qu’il s’agisse d’un incendie, d’un dégât des eaux majeur ou d’une cyberattaque, la survie de l’entreprise ne dépend pas uniquement de la réparation des locaux ou du remplacement du matériel. Le véritable péril réside dans l’arrêt forcé de l’activité. L’assurance perte d’exploitation agit comme un rempart pour maintenir la continuité financière lorsque le chiffre d’affaires chute brutalement.
Comprendre le rôle de l’assurance perte d’exploitation
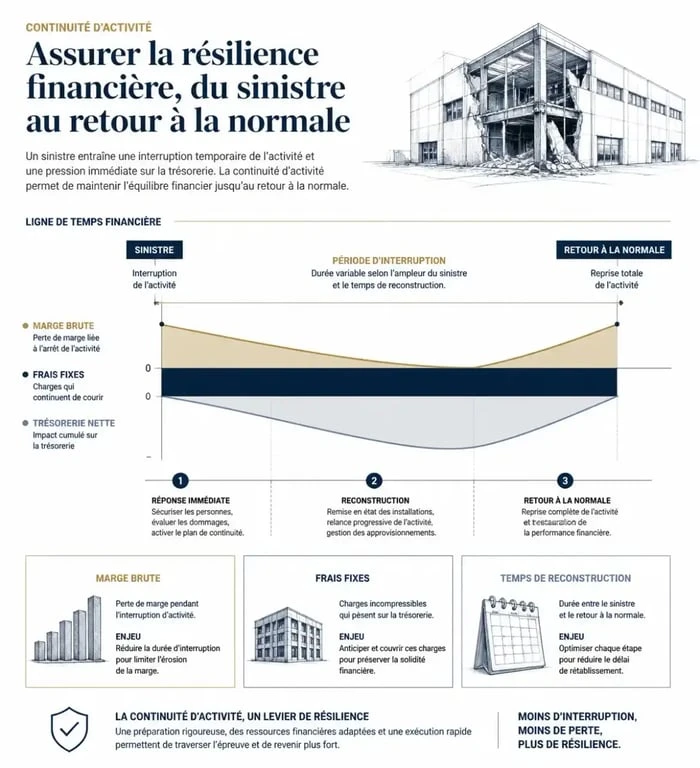
Contrairement aux garanties dommages aux biens qui financent la reconstruction physique, l’assurance perte d’exploitation est une garantie financière. Son rôle est de compenser la marge brute perdue pendant la période nécessaire à la remise en état de l’entreprise. Elle vise à replacer l’entreprise dans la situation économique qui aurait été la sienne sans le sinistre.
Testez vos connaissances : Assurance Perte d’Exploitation
Cette protection couvre trois types de charges :
Les frais fixes qui continuent de courir malgré l’arrêt de la production, tels que les loyers, les abonnements et les intérêts d’emprunt. Le maintien des salaires du personnel que l’entreprise souhaite conserver durant la crise. Enfin, la perte de bénéfice net qui aurait été générée par l’activité interrompue.
La méthode de calcul : au-delà de la simple soustraction
L’évaluation du préjudice financier exige une grande précision. La plupart des assureurs se basent sur la notion de marge brute, différente de la définition comptable classique. Dans le cadre assurantiel, elle correspond au chiffre d’affaires diminué des charges variables, comme les matières premières, les frais de transport ou les redevances.
La période d’indemnisation : le facteur temps
La durée maximale d’indemnisation est un point critique souvent sous-estimé. Si vous choisissez une période de 12 mois, mais que la reconstruction de votre usine prend 18 mois, les six mois restants demeurent à votre charge. Il est nécessaire d’aligner cette durée sur le temps réel requis pour retrouver une capacité de production normale, plutôt que sur une estimation optimiste.
L’analyse de la résilience opérationnelle
Pour anticiper ce besoin, les gestionnaires de risques évaluent le seuil de bascule de chaque département. Une entreprise dépendante d’une machine unique doit mesurer non seulement le coût du remplacement, mais surtout le temps de latence avant la rupture de la chaîne logistique. Cette approche permet de calibrer les montants garantis en fonction de la dépendance réelle aux outils de production, plutôt que de se baser sur des calculs forfaitaires qui ignorent la complexité des flux internes.
Les pièges classiques dans la déclaration des montants
Sous-estimer les capitaux à garantir entraîne souvent l’application de la règle proportionnelle de capitaux en cas de sinistre. Si votre contrat prévoit une couverture pour 500 000 euros et que votre marge brute réelle atteint 1 000 000 euros, l’assureur peut limiter l’indemnisation à 50 % de votre perte réelle.
L’impact des frais permanents
Il est impératif de recenser l’ensemble des frais incompressibles. Beaucoup de dirigeants oublient d’inclure les coûts liés au maintien des contrats de maintenance, les taxes foncières ou les primes d’assurance. Une revue annuelle avec votre expert-comptable permet d’ajuster ces montants pour éviter toute mauvaise surprise lors de la déclaration du sinistre.
Optimiser son contrat : les extensions de garanties indispensables
La couverture de base suffit rarement face à la complexité des chaînes d’approvisionnement modernes. Certaines extensions permettent de sécuriser des pans entiers de votre activité paralysés par des événements extérieurs.
L’extension dépendance aux fournisseurs permet une indemnisation si un fournisseur clé subit lui-même un sinistre. L’extension carence couvre la défaillance des réseaux comme l’électricité, internet ou l’eau. Enfin, la garantie frais supplémentaires prend en charge les coûts liés à la location de locaux provisoires ou à la sous-traitance.
Le rôle du sinistre et l’accompagnement d’expert
Dès le lendemain du sinistre, la phase de gestion de crise débute. Il est conseillé de faire appel à un expert d’assuré indépendant de la compagnie. Ce professionnel chiffre précisément le manque à gagner, prépare les éléments comptables et négocie avec l’expert de la compagnie pour garantir une indemnisation à la hauteur du préjudice subi.
L’assurance perte d’exploitation n’est pas un simple coût comptable, mais un investissement dans la pérennité de votre structure. La clé réside dans une évaluation rigoureuse, une mise à jour régulière des capitaux et une compréhension fine des extensions qui protègent les maillons faibles de votre chaîne de valeur.

- Assurance perte d’exploitation : comment évaluer le manque à gagner réel après un sinistre ? - 21 septembre 2026
- Courtier en assurance : simple intermédiaire ou véritable levier de protection pour vos contrats ? - 20 septembre 2026
- Assurance pharmacien titulaire : 5 risques majeurs et garanties indispensables pour protéger votre officine - 19 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Courtier en entreprise : rôle, coût et gain réel sur un prêt professionnel
 Refus d’indemnisation en assurance professionnelle : preuves, délais et recours pour le contester
 RC pro, cyber, multirisque : les garanties à ne pas négliger pour un expert-comptable
 Assurance prêt matériel professionnel : protection vitale ou coût superflu pour votre entreprise ?