
Assurance matériel location : les exclusions peuvent coûter plus cher que la franchise
Une assurance matériel location ne se résume pas à une ligne ajoutée au contrat ou à une franchise annoncée au comptoir. Elle détermine surtout qui paie lorsque l’équipement est volé, endommagé, perdu ou rendu trop tard. Avant de signer, vérifiez le matériel couvert, les risques garantis et les situations dans lesquelles le loueur peut refuser toute prise en charge.
Ce que couvre réellement une assurance matériel location
Le principe est simple : selon les conditions prévues, l’assurance limite la somme restant à la charge du locataire lorsqu’un sinistre touche le matériel loué. Cette protection peut être proposée par le loueur, intégrée à une offre professionnelle ou souscrite auprès d’un assureur externe. Elle concerne aussi bien les outils de chantier que le matériel audiovisuel, les équipements informatiques, les appareils événementiels ou les équipements de loisirs.
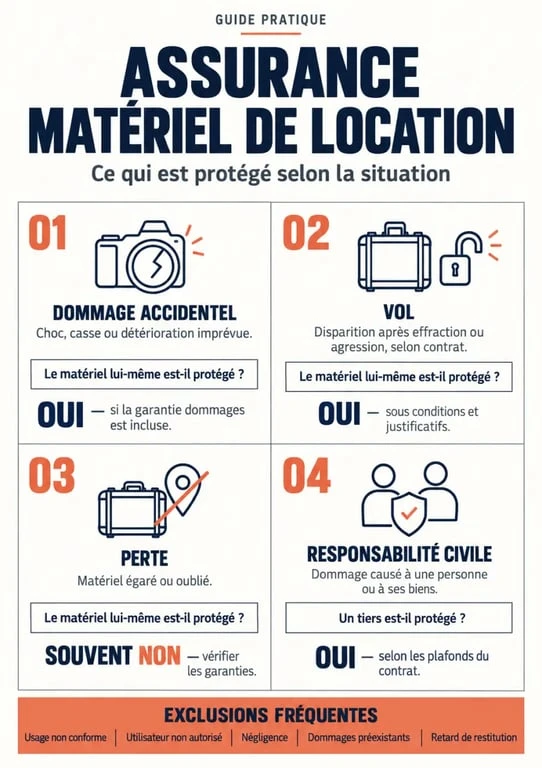
Dommages accidentels : une garantie utile, mais rarement illimitée
La casse accidentelle est souvent la première garantie recherchée. Une chute, un choc pendant le transport ou une mauvaise manipulation peuvent endommager un appareil coûteux en quelques secondes. Pourtant, la prise en charge dépend de la nature du dommage. Une détérioration soudaine et involontaire n’est pas traitée comme une usure progressive, une panne liée à un mauvais entretien ou un dommage causé par un usage non conforme.
Vérifiez donc si l’assurance couvre les réparations, le remplacement par un matériel de valeur équivalente ou seulement une partie de sa valeur. Certains contrats distinguent aussi les accessoires. Batterie, câble, objectif, chargeur, housse, télécommande ou pièce de fixation peuvent faire l’objet d’un traitement séparé.
Vol, perte et disparition : des garanties très encadrées
Le vol est souvent couvert sous conditions. Le matériel doit généralement être entreposé dans un lieu fermé, attaché, surveillé ou placé dans un véhicule verrouillé, selon des modalités précises. Laisser une mallette visible sur un siège de voiture, prêter l’équipement à une personne non déclarée ou abandonner un outil sur un chantier peut entraîner une exclusion.
La perte demande une attention particulière. Elle n’est pas automatiquement assimilée à un vol. Un matériel égaré pendant un déplacement, oublié dans un train ou rendu incomplet peut rester entièrement à la charge du locataire. La différence entre un vol avec effraction, une disparition inexpliquée et une négligence pèse souvent dans l’application de la garantie.
Les exclusions à lire avant de regarder le montant de la franchise
La franchise correspond à la somme qui reste à payer après l’intervention éventuelle de l’assurance. Elle compte, mais elle ne doit pas faire oublier les exclusions. Lorsqu’un sinistre relève d’une exclusion, la franchise ne s’applique plus : le locataire peut devoir indemniser l’intégralité du préjudice.
- Usage non conforme : utilisation d’un appareil dans des conditions interdites par le fabricant ou le loueur.
- Utilisateur non autorisé : prêt du matériel à une personne absente du contrat ou ne disposant pas des compétences requises.
- Négligence caractérisée : matériel laissé sans surveillance, mal protégé ou transporté de manière inadaptée.
- Dommages préexistants : défaut constaté avant la location et non signalé lors de la prise en charge.
- Retard de restitution : frais de location supplémentaires, pénalités ou préjudice subi par le loueur en raison de l’indisponibilité du matériel.
Une confusion fréquente concerne la responsabilité civile. Elle peut intervenir lorsqu’un matériel loué cause un dommage à un tiers, mais elle ne couvre pas nécessairement le bien loué lui-même. À l’inverse, une assurance dommage au matériel peut protéger l’équipement sans prendre en charge les conséquences d’un accident causé à une autre personne. Ces deux besoins doivent être examinés séparément.
Comparer les offres sans se contenter du prix affiché
Deux assurances matériel location proposées au même tarif peuvent offrir des protections très différentes. Une comparaison utile repose sur les conditions d’indemnisation et sur la procédure prévue en cas de problème, pas seulement sur le montant de la cotisation.
| Point à comparer | Question à poser | Pourquoi c’est important |
|---|---|---|
| Matériel assuré | Les accessoires et consommables sont-ils inclus ? | Un élément manquant peut être facturé séparément. |
| Montant garanti | La valeur de remplacement est-elle couverte ? | La réparation peut être insuffisante si le matériel est irréparable. |
| Franchise | Est-elle fixe, variable ou appliquée par sinistre ? | Son impact change selon la nature et le nombre de dommages. |
| Vol | Quelles mesures de protection sont exigées ? | Le non-respect d’une condition peut annuler la garantie. |
| Territoire | Le matériel est-il couvert pendant un déplacement ou à l’étranger ? | Une location utilisée hors de la zone prévue peut ne plus être assurée. |
| Déclaration | Quels justificatifs faut-il fournir après un sinistre ? | Photos, dépôt de plainte et constat peuvent conditionner le remboursement. |
Une assurance pertinente doit aussi correspondre à la durée et au contexte de location. Pour une perceuse utilisée une journée dans un logement, les enjeux diffèrent de ceux d’une caméra professionnelle transportée sur plusieurs sites ou d’une nacelle mobilisée sur un chantier. Plus le matériel circule, plus les risques liés au transport, au stockage et à la manipulation doivent être détaillés.
Prévenir le litige dès la remise du matériel
La protection commence avant la première utilisation. Lors de la remise, prenez le temps de vérifier l’état général du matériel avec le loueur. Photographiez les rayures, les impacts, les numéros de série et les accessoires fournis. Demandez que les anomalies soient notées sur le document de départ : une réserve orale est difficile à prouver au moment du retour.
Le matériel loué comme une vitrine mobile
Un équipement loué passe souvent d’un véhicule à un domicile, d’un entrepôt à un lieu d’intervention, puis à un point de restitution. À chaque transition, il devient visible, exposé et plus facile à égarer. Considérer le matériel comme une fenêtre ouverte sur votre organisation aide à repérer les failles : coffre accessible, zone de déchargement encombrée, local partagé ou badge accessible à plusieurs personnes. Prévoir un emplacement dédié, une personne responsable et une traçabilité des déplacements réduit le risque de vol et les discussions sur la responsabilité.
Conserver les preuves au bon moment
En cas d’incident, n’attendez pas la restitution pour prévenir le loueur. Informez-le rapidement, sécurisez ce qui peut l’être et conservez les éléments utiles : photos datées, témoignages, facture de location, références du matériel et échanges écrits. Pour un vol, un dépôt de plainte peut être exigé. Pour un dommage, le loueur peut vouloir constater l’état de l’équipement avant toute réparation ou intervention extérieure.
Au retour, effectuez si possible un contrôle contradictoire. Faites préciser les défauts constatés, demandez une copie du relevé et évitez de valider un document imprécis. Cette rigueur ne remplace pas une assurance matériel location, mais elle évite de la solliciter pour des dommages qui existaient déjà ou qui ne vous sont pas imputables.
Choisir une protection adaptée à son usage plutôt qu’un forfait automatique
Pour sélectionner la bonne formule, commencez par évaluer le risque réel : valeur du matériel, fragilité, fréquence d’utilisation, conditions de transport, lieu de stockage et nombre d’utilisateurs. Une option de rachat partiel de franchise peut être intéressante pour un équipement coûteux ou exposé, à condition que les exclusions restent acceptables. Elle sera moins pertinente si la location est courte, le matériel peu sensible et les garanties déjà incluses dans une assurance professionnelle existante.
Avant de payer une couverture supplémentaire, relisez aussi vos contrats en cours. Certaines cartes bancaires, assurances habitation ou multirisques professionnelles prévoient des garanties pour des biens loués, mais leurs plafonds, leurs territoires et leurs exclusions peuvent différer du contrat de location. Le bon choix consiste à éviter les doublons tout en couvrant les risques qui restent exclus.
En pratique, une assurance matériel location fiable est celle dont vous comprenez les limites avant le sinistre : montant restant à payer, règles de surveillance, procédure de déclaration et valeur prise en compte. Cette lecture préalable protège mieux qu’une promesse de couverture formulée en quelques mots.

- Courtier en assurance : simple intermédiaire ou véritable levier de protection pour vos contrats ? - 20 septembre 2026
- Assurance pharmacien titulaire : 5 risques majeurs et garanties indispensables pour protéger votre officine - 19 septembre 2026
- Assurance pour fleuriste local : un dégât des eaux peut stopper toute l’activité - 18 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance professionnelle sage-femme : couvrir la RCP, les actes et les lieux d’exercice
 Morsure, fugue, dégâts : ce que doit couvrir une assurance professionnelle garde d’animaux
 Prix assurance décennale auto entrepreneur : pourquoi le métier compte plus que le statut
 Santé, prévoyance et retraite : ce qu’un courtier en assurance de personnes vérifie vraiment