
Assurance médecin : distinguez la RCP, la prévoyance et la protection du cabinet
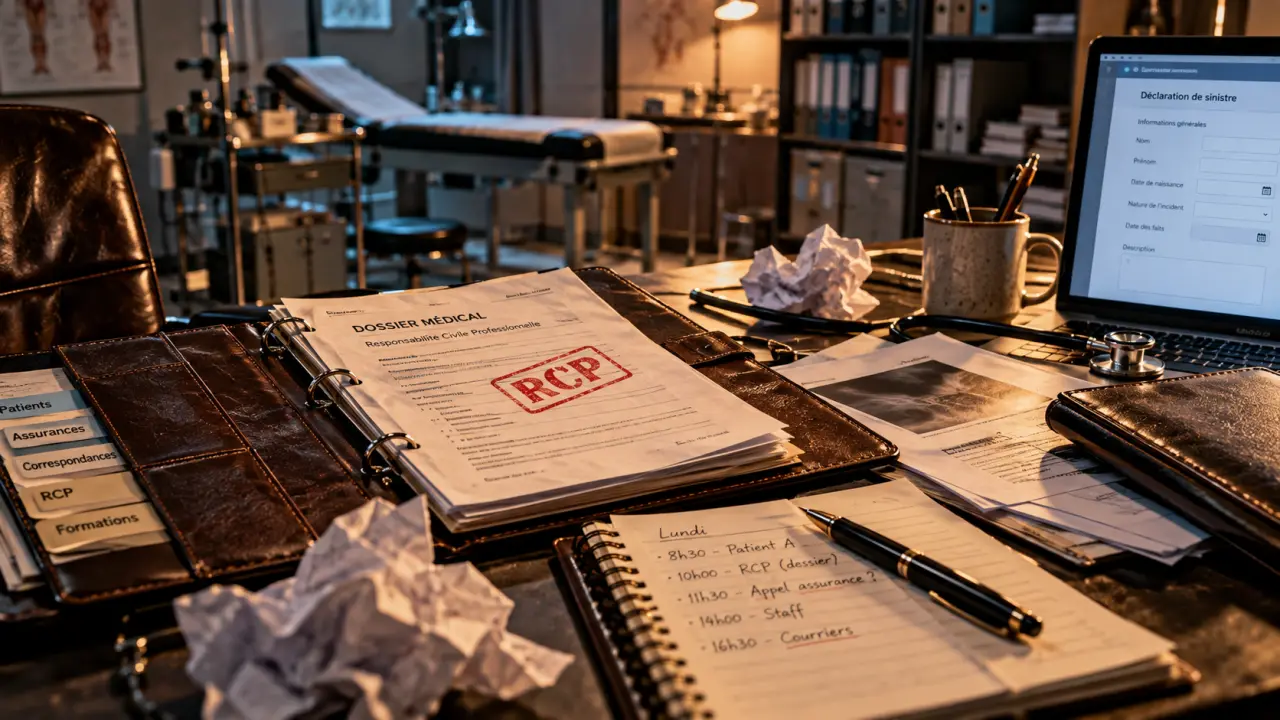
Une assurance médecin ne repose pas sur un contrat unique. Responsabilité civile professionnelle, prévoyance, complémentaire santé et protection des locaux ou du matériel couvrent des risques différents. Le bon choix commence par une question simple : que faut-il protéger, les patients, les revenus du praticien, l’activité ou le patrimoine professionnel ?
Commencer par la responsabilité civile professionnelle
La responsabilité civile professionnelle, souvent appelée RCP médicale, couvre les conséquences financières d’un dommage causé à un patient dans le cadre des soins. Une erreur, une omission, un retard de diagnostic allégué ou une complication peuvent entraîner une réclamation. Selon les conditions du contrat, l’assureur organise alors la défense du médecin et indemnise les préjudices lorsque sa responsabilité est retenue.
Cette garantie forme la base de l’assurance médecin, mais elle ne se compare pas uniquement sur son prix. La spécialité exercée, les actes pratiqués, le statut du praticien, le lieu d’exercice et le volume d’activité influencent directement l’exposition au risque. Un généraliste, un anesthésiste, un chirurgien, un radiologue ou un médecin esthétique n’ont pas le même profil.
Examiner les actes réellement pratiqués
La déclaration d’activité doit être précise. Une garantie conçue pour les consultations courantes ne couvre pas forcément un nouvel acte technique, une activité de télémédecine, des expertises, un remplacement ou une intervention dans une autre structure. Avant de signer, reprenez votre activité réelle : gestes invasifs, prescriptions spécifiques, actes à visée esthétique, travail en établissement, enseignement ou participation à des essais. Toute évolution doit être signalée par écrit à l’assureur.
Ne pas négliger la défense et les réclamations tardives
En cas de litige, les frais ne se limitent pas à une éventuelle indemnisation. Expertise médicale, avocat, procédure amiable ou judiciaire et temps consacré au dossier peuvent peser sur l’exercice. Lisez donc les modalités de défense, les plafonds de garantie, les franchises et les exclusions. La date de prise d’effet, la reprise du passé et la couverture après une cessation d’activité comptent aussi, notamment lors d’un changement d’assureur ou d’un départ à la retraite.
Protéger ses revenus avec une prévoyance adaptée
La RCP protège contre les conséquences d’un dommage causé à autrui. Elle ne compense pas, à elle seule, la baisse de revenus d’un médecin malade ou accidenté. C’est le rôle de la prévoyance. Celle-ci peut prévoir des indemnités journalières en cas d’arrêt de travail, puis une rente si l’invalidité devient durable, ainsi qu’un capital ou une rente pour les proches en cas de décès.
Pour un médecin libéral, la question centrale est simple : combien de temps le foyer et le cabinet peuvent-ils fonctionner sans honoraires ? Il faut intégrer les charges fixes qui continuent pendant l’arrêt : loyer, secrétariat, logiciel métier, cotisations, véhicule professionnel ou crédit. Une couverture qui remplace seulement une partie du revenu personnel peut être insuffisante si les dépenses du cabinet restent à régler.
Comparer les définitions, pas seulement le montant annoncé
Deux contrats affichant une indemnité similaire peuvent fonctionner très différemment. Le délai de franchise indique le nombre de jours avant le début de l’indemnisation. La définition de l’incapacité et de l’invalidité compte tout autant : le contrat évalue-t-il l’impossibilité d’exercer sa spécialité ou la capacité à exercer une autre profession ? Les exclusions liées à certaines affections, aux sports, aux troubles psychiques ou aux pathologies du dos doivent être lues attentivement, sans s’arrêter aux arguments commerciaux.
Une prévoyance pertinente se calcule à partir d’un budget, pas d’une formule standard. Additionnez les dépenses incompressibles du foyer et celles du cabinet, puis déduisez les revenus de remplacement éventuellement attendus. Cette estimation donne un niveau de protection cohérent. Elle évite de découvrir trop tard qu’une indemnité confortable sur le papier ne couvre pas la réalité mensuelle.
Assurer aussi le cabinet, les données et l’organisation quotidienne
Le cabinet médical concentre des risques matériels et opérationnels : dégât des eaux, incendie, vol, bris de matériel, perte de marchandises, indisponibilité temporaire des locaux ou litige avec un prestataire. Une assurance multirisque professionnelle peut couvrir les biens, les aménagements et, selon les garanties souscrites, certaines pertes d’exploitation. Les équipements doivent être déclarés à leur valeur de remplacement, surtout lorsqu’ils sont spécialisés ou mobiles.
La continuité d’activité commence par des scénarios concrets
Imaginez un sinistre qui rend le cabinet inaccessible pendant plusieurs semaines. Où consulter ? Comment prévenir les patients ? Qui récupère les dossiers, les rendez-vous et les moyens de paiement ? Cette réflexion permet de préparer la continuité de l’activité : assistance, prise en charge de frais supplémentaires, location de matériel ou transfert d’activité peuvent compter autant que l’indemnisation finale. Pour une maison de santé ou un cabinet de groupe, les responsabilités entre associés et occupants doivent aussi être clairement réparties.
Chaque consultation laisse une trace dans l’organisation : agenda, compte rendu, pièce justificative, message sécurisé, facture et données de santé. Protéger le cabinet ne consiste donc pas uniquement à assurer une table d’examen ou un échographe. Une panne informatique, un accès frauduleux ou la perte d’un poste de travail peut désorganiser le suivi des patients. Des sauvegardes testées, des accès individualisés, une procédure de signalement et une assistance informatique prévue au contrat réduisent le temps d’interruption et les erreurs lors de la reprise.
Faire le tri entre les garanties utiles et les doublons
L’empilement de contrats est fréquent chez les médecins : assurance personnelle, contrat du cabinet, garantie proposée par une banque, couverture d’un établissement ou régime collectif du conjoint. Avant de souscrire, demandez les notices et comparez les garanties déjà acquises. Un doublon n’apporte pas toujours une meilleure indemnisation. À l’inverse, une zone non couverte peut apparaître entre deux contrats censés se compléter.
| Besoin à couvrir | Garantie à vérifier | Question pratique |
|---|---|---|
| Réclamation d’un patient | RCP et défense | Mes actes et ma spécialité sont-ils tous déclarés ? |
| Arrêt de travail | Prévoyance | Quel revenu et quelles charges restent à financer ? |
| Sinistre au cabinet | Multirisque et perte d’exploitation | Combien coûte une interruption de plusieurs semaines ? |
| Litige professionnel | Protection juridique | Quels frais de défense et domaines sont inclus ? |
Comparer une assurance médecin avec une méthode simple
Pour obtenir des propositions comparables, préparez le même dossier pour chaque interlocuteur : spécialité, statut, chiffre d’affaires ou revenus à protéger, actes réalisés, antécédents de sinistres, effectif du cabinet, valeur du matériel et garanties existantes. Demandez ensuite un comparatif écrit des plafonds, franchises, délais d’attente, exclusions et conditions de résiliation.
- Hiérarchisez les risques : responsabilité envers les patients, arrêt de travail, sinistre du cabinet et protection du patrimoine.
- Contrôlez les exclusions avant la cotisation : elles déterminent les situations réellement indemnisables.
- Vérifiez les plafonds au regard des conséquences possibles d’un sinistre dans votre spécialité.
- Actualisez les contrats après une installation, une association, l’achat de matériel, une nouvelle activité ou une modification de revenus.
Enfin, conservez les conditions particulières, les avenants et les échanges importants avec l’assureur. En assurance, la qualité de la déclaration et la cohérence entre l’activité exercée et le contrat comptent autant que le niveau de cotisation. Une revue annuelle permet de conserver une protection adaptée à une pratique médicale qui évolue.

- Assurance médecin : distinguez la RCP, la prévoyance et la protection du cabinet - 30 septembre 2026
- Résiliation mutuelle : après un an, la lettre permet de partir sans attendre l’échéance - 29 septembre 2026
- Premier achat immobilier : les clés pour obtenir votre crédit - 29 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Unité de compte en assurance vie : viser plus de rendement, accepter la baisse possible
 Changer d’assurance restaurant : 4 leviers stratégiques pour optimiser vos garanties et réduire vos primes
 Assurance professionnelle : RC pro, pertes d’exploitation et salariés, les garanties qui comptent
 Assurance avocat : garanties obligatoires, exclusions à vérifier et réflexes avant de signer