
Assurance multirisque bureau : protection indispensable ou coût superflu pour votre entreprise ?
Lorsqu’une entreprise s’installe, la gestion de son environnement de travail passe souvent après les impératifs commerciaux. Pourtant, l’assurance multirisque bureau (MRB) constitue le socle de la résilience de votre activité face aux imprévus. Contrairement à une assurance responsabilité civile professionnelle qui couvre les dommages causés aux tiers, la MRB protège directement votre outil de travail et vos actifs.
Pourquoi l’assurance multirisque bureau est-elle le pilier de votre pérennité ?
Un dégât des eaux, un incendie ou un cambriolage peut paralyser une structure en quelques heures. Sans une couverture adaptée, ces événements ne sont pas seulement des désagréments logistiques, ils deviennent des menaces directes pour votre trésorerie et la survie de votre entreprise. La MRB permet de sécuriser vos ressources matérielles et d’assurer la continuité de vos opérations malgré les aléas.
Testez vos connaissances : Assurance Multirisque Bureau
La protection de vos actifs matériels
Votre bureau abrite un patrimoine souvent sous-estimé : matériel informatique, mobilier, stocks de marchandises ou documents confidentiels. La multirisque bureau indemnise la valeur de remplacement de ces équipements en cas de sinistre garanti. Il est nécessaire d’établir un inventaire précis et mis à jour régulièrement pour éviter toute déconvenue lors de l’indemnisation. Une évaluation rigoureuse garantit que le montant des capitaux assurés correspond à la réalité de vos besoins.
La continuité de l’activité après un choc
Au-delà de la réparation matérielle, la MRB inclut des garanties de perte d’exploitation. Si vos locaux deviennent inaccessibles, cette garantie prend le relais pour couvrir les charges fixes et le manque à gagner pendant la période de réinstallation. C’est ici que se joue la différence entre une simple difficulté passagère et une cessation d’activité forcée. Cette protection financière permet de maintenir le cap pendant que vous reconstituez votre environnement de travail.
Une stratégie rigoureuse de gestion des risques
Votre activité repose sur un équilibre fragile entre flux financiers, données numériques et actifs physiques. La multirisque bureau agit comme une enceinte de sécurité protégeant cet équilibre. En intégrant vos garanties de manière cohérente, vous transformez une charge administrative en un levier stratégique. Cette approche permet à vos ressources de fonctionner en synergie sans craindre l’impact d’une rupture extérieure. Une gestion proactive des risques transforme la protection de vos locaux en un investissement pour la stabilité à long terme.
Les garanties essentielles pour protéger votre activité
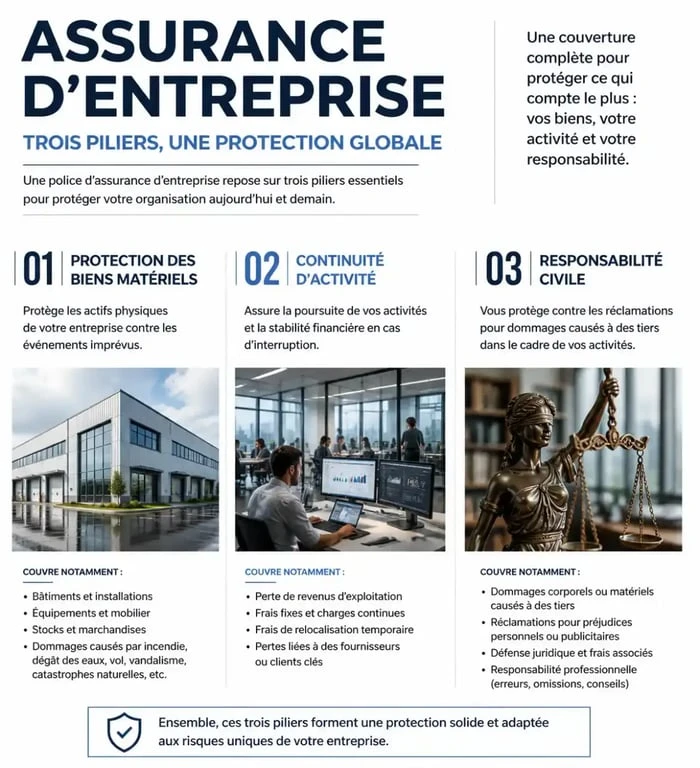
Une assurance multirisque bureau est un contrat modulaire. Il est préférable de cibler les options correspondant aux spécificités de votre métier plutôt que de souscrire à toutes les garanties par défaut. La garantie incendie et événements assimilés constitue la base, couvrant également la foudre ou l’explosion. Les dégâts des eaux représentent une cause de sinistre fréquente, souvent liée à la vétusté des canalisations ou à un voisin négligent. Le vol et le vandalisme sont indispensables si vous détenez du matériel informatique coûteux ou des stocks sensibles. Enfin, le bris de glace est essentiel pour les entreprises disposant de vitrines sur rue. Chaque option doit être évaluée selon votre implantation géographique et la nature de vos locaux. Un bureau en rez-de-chaussée nécessite une protection contre le vol plus robuste qu’un espace situé dans un immeuble sécurisé avec gardiennage.
Comment ajuster vos plafonds de garantie sans surpayer ?
L’erreur courante consiste à surévaluer ses besoins par crainte de manquer, ou à sous-estimer la valeur réelle de son contenu pour réduire la prime. La précision est votre meilleure alliée pour optimiser vos cotisations.
Guide pratique : 15 réflexes pour bien assurer votre entreprise : Découvrez les conseils essentiels de France Assureurs pour protéger efficacement votre activité, quel que soit votre statut ou la taille de votre structure.
L’évaluation réelle de vos actifs
Prenez le temps de réaliser un inventaire complet. Ne vous basez pas sur la valeur à neuf de vos équipements s’ils ont plusieurs années. Les assureurs appliquent des coefficients de vétusté. En connaissant la valeur vénale de votre mobilier et la valeur de remplacement de votre parc informatique, vous ajustez les plafonds de garantie au plus juste. Cette démarche évite de payer des primes pour des capitaux surévalués.
La règle proportionnelle : le piège à éviter
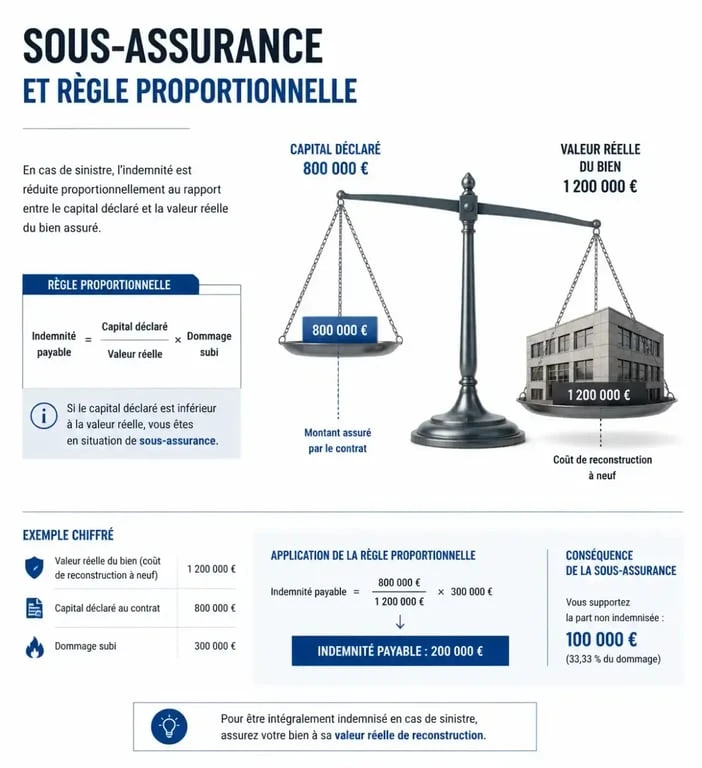
Si vous déclarez un capital mobilier de 10 000 € alors qu’il en vaut 20 000 €, vous risquez l’application de la règle proportionnelle en cas de sinistre. L’assureur pourrait ne vous indemniser qu’à hauteur de la moitié du préjudice, estimant que vous n’avez payé qu’une partie de la prime correspondant au risque réel. Un ajustement annuel, lors de la révision de votre bilan comptable, est une pratique de gestion saine et indispensable pour éviter cette déconvenue financière.
Les erreurs classiques qui fragilisent votre couverture
Certains détails techniques, souvent ignorés lors de la signature du contrat, peuvent rendre votre assurance inopérante. Oublier de déclarer un changement d’activité est une erreur fréquente. Si vous passez d’une activité de conseil à une activité incluant du stockage de produits inflammables, votre contrat actuel devient obsolète. De même, négliger les clauses de sécurité peut être fatal. Si votre contrat impose une alarme ou des serrures multipoints pour bénéficier de la garantie vol, l’absence de ces dispositifs entraîne un refus d’indemnisation. Enfin, soyez vigilant concernant l’inactivité prolongée. Certains contrats prévoient des restrictions si les locaux restent inoccupés pendant une période dépassant un certain nombre de jours. Vérifiez ces mentions si vous pratiquez le télétravail intensif ou des fermetures saisonnières. L’assurance multirisque bureau doit évoluer avec la croissance et les mutations de votre structure pour garantir une protection efficace en toutes circonstances.

- Assurance pharmacien titulaire : 5 risques majeurs et garanties indispensables pour protéger votre officine - 19 septembre 2026
- Assurance pour fleuriste local : un dégât des eaux peut stopper toute l’activité - 18 septembre 2026
- Assurance véhicule de service : les clauses qui peuvent réduire votre indemnisation - 17 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Commissions, secteurs, preuves de sérieux : comment choisir une société de courtage ?
 Transmission assurance vie : 152 500 € avant 70 ans, clause bénéficiaire et pièges à éviter
 Assurance pro économiste : protection réelle ou simple formalité administrative ?
 Assurance machine industrielle : protection stratégique ou simple dépense ?