
Assurance opticien : ce que vous payez vraiment entre remboursements et garanties
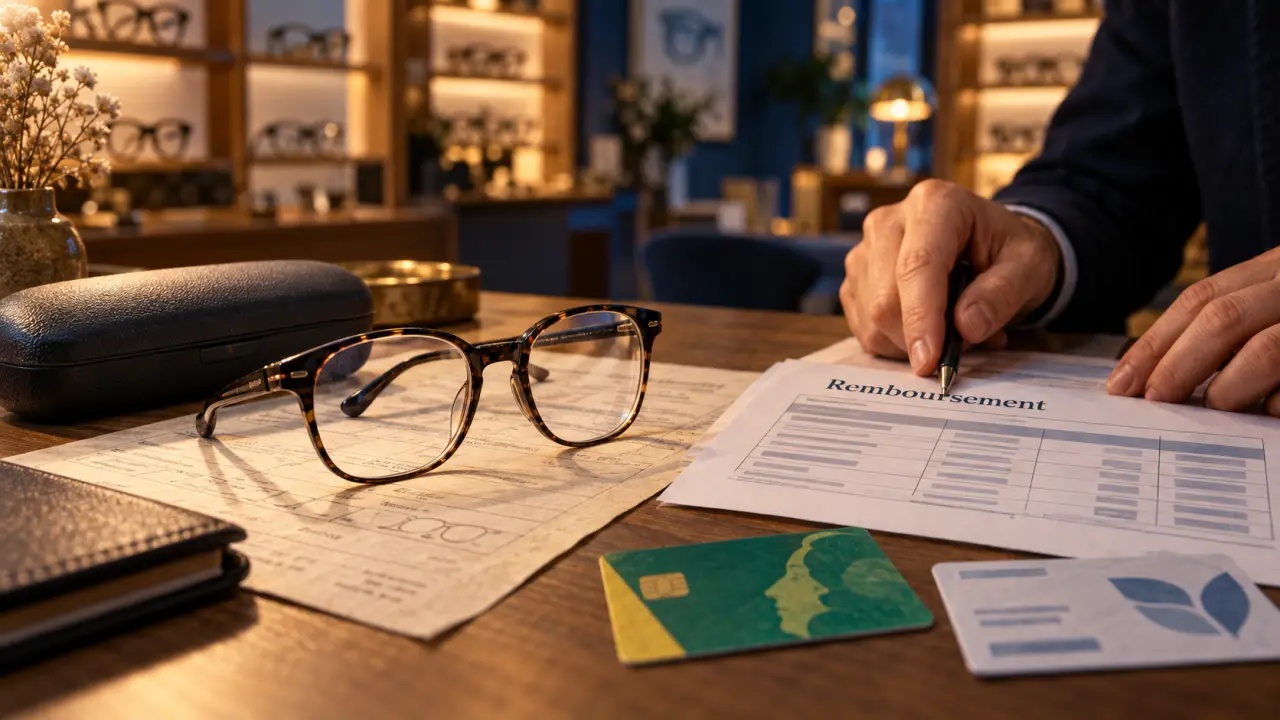
Chez l’opticien, le terme « assurance » recouvre plusieurs réalités : la complémentaire santé qui rembourse les lunettes, le tiers payant qui limite l’avance de frais et la garantie contre la casse, le vol ou la perte. Avant de choisir une monture ou des verres, distinguez ces protections. Vous connaîtrez ainsi le budget réellement restant à payer et éviterez de souscrire une garantie déjà incluse dans un autre contrat.
Ce que couvre l’assurance opticien au moment de l’achat
Dans le langage courant, l’assurance opticien désigne le plus souvent la prise en charge de l’équipement optique par l’Assurance Maladie et la mutuelle. L’opticien établit un devis détaillé, puis applique, lorsque c’est possible, le remboursement prévu par vos organismes. La couverture ne concerne pas seulement la monture. Elle dépend aussi du type de verres, de la correction prescrite, de l’âge de l’assuré et du réseau de soins associé à votre complémentaire.
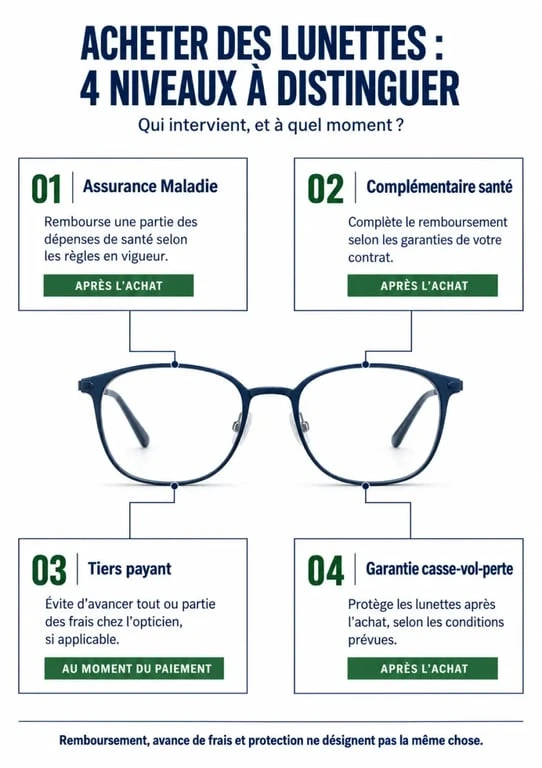
Assurance Maladie et complémentaire : deux niveaux distincts
L’Assurance Maladie rembourse une partie de l’optique sur la base de tarifs réglementés. La complémentaire santé intervient ensuite selon les garanties de votre contrat : forfait annuel ou par période, pourcentage de la base de remboursement, plafond spécifique pour les verres complexes ou formule intégrale dans le panier concerné. Le montant mis en avant dans une publicité de mutuelle ne suffit donc pas pour prévoir votre remboursement. Consultez la ligne consacrée à l’optique dans le tableau de garanties.
Demandez à l’opticien de distinguer clairement, sur le devis, le prix de la monture, celui de chaque verre, les éventuels traitements et le montant estimé des remboursements. Cette présentation permet de comparer deux équipements à correction équivalente, sans se limiter à leur prix affiché. Elle aide aussi à repérer immédiatement les options qui augmentent le reste à charge.
Le panier 100 % Santé et les équipements à prix libre
Selon votre contrat responsable et votre situation, vous pouvez accéder à un équipement du panier 100 % Santé, sans reste à charge dans les conditions prévues. L’opticien doit vous présenter cette possibilité lorsqu’elle correspond à votre ordonnance. Cela ne signifie pas que toutes les montures, tous les amincissements ou toutes les options sont inclus. Les équipements à tarifs libres restent disponibles, avec une prise en charge dépendante de votre garantie.
Demandez deux simulations : l’une avec une solution relevant du panier concerné, l’autre avec l’équipement que vous préférez. Vous mesurerez ainsi le surcoût lié à une monture, à un traitement ou à une technologie de verre particulière. Cette comparaison permet de choisir en connaissance de cause, sans confondre le prix de l’équipement avec le montant réellement payé après remboursement.
Tiers payant chez l’opticien : comprendre ce que vous paierez sur place
Le tiers payant évite d’avancer tout ou partie des sommes prises en charge. Si l’opticien est relié à votre caisse et à votre complémentaire, il peut transmettre les informations nécessaires et déduire directement les remboursements estimés. Vous réglez alors le reste à charge, s’il existe. Cette facilité dépend de la validité de vos droits, de votre contrat et des échanges entre les différents organismes.
Remboursement des lunettes et dispositif 100 % Santé : Découvrez les conditions de prise en charge d’une nouvelle paire de lunettes selon l’ordonnance et le dispositif 100 % Santé.
Les documents à présenter avant de commander
Apportez votre ordonnance en cours de validité, votre carte Vitale et votre carte de mutuelle, ou une attestation de droits lisible. Si votre complémentaire ne pratique pas le tiers payant avec l’opticien choisi, conservez soigneusement la facture acquittée et la feuille de soins éventuelle. Ces documents serviront à demander le remboursement après le paiement.
- Vérifiez que le nom de l’assuré et le numéro de contrat sont à jour.
- Signalez tout changement récent de mutuelle ou de régime d’Assurance Maladie.
- Demandez si l’accord de la complémentaire est immédiat ou soumis à validation.
- Conservez le devis signé, la facture et les documents de garantie de l’équipement.
Pourquoi un reste à charge peut subsister
Un reste à charge ne traduit pas forcément une erreur. Il peut résulter d’un plafond de remboursement atteint, d’une fréquence de renouvellement non respectée, d’options exclues du contrat ou d’un équipement choisi hors panier à prise en charge intégrale. Une différence entre l’estimation et le remboursement final peut aussi apparaître si les droits transmis ne correspondent pas à ceux attendus. En cas de doute, demandez une explication ligne par ligne avant le paiement définitif.
Comparer une assurance opticien sans se laisser guider par le seul forfait
Pour choisir ou évaluer une complémentaire, le forfait optique ne doit pas être examiné seul. Une formule attractive pour une paire de lunettes peut être moins adaptée si elle réduit fortement les remboursements en hospitalisation, en soins dentaires ou en audiologie. Votre besoin dépend de votre correction, de la fréquence de renouvellement, de la présence d’enfants équipés et de votre préférence pour certaines options de verres.
| Point à vérifier | Pourquoi c’est important | Question utile à poser |
|---|---|---|
| Monture et verres | Les plafonds peuvent être différents selon l’équipement. | Le montant couvre-t-il l’ensemble de ma correction ? |
| Réseau partenaire | Il peut donner accès à des tarifs négociés ou au tiers payant. | L’opticien que je souhaite consulter en fait-il partie ? |
| Renouvellement | La prise en charge est encadrée selon l’âge et la situation. | À partir de quand puis-je renouveler mon équipement ? |
| Options | Certains traitements ou personnalisations restent partiellement couverts. | Quels suppléments resteront à ma charge ? |
Une lecture attentive évite aussi une confusion fréquente : un réseau de soins n’impose pas toujours un opticien, mais les conditions tarifaires peuvent être plus favorables chez les professionnels partenaires. Comparez donc le prix final après remboursement, la qualité du conseil et les services inclus, plutôt que le seul taux affiché dans la garantie.
Le choix de l’équipement influence aussi le budget dans le temps. Une monture fragile peut entraîner une réparation, puis l’achat d’une nouvelle paire si la réparation intervient trop tard. Le budget de renouvellement risque alors d’être déjà entamé lorsque la correction évolue. Choisir une monture adaptée à l’usage quotidien, demander le prix des pièces détachées et conserver une paire de secours peut limiter ces dépenses. Cette précaution est parfois plus rentable qu’une protection additionnelle souscrite sans examiner ses exclusions.
Garantie casse, vol et perte : une assurance vraiment utile ?
Certains opticiens proposent une assurance ou une extension de garantie pour les lunettes. Elle peut couvrir la casse accidentelle, parfois le vol ou la perte, pendant une durée définie. Ces contrats ne remplacent pas la complémentaire santé : ils interviennent après l’achat et selon leurs propres conditions. Leur intérêt dépend de votre mode de vie, de la valeur de l’équipement et des protections déjà prévues dans vos autres contrats.
Lire les exclusions avant de signer
Une garantie peut limiter le nombre de sinistres, prévoir une franchise, exclure l’usure, imposer le remplacement par un modèle équivalent ou exiger des justificatifs en cas de vol. La perte est souvent traitée plus strictement que la casse. Vérifiez aussi si les verres et la monture sont couverts ensemble, si l’assurance s’applique aux enfants et si une réparation doit être tentée avant le remplacement.
Avant d’accepter une option payante, examinez vos contrats existants. Certaines assurances habitation, cartes bancaires ou garanties affinitaires peuvent déjà inclure une protection, avec des limites variables. L’objectif est d’identifier le risque qui resterait réellement à votre charge, puis de comparer cette exposition au prix de l’extension proposée par l’opticien.
Les réflexes à adopter avant de valider votre équipement
Un achat optique se prépare avec quelques vérifications simples. Commencez par demander un devis normalisé et une estimation de prise en charge. Contactez votre mutuelle si un montant vous semble incertain, notamment pour des verres progressifs, très amincis ou fortement personnalisés. Choisissez enfin un opticien pour la clarté de ses explications autant que pour son tarif : les ajustements, l’entretien et le suivi de l’équipement comptent aussi dans le coût réel.
- Faites préciser le reste à charge avant toute commande.
- Comparez une offre du panier 100 % Santé avec l’équipement envisagé.
- Vérifiez les règles de renouvellement de votre garantie optique.
- Examinez les conditions d’une assurance casse ou vol avant de la payer.
- Gardez tous les justificatifs jusqu’à la fin des remboursements et de la garantie.
Une assurance opticien bien comprise ne se résume pas au montant remboursé. Elle associe la couverture santé, la simplicité du tiers payant, le choix de l’équipement et, si nécessaire, une protection contre les accidents. En posant ces questions avant de commander, vous maîtrisez mieux votre budget tout en préservant votre confort visuel.

- Assurance pharmacien titulaire : 5 risques majeurs et garanties indispensables pour protéger votre officine - 19 septembre 2026
- Assurance pour fleuriste local : un dégât des eaux peut stopper toute l’activité - 18 septembre 2026
- Assurance véhicule de service : les clauses qui peuvent réduire votre indemnisation - 17 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Courtier en entreprise : rôle, coût et gain réel sur un prêt professionnel
 Refus d’indemnisation en assurance professionnelle : preuves, délais et recours pour le contester
 RC pro, cyber, multirisque : les garanties à ne pas négliger pour un expert-comptable
 Assurance prêt matériel professionnel : protection vitale ou coût superflu pour votre entreprise ?