
Assurance garde-meuble : ce que votre contrat couvre réellement en cas de sinistre
Entreposer des meubles, des cartons et des objets personnels dans un garde-meuble ne signifie pas qu’ils sont automatiquement protégés. En cas d’incendie, de dégât des eaux, de vol ou de dégradation, l’indemnisation dépend du contrat signé et des garanties souscrites. Avant de remettre les clés ou de fermer votre box, vérifiez qui assure vos biens, contre quels risques et dans quelles limites.
Pourquoi l’assurance garde-meuble n’est pas toujours incluse
La location d’un espace de stockage et l’assurance de son contenu sont deux prestations distinctes. Le gestionnaire met à disposition un local, un accès et parfois des dispositifs de sécurité comme la vidéosurveillance, un portail ou un contrôle d’accès. Ces mesures réduisent certains risques, mais elles ne remplacent pas nécessairement une assurance pour vos effets personnels.
Testez vos connaissances sur l’assurance garde-meuble
Certains centres proposent une couverture intégrée au contrat de location, souvent avec un plafond d’indemnisation défini. D’autres exigent une attestation d’assurance avant de remettre les accès. Certains vous laissent choisir entre leur formule et une extension de votre propre contrat. Lisez donc les conditions particulières : un espace « sécurisé » n’est pas forcément « assuré ».
La responsabilité du centre de stockage a des limites
Le professionnel peut être responsable s’il commet une faute, par exemple si les conditions de conservation prévues ne sont pas respectées. Il ne prend toutefois pas automatiquement en charge tous les dommages subis par vos biens. Un cambriolage malgré les dispositifs de sécurité, un incendie d’origine extérieure ou une fuite provenant d’un autre emplacement peuvent relever de garanties d’assurance plutôt que de sa responsabilité contractuelle.
Ne vous contentez pas d’une promesse orale. Demandez si une assurance est comprise, quel est le montant assuré, quelles franchises s’appliquent et quelles exclusions sont prévues. Ces informations permettent de vérifier rapidement si la protection proposée correspond à la valeur de ce que vous entreposez.
Les garanties à examiner avant de signer
Une assurance garde-meuble efficace couvre les événements plausibles et coûteux, sans donner une impression trompeuse de protection. Les garanties varient selon les contrats, mais plusieurs points méritent une attention particulière.
- Incendie et explosion : vérifiez la prise en charge des dommages causés directement par le feu, la fumée ou l’intervention des secours.
- Dégât des eaux : une fuite, une infiltration ou une rupture de canalisation peut détériorer rapidement les textiles, le bois, les livres et les appareils électriques.
- Vol et vandalisme : les conditions exigent parfois des traces d’effraction, des mesures de fermeture précises ou un dépôt de plainte.
- Catastrophes naturelles et événements climatiques : leur inclusion dépend de la formule et de la situation déclarée.
- Responsabilité civile : elle peut être utile si vos biens causent un dommage à un tiers ou à l’installation, selon les modalités du contrat.
Les exclusions comptent autant que les garanties
Les contrats excluent fréquemment les espèces, les bijoux, les documents officiels, les collections, les armes, les denrées périssables, les produits inflammables ou les objets illégaux. Certains limitent aussi la couverture des appareils électroniques, des œuvres d’art ou des biens professionnels. Si vous stockez du matériel coûteux, des instruments ou des archives, une assurance standard peut être insuffisante.
Regardez également les obligations de prévention : cadenas homologué, porte correctement verrouillée, absence de substances dangereuses ou déclaration préalable de certains objets. L’indemnisation peut être réduite ou refusée si ces règles ne sont pas respectées.
Choisir entre assurance habitation et assurance proposée par le garde-meuble
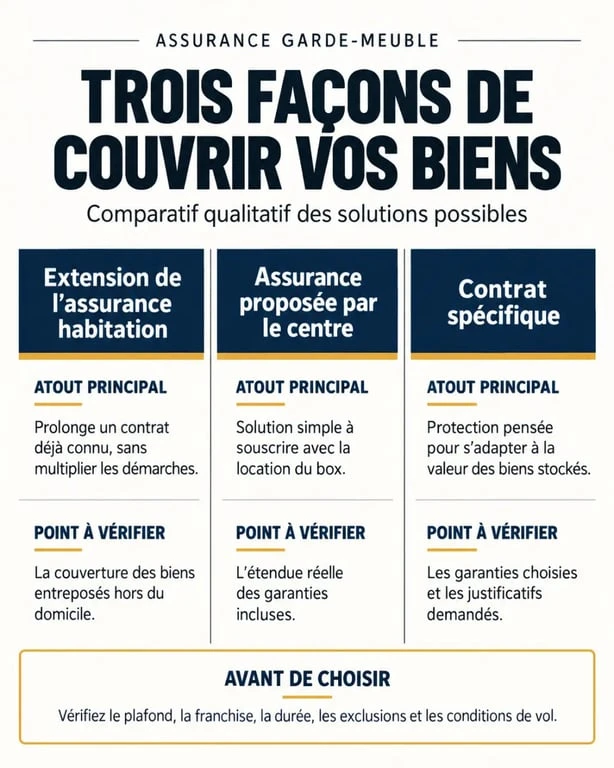
Votre assurance habitation peut parfois couvrir les biens placés temporairement hors de votre logement. Cette extension n’est toutefois ni systématique ni identique d’un contrat à l’autre. Elle peut être limitée à une durée de déménagement, à une zone géographique ou à un montant inférieur au capital mobilier habituel.
Vol à domicile : démarches et indemnisation par l’assurance : Découvrez les démarches officielles à suivre après un cambriolage, de la plainte à la déclaration et à l’indemnisation par votre assurance.
| Solution | Atout principal | Point à vérifier |
|---|---|---|
| Extension de l’assurance habitation | Possibilité de centraliser ses garanties auprès de son assureur | Plafond hors domicile, durée et conditions de vol |
| Assurance proposée par le centre | Mise en place souvent simple lors de la location | Franchise, valeur maximale et biens exclus |
| Contrat spécifique | Protection ajustée à des biens de grande valeur ou professionnels | Coût, justificatifs demandés et modalités d’expertise |
Avant de choisir, demandez une confirmation écrite à votre assureur. Une formule habitation peut sembler plus économique, mais devenir inadaptée si le plafond est faible ou si le vol en box n’entre pas dans les conditions prévues. À l’inverse, l’assurance du garde-meuble peut convenir pour un stockage courant, à condition que le capital garanti soit cohérent avec la valeur des biens.
Évaluer la valeur des biens sans sous-estimer le contenu du box
Le montant déclaré doit représenter le coût réaliste de remplacement de ce qui est entreposé. Beaucoup de personnes évaluent un box à partir de quelques meubles visibles et oublient l’accumulation : vaisselle, linge, outils, livres, jouets, matériel informatique, équipements de sport et petits objets forment vite un capital important.
Faire un inventaire utile en cas de sinistre
Établissez une liste par carton ou par catégorie, prenez des photos datées et conservez les factures disponibles. Pour les objets anciens ou de valeur, notez les références et l’état. Si nécessaire, faites établir une estimation. Cet inventaire facilite la déclaration et limite les discussions sur la nature des biens présents dans le local.
Organisez aussi le box pour réduire les risques de détérioration et faciliter les vérifications. Placez les cartons les plus lourds au sol, surélevez ce qui craint l’humidité avec des palettes ou des étagères, laissez un couloir d’accès et évitez d’écraser les meubles fragiles. Cette disposition permet de photographier les biens et de retrouver rapidement chaque objet sans vider tout le stockage après un sinistre.
Adapter le capital garanti au stockage réel
Réévaluez le montant assuré si vous ajoutez des biens au fil des mois. Un contrat choisi pour quelques cartons lors d’un déménagement peut ne plus suffire après l’entreposage d’un mobilier complet. En cas de sous-assurance, l’indemnisation risque de ne pas couvrir le préjudice réel, même si le sinistre entre bien dans les garanties.
Que faire si un dommage survient dans votre garde-meuble
Agissez rapidement et suivez l’ordre prévu par votre contrat. Prévenez le gestionnaire du site afin qu’il sécurise les lieux et réunisse les éléments utiles : constat, accès au local, éventuelles images ou informations sur l’incident. Ne jetez pas les biens endommagés avant l’accord de l’assureur, sauf s’ils présentent un danger.
- Photographiez le box, la porte, les traces d’effraction ou les dégâts, puis détaillez les objets touchés.
- Conservez le contrat de location, l’attestation d’assurance, les factures et votre inventaire.
- Déclarez le sinistre dans le délai indiqué par votre assureur.
- En cas de vol, déposez plainte et transmettez le récépissé si le contrat le demande.
- Demandez par écrit les modalités d’expertise et le calcul de l’indemnisation, notamment la franchise appliquée.
La meilleure assurance garde-meuble est celle dont vous connaissez les limites avant l’incident. Comparer les plafonds, les exclusions et les obligations de sécurité prend peu de temps. Cette vérification évite de découvrir trop tard que le contenu de votre box n’était que partiellement couvert.

- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
- Arnaque assurance : 5 réflexes pour bloquer un faux conseiller ou un accident simulé - 5 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance location : obligations légales, risques couverts et erreurs à éviter
 Assurance vie enfant : ouvrir tôt pour transmettre juste et éviter l’irréversible
 RC pro, décennale ou multirisque : quelles assurances sont vraiment obligatoires pour un auto-entrepreneur ?
 Payer moins pour son assurance deux-roues en outre-mer sans sacrifier le vol ni le conducteur