
Meilleure assurance habitation 2025 : le contrat le moins cher peut coûter le plus cher après un sinistre
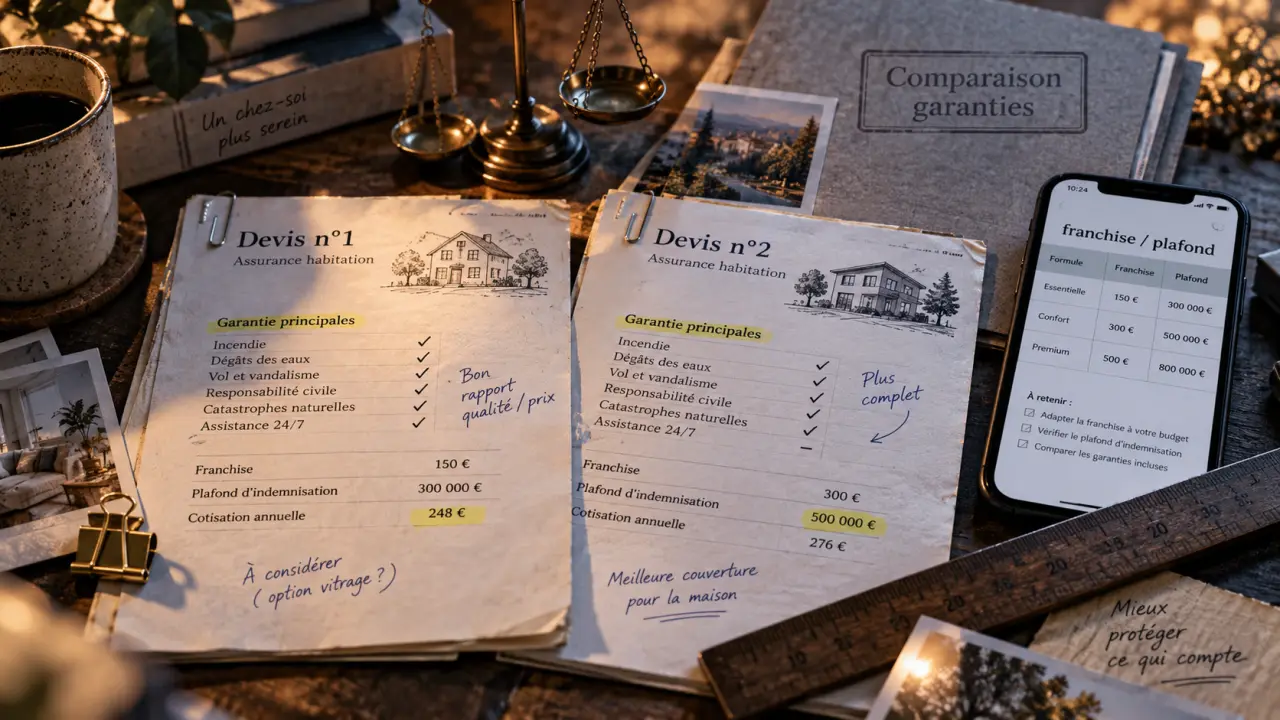
Pour choisir une assurance habitation réellement protectrice, ne cherchez pas un assureur « numéro un » dans l’absolu. Comparez plutôt le contrat avec votre logement, vos biens et le reste à charge que vous pourriez supporter après un sinistre. Deux devis proches peuvent cacher des franchises, des plafonds ou des exclusions très différents. Le meilleur choix protège les risques auxquels vous êtes concrètement exposé, sans vous faire payer des options inutiles.
Le meilleur contrat dépend d’abord de votre situation
Une assurance multirisque habitation couvre généralement les dommages au logement et aux biens, ainsi que la responsabilité civile. Le niveau de protection nécessaire varie toutefois selon que vous louez un studio, possédez une maison familiale ou mettez un appartement en location. Avant de comparer les assureurs, définissez votre profil et les risques prioritaires.
Assurance habitation : obligations et garanties du locataire : Découvrez les risques couverts, les garanties indispensables et les obligations d’assurance habitation du locataire.
| Profil | Protection à privilégier | Points à contrôler |
|---|---|---|
| Locataire | Responsabilité civile locative, dégâts des eaux, incendie, vol selon l’exposition | Franchise, mobilier déclaré, vol, assistance d’urgence |
| Propriétaire occupant | Protection du bâti, du mobilier et de la responsabilité civile | Valeur de reconstruction, dépendances, jardin, dommages électriques |
| Propriétaire non occupant | Assurance PNO pour compléter la couverture du locataire ou protéger un logement vacant | Vacance locative, recours des voisins, responsabilité du bailleur |
| Étudiant ou jeune actif | Formule simple avec responsabilité civile et capital mobilier adapté | Colocation, ordinateur, vélo, objets nomades, franchise |
Locataire : l’essentiel est obligatoire, le mobilier ne l’est pas
Le locataire doit en principe être assuré contre les risques locatifs, notamment l’incendie, l’explosion et les dégâts des eaux pouvant affecter le propriétaire. Une formule d’entrée de gamme peut répondre à cette obligation, mais elle n’indemnise pas forcément correctement vos propres biens. Si vous possédez un ordinateur, du matériel professionnel, un vélo ou de l’électroménager récent, vérifiez le capital mobilier et les conditions de remboursement avant de signer.
Propriétaire : protéger le bâtiment ne suffit pas toujours
Un propriétaire occupant doit examiner la couverture du logement, surtout en maison. La toiture, les dépendances, les équipements extérieurs, la piscine, le portail ou l’installation électrique peuvent nécessiter une extension. En copropriété, une assurance responsabilité civile est généralement indispensable. L’assurance de l’immeuble ne remplace pas toujours les garanties liées à votre appartement, à vos aménagements intérieurs ou aux dommages causés à un voisin.
Comparer les garanties qui changent vraiment l’indemnisation
Un contrat performant se reconnaît moins à son nom commercial qu’à la façon dont il répond à un sinistre. Les garanties de base comptent, mais les modalités d’indemnisation déterminent souvent la somme réellement reçue. C’est sur ce point que deux offres au tarif proche peuvent produire des résultats très différents.
Franchise, plafond et vétusté : le trio à lire avant le prix
La franchise est la part qui reste à votre charge. Un contrat affichant une cotisation basse avec une franchise élevée peut être peu intéressant si vous devez régler plusieurs centaines d’euros après un dégât des eaux. Le plafond d’indemnisation limite, lui, le montant versé pour une catégorie de biens ou un sinistre. Enfin, la vétusté réduit la valeur prise en compte pour un appareil ou un meuble ancien, sauf si le contrat prévoit une indemnisation en valeur à neuf ou un rééquipement à neuf dans des conditions précises.
Imaginez une pendule dont le balancier oscille entre prime annuelle et reste à charge. Se concentrer uniquement sur le prix fait oublier le montant qui apparaît le jour du sinistre. Pour comparer utilement deux offres, additionnez la cotisation sur une année et la franchise applicable au risque le plus plausible dans votre logement. Cet exercice rend visible un contrat bon marché sur le papier, mais coûteux dès qu’une fuite, une effraction ou un incident électrique survient.
Les garanties à examiner ligne par ligne
- Dégâts des eaux et infiltrations : recherchez les causes couvertes, les frais de recherche de fuite et les éventuelles restrictions.
- Incendie et événements climatiques : vérifiez la couverture du bâti, du mobilier et des frais consécutifs.
- Vol et cambriolage : contrôlez les protections exigées, les dépendances couvertes et la définition des objets de valeur.
- Dommages électriques : cette garantie peut être utile si votre logement comporte de nombreux appareils ou équipements sensibles.
- Responsabilité civile : elle couvre les dommages involontaires causés à des tiers dans le cadre prévu au contrat.
- Protection juridique : elle peut aider lors d’un litige, mais son périmètre et ses plafonds méritent une lecture attentive.
Les exclusions et l’assistance font la différence dans l’urgence
Les exclusions délimitent ce que l’assureur ne prendra pas en charge. Lisez les conditions générales avant la souscription, en particulier pour le vol, les infiltrations, les objets précieux, le jardin, les dépendances et les appareils nomades. Une garantie annoncée dans une formule ne signifie pas que toutes les situations sont couvertes.
Les mesures de prévention à respecter
Certains contrats imposent des mesures de prévention, par exemple une serrure particulière, la fermeture des ouvertures durant une absence ou des précautions contre le gel. Le non-respect de ces obligations peut réduire l’indemnisation, voire conduire à un refus de garantie selon les circonstances et les stipulations contractuelles. Si votre logement ne correspond pas aux exigences annoncées, mieux vaut choisir une offre adaptée que découvrir cette contrainte après un cambriolage.
Une assistance utile doit être concrète
Après une fuite importante ou un incendie, l’indemnisation financière ne règle pas immédiatement les problèmes du quotidien. Comparez donc l’assistance : dépannage de serrurerie, plomberie ou chauffage, avance de frais, relogement temporaire, garde d’enfants ou accompagnement administratif. Une formule confort ou premium se justifie souvent davantage par ces services opérationnels que par une longue liste d’options rarement utilisées.
Économique, confort ou premium : choisir sans surassurer son logement
Une formule économique convient à un budget serré lorsque le logement est modeste, le mobilier limité et les besoins simples. Elle doit néanmoins inclure les garanties indispensables à votre statut. La formule confort offre souvent un équilibre adapté à une résidence principale équipée, car elle améliore généralement les plafonds, l’assistance et certaines garanties comme le vol ou les dommages électriques.
La formule premium est cohérente si vous avez un capital mobilier élevé, des objets de valeur, une maison avec des équipements extérieurs ou un besoin fort de valeur à neuf. Elle n’est pas automatiquement la meilleure. Payer une extension piscine dans un appartement, ou une large couverture des objets précieux sans en posséder, dégrade le rapport qualité-prix.
- Listez le logement, les dépendances et les biens à assurer.
- Choisissez les garanties indispensables à votre profil.
- Comparez les franchises applicables aux principaux sinistres.
- Vérifiez les plafonds, la vétusté et les exclusions.
- Demandez plusieurs devis avec des niveaux de garanties comparables.
Obtenir un devis comparable et souscrire avec les bonnes informations
Un comparateur d’assurance habitation peut faire gagner du temps, à condition de renseigner les mêmes données pour chaque proposition : surface, type de logement, nombre de pièces, valeur du mobilier, antécédents de sinistre, système de protection et options souhaitées. Une différence de tarif peut venir d’une déclaration différente, pas seulement d’un assureur plus compétitif.
Ne classez pas les devis uniquement par prix. Placez côte à côte la cotisation annuelle, la franchise, le plafond mobilier, les modalités de valeur à neuf, les exclusions et l’assistance. Les avis clients peuvent éclairer la qualité du contact ou la gestion perçue des dossiers. Un label évalue un contrat selon sa propre méthodologie. Aucun de ces indicateurs ne remplace donc la lecture des garanties.
Avant de souscrire, relisez les conditions particulières reçues avec le devis. Elles doivent refléter exactement votre situation. Un contrat bien renseigné, ajusté à vos biens et compris avant signature reste la meilleure protection contre les mauvaises surprises lors d’une déclaration de sinistre.

- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
- Arnaque assurance : 5 réflexes pour bloquer un faux conseiller ou un accident simulé - 5 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance location : obligations légales, risques couverts et erreurs à éviter
 Assurance emprunteur : pourquoi comparer garanties, questionnaire de santé et économies avant de signer ?
 Comptabilisation franchise assurance véhicule : compte 7587, compte 79 et pièges à éviter
 Assurance garde-meuble : ce que votre contrat couvre réellement en cas de sinistre