
Assurance affinitaire : les exclusions qui peuvent vider une garantie de sa valeur
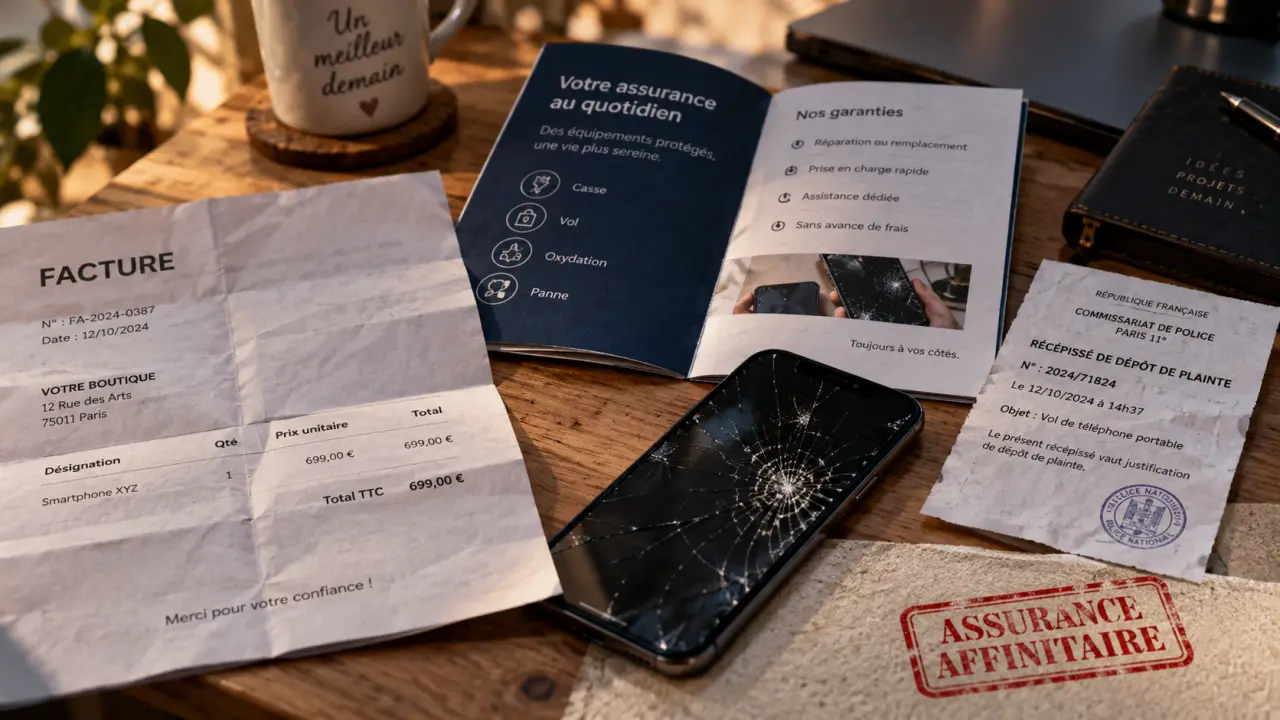
L’assurance affinitaire est une protection proposée en complément de l’achat d’un bien ou d’un service précis. Elle couvre un risque directement lié à cet achat : casse d’un smartphone, vol d’un vélo, annulation d’un voyage, panne d’un appareil ou franchise de location. Utile lorsqu’elle est bien calibrée, elle mérite une lecture attentive. La garantie la plus rassurante sur le papier n’est pas toujours celle qui protège le mieux dans la situation réelle.
Une assurance liée à un achat, et non une assurance généraliste
Une assurance affinitaire est un contrat facultatif conçu autour d’un produit, d’un service ou d’un usage spécifique. Elle est généralement proposée au moment de l’achat, en magasin, sur un site e-commerce, par une banque, un opérateur, une agence de voyage ou un loueur. Le distributeur n’est pas nécessairement l’assureur. Il peut agir comme intermédiaire et commercialiser une offre portée par une compagnie d’assurance.
Son intérêt repose sur sa spécialisation. Là où une assurance habitation, auto ou multirisque protège un ensemble de biens et de responsabilités, l’assurance affinitaire cible un incident précis et ses conséquences immédiates pour l’utilisateur. Elle peut compléter une garantie constructeur, une couverture bancaire ou un contrat déjà détenu, mais elle ne les remplace pas automatiquement.
Le contrat suit l’objet ou le service assuré
Le lien entre l’assurance et l’achat compte directement dans la portée de la garantie. Pour un téléphone, les garanties peuvent viser la casse accidentelle, l’oxydation accidentelle, le vol ou la panne après l’expiration de la garantie constructeur. Pour un voyage, le contrat peut couvrir l’annulation, les frais médicaux, l’assistance rapatriement, la perte de bagages ou la prise en charge d’une franchise. Pour une location de véhicule, il peut prévoir un rachat de franchise ou une assistance en cas de crevaison et de panne.
Cette logique permet une couverture ciblée, mais les conditions varient selon le secteur, le prix du bien, son ancienneté, la zone géographique ou la nature du sinistre. Deux assurances portant un nom proche peuvent donc offrir des protections sensiblement différentes. Le nom commercial ne suffit pas pour comparer les contrats.
Quels usages et quelles garanties peut-elle couvrir ?
L’assurance affinitaire intervient dans de nombreux univers de consommation. Elle est particulièrement fréquente pour les équipements numériques, l’électroménager, la mobilité, les loisirs, le voyage et certains services du quotidien. Son contenu reste modulable. Il faut regarder les événements garantis, les plafonds d’indemnisation et les prestations d’assistance, plutôt que se fier au seul intitulé commercial.
| Situation | Garanties souvent proposées | Point de vigilance |
|---|---|---|
| Smartphone, tablette, ordinateur | Casse accidentelle, vol, panne, oxydation accidentelle | Définition exacte du vol et délai de déclaration |
| Électroménager et high-tech | Extension de garantie, réparation, remplacement | Usure, défaut esthétique et accessoires parfois exclus |
| Voyage et événement | Annulation, assistance rapatriement, bagages, caution | Motifs d’annulation admis et exclusions médicales |
| Location et mobilité | Rachat de franchise, assistance, dommages accidentels | Montant restant à charge et catégories de dommages |
La garantie constructeur ne couvre pas le même risque
L’extension de garantie est souvent associée à l’assurance affinitaire, mais les deux notions ne se confondent pas. La garantie constructeur traite en principe les défauts de conformité ou de fonctionnement relevant du produit. Elle ne protège pas nécessairement contre une chute, une immersion, un vol ou une détérioration causée par un événement externe. Une extension peut prolonger la durée de protection contre la panne, tandis qu’une garantie casse vise plutôt l’accident subi par l’appareil.
Avant de souscrire, il est utile de vérifier les garanties déjà attachées à l’achat, celles de l’assurance habitation et, le cas échéant, celles de la carte bancaire utilisée. L’objectif est d’identifier ce qui reste réellement à couvrir, sans accumuler des contrats qui protègent le même risque.
Comparer l’assurance affinitaire à une assurance classique
Le principal avantage d’une assurance affinitaire tient à sa proximité avec le besoin : le client souscrit au moment où le risque devient concret. Cette simplicité ne dispense pas d’une comparaison avec les contrats généralistes. Une assurance habitation peut déjà indemniser certains vols ou dommages. Une assurance voyage incluse avec une carte bancaire peut aussi prévoir de l’assistance. Les modalités, franchises et plafonds ne sont toutefois pas forcément identiques.
| Critère | Assurance affinitaire | Assurance classique |
|---|---|---|
| Objet de la couverture | Un achat, un équipement ou un service identifié | Un patrimoine, une personne ou une responsabilité globale |
| Moment de souscription | Souvent lors de l’achat | Indépendant de l’achat du bien |
| Personnalisation | Forte sur un risque précis | Plus large, parfois moins spécifique |
| Gestion du sinistre | Parcours souvent lié au vendeur ou à l’espace client dédié | Déclaration auprès de l’assureur principal |
Le bon critère de décision n’est pas seulement le prix. Il faut aussi examiner la simplicité du parcours le jour du sinistre. Un appareil indispensable au travail, un départ imminent ou une voiture louée à l’étranger ne créent pas la même urgence. Une couverture qui organise rapidement une réparation, un remplacement, une assistance ou une avance de frais peut avoir plus de valeur qu’une garantie théoriquement plus large, mais difficile à mobiliser. Le parcours d’indemnisation mérite donc autant d’attention que le risque couvert.
Lire les exclusions avant de souscrire
Les exclusions déterminent les cas dans lesquels l’assureur ne prend pas en charge le sinistre. Elles définissent la portée concrète de la protection. Les contrats peuvent exclure l’usure normale, la négligence, les dommages purement esthétiques, certains types de vol, les pertes inexpliquées, les accessoires non déclarés ou les incidents survenus hors de la zone couverte.
Les points à contrôler sur la notice d’information
Avant de valider le contrat, consultez la notice d’information et les conditions contractuelles. Vérifiez la durée de couverture, les événements garantis, le plafond par sinistre et sur la période d’assurance, la franchise éventuelle, les justificatifs demandés ainsi que le délai de déclaration. Pour une assurance vol, il faut savoir si le vol à la tire, le vol sans effraction ou l’oubli du bien sont couverts. Pour une assurance annulation, identifiez les motifs précis admis.
- Le bien doit-il être acheté neuf, et auprès de quel vendeur ?
- La réparation est-elle privilégiée avant le remplacement ?
- Une vétusté ou une valeur de remplacement est-elle appliquée ?
- Quels documents faut-il conserver : facture, numéro de série, dépôt de plainte, devis ?
- Quel est le canal de déclaration et dans quel délai faut-il agir ?
Déclarer un sinistre sans perdre de temps
Lorsqu’un incident survient, conservez immédiatement les preuves utiles : facture d’achat, photos du dommage, certificat de réparation, numéro IMEI pour un téléphone ou récépissé de plainte en cas de vol. Déclarez le sinistre dans le délai prévu au contrat, via l’espace client, le site de gestion ou le canal indiqué par le distributeur. Une déclaration précise, accompagnée de pièces lisibles, limite les échanges et facilite l’examen du dossier.
Pour qui est-elle pertinente, et comment la proposer ?
Pour un particulier, l’assurance affinitaire est pertinente lorsque le bien est coûteux, fragile, mobile, difficile à remplacer rapidement ou essentiel au quotidien. Elle peut aussi être utile lorsqu’un service expose à des frais imprévus importants, comme une annulation de voyage ou une franchise de location. À l’inverse, elle est moins justifiée si une assurance existante couvre déjà le même risque dans des conditions équivalentes.
Pour un distributeur, intégrer une telle offre peut enrichir l’expérience client si la proposition reste claire et cohérente avec le produit vendu. Une assurance utile répond à un scénario compréhensible : protéger un écran fragile, sécuriser un séjour réservé longtemps à l’avance ou réduire l’impact d’un dommage sur un véhicule loué. La transparence sur le caractère facultatif, le tarif, les garanties et les exclusions aide le client à décider en connaissance de cause.
- Identifiez le risque réellement supporté par l’acheteur après la vente.
- Comparez les couvertures déjà disponibles et les doublons possibles.
- Choisissez un niveau de garantie adapté à la valeur et à l’usage du bien ou du service.
- Lisez les exclusions, plafonds, franchises et modalités de déclaration.
- Conservez les documents nécessaires pendant toute la durée du contrat.
Bien choisie, l’assurance affinitaire apporte une protection concrète et facilement mobilisable. Son utilité dépend moins de son nom que de l’adéquation entre le risque du quotidien, les garanties souscrites et les conditions dans lesquelles l’indemnisation pourra réellement intervenir.

- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
- Arnaque assurance : 5 réflexes pour bloquer un faux conseiller ou un accident simulé - 5 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comptabilisation franchise assurance véhicule : compte 7587, compte 79 et pièges à éviter
 Premier loyer impayé : GLI, Visale ou garant, quelle protection choisir ?
 Assurance véhicule à La Réunion : franchises, garanties et pièges locaux à éviter pour un expatrié
 Assurance garde-meuble : ce que votre contrat couvre réellement en cas de sinistre