
Payer moins pour son assurance deux-roues en outre-mer sans sacrifier le vol ni le conducteur
En outre-mer, réduire le coût de son assurance deux-roues ne revient pas à choisir la prime la plus basse. Il faut surtout adapter le contrat à la moto ou au scooter, à l’usage réel, au stationnement et aux risques locaux. Cette approche permet de supprimer certaines garanties inutiles tout en conservant celles qui comptent après un accident, un vol ou un événement climatique.
Ce qui pèse réellement sur la cotisation
La cylindrée, la puissance, la catégorie du deux-roues, son âge et sa valeur forment la première base de calcul. Le profil du conducteur pèse tout autant. L’expérience, les antécédents, le bonus-malus et les sinistres responsables influencent l’évaluation du risque. Un usage quotidien pour les trajets domicile-travail ne correspond pas forcément au même contrat qu’une utilisation de loisir le week-end.
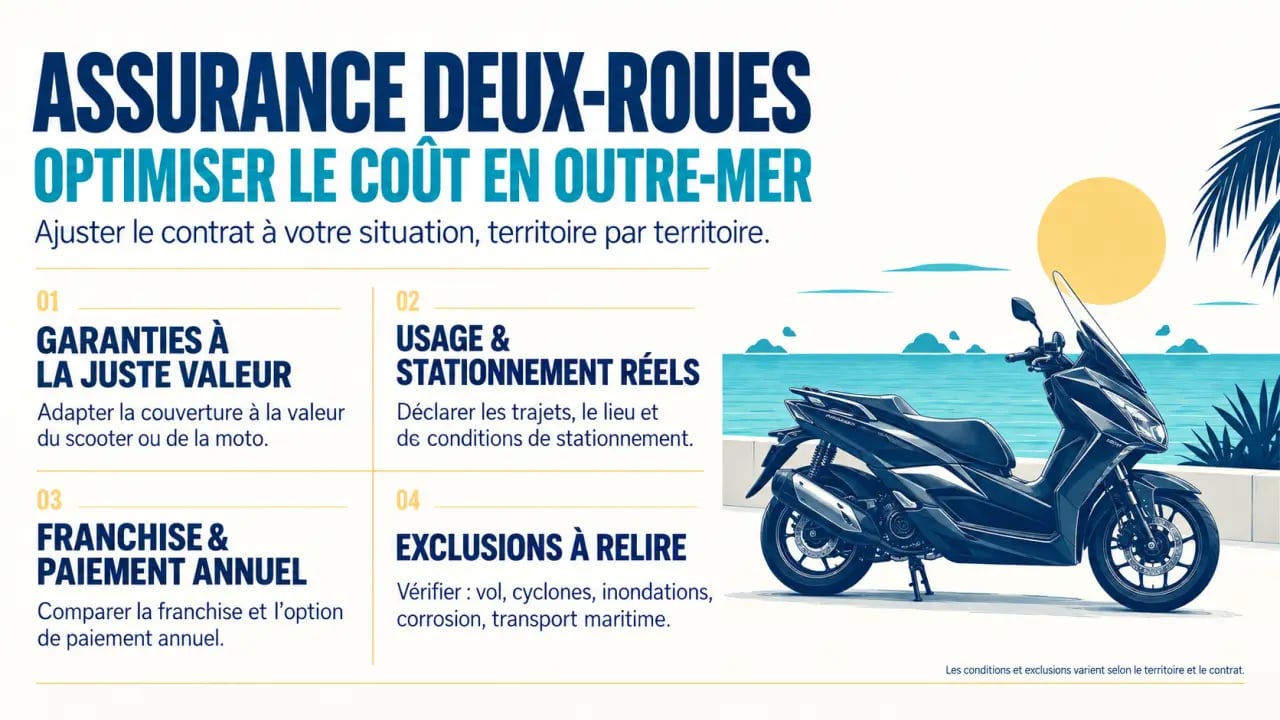
Le territoire et l’adresse de stationnement doivent être déclarés avec précision. La densité de circulation, l’exposition au vol, le stationnement sur la voie publique ou dans un garage fermé peuvent modifier l’offre proposée. En Guadeloupe, Martinique, Guyane, La Réunion, Mayotte ou dans un autre territoire ultramarin, vérifiez aussi le périmètre géographique de l’assistance et les conditions prévues en cas d’immobilisation.
Les événements climatiques, les inondations, les cyclones, les embruns et la corrosion peuvent également nécessiter une lecture attentive des exclusions. Le contrat doit préciser les conditions de prise en charge, notamment lorsque le véhicule doit être transporté ou réparé avec des pièces acheminées depuis un autre territoire.
Choisir une formule proportionnée à la valeur du deux-roues
| Formule | Protection principale | Profil souvent adapté |
|---|---|---|
| Au tiers | Responsabilité civile | Deux-roues de faible valeur si vous pouvez assumer vos propres dommages |
| Tiers étendu | Tiers avec, selon le contrat, vol et incendie | Moto ancienne ou scooter exposé au stationnement extérieur |
| Tous risques | Dommages au véhicule, selon les conditions et la franchise | Moto neuve, récente ou dont le remplacement serait difficile |
Une moto de plus de 8 ou 10 ans ne justifie pas automatiquement le maintien d’une formule tous risques. Comparez le coût annuel, la valeur à dire d’expert et votre capacité à financer une réparation. Une formule au tiers ou un tiers étendu peut être plus cohérent si la valeur du véhicule a fortement diminué.
À l’inverse, supprimer la garantie vol sur un deux-roues stationné dehors peut créer une économie trompeuse. Le gain sur la prime doit être comparé au coût d’un remplacement, aux délais d’indemnisation et aux éventuelles conditions imposées par le contrat.
Ne retirez pas la garantie conducteur par réflexe
La responsabilité civile indemnise les dommages causés aux autres. Elle ne couvre pas nécessairement vos propres dommages corporels si vous êtes responsable de l’accident. La garantie conducteur, aussi appelée individuelle pilote, mérite donc une lecture attentive. Vérifiez son plafond d’indemnisation, ses exclusions et ses seuils d’intervention.
La garantie équipement peut aussi couvrir le casque, les gants, le blouson ou l’airbag, selon les conditions prévues. Une formule moins chère perd de son intérêt si elle exclut la protection du conducteur ou applique un plafond trop faible pour couvrir les équipements réellement utilisés.
Transformer l’usage réel en économies mesurables
Un petit rouleur peut demander une assurance au kilomètre, un forfait kilométrique annuel ou une formule saisonnière. Ces solutions conviennent seulement si le kilométrage déclaré correspond à la réalité. Un dépassement ou une déclaration approximative peut compliquer la prise en charge d’un sinistre.
Si le deux-roues sert toute l’année pour les trajets essentiels, une formule limitée risque au contraire d’être peu adaptée. L’assurance saisonnière peut convenir à une utilisation concentrée sur une partie de l’année, à condition de vérifier les garanties maintenues pendant la période d’hivernage et les règles applicables si le véhicule ressort plus tôt que prévu.
L’assistance mérite la même attention. En outre-mer, une immobilisation peut entraîner des délais d’expertise, l’acheminement de pièces et une organisation différente pour le remorquage ou le rapatriement. Vérifiez les conditions de dépannage et d’assistance, les territoires couverts et les limites de la prise en charge. Une garantie secondaire peut éviter une dépense supérieure à l’économie réalisée sur la cotisation.
Franchise, paiement et prévention : les arbitrages à faire
Augmenter la franchise peut réduire la cotisation, mais augmente le reste à charge après un sinistre. Passer, par exemple, d’une franchise de 200 à 500 euros n’a de sens que si vous pouvez mobiliser cette somme après un vol ou un accident. Demandez le montant applicable à chaque garantie, car il peut différer pour les dommages, le vol et l’incendie.
Le paiement annuel peut aussi limiter les frais liés au fractionnement mensuel. Comparez le coût total sur douze mois plutôt que le seul montant prélevé chaque mois. Côté prévention, un antivol homologué, un bloc-disque, un traceur GPS, un garage fermé ou un parking surveillé peuvent réduire l’exposition au vol et répondre aux exigences de la garantie.
Conservez les factures et respectez les conditions d’utilisation prévues au contrat. Un antivol non conforme, un dispositif absent ou un stationnement différent de celui déclaré peut compromettre l’indemnisation. La prévention n’entraîne pas automatiquement une baisse de tarif, mais elle peut limiter le risque et faciliter le traitement d’un dossier.
Comparer les devis sans confondre prix bas et couverture réduite
Comparez plusieurs devis à garanties équivalentes. Examinez les mêmes plafonds pour le conducteur, la même franchise, le même niveau d’assistance, les mêmes garanties vol et incendie ainsi que les mêmes exclusions. Une prime moins élevée peut simplement correspondre à une protection plus limitée.
Portez une attention particulière aux événements climatiques, aux inondations, aux cyclones, à la corrosion liée aux embruns et aux conditions de transport maritime lorsqu’ils concernent votre situation. Vérifiez aussi la valeur retenue pour le véhicule, la vétusté appliquée et les conditions d’indemnisation en cas de vol ou de dommages importants.
Avant de demander un devis, préparez le permis, le relevé d’information, la carte grise, le kilométrage annuel estimé, la valeur du véhicule, le lieu de stationnement et les dispositifs antivol. Ces informations permettent d’obtenir une proposition plus cohérente et d’éviter une déclaration imprécise.
Vous pouvez également demander une remise en regroupant vos contrats auto, moto et habitation. Pour examiner une offre locale et demander un devis adapté, cliquez ici pour consulter cette page. Au renouvellement, un devis concurrent détaillé constitue souvent une base plus efficace qu’une simple demande de baisse. Comparez régulièrement votre contrat après un changement de véhicule, d’usage, de stationnement ou de territoire.

- Assurance médecin : distinguez la RCP, la prévoyance et la protection du cabinet - 30 septembre 2026
- Résiliation mutuelle : après un an, la lettre permet de partir sans attendre l’échéance - 29 septembre 2026
- Premier achat immobilier : les clés pour obtenir votre crédit - 29 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie enfant : ouvrir tôt pour transmettre juste et éviter l’irréversible
 RC pro, décennale ou multirisque : quelles assurances sont vraiment obligatoires pour un auto-entrepreneur ?
 Premier loyer impayé : GLI, Visale ou garant, quelle protection choisir ?
 Assurance véhicule à La Réunion : franchises, garanties et pièges locaux à éviter pour un expatrié