
Assurance formateur professionnel : les garanties à vérifier avant de signer
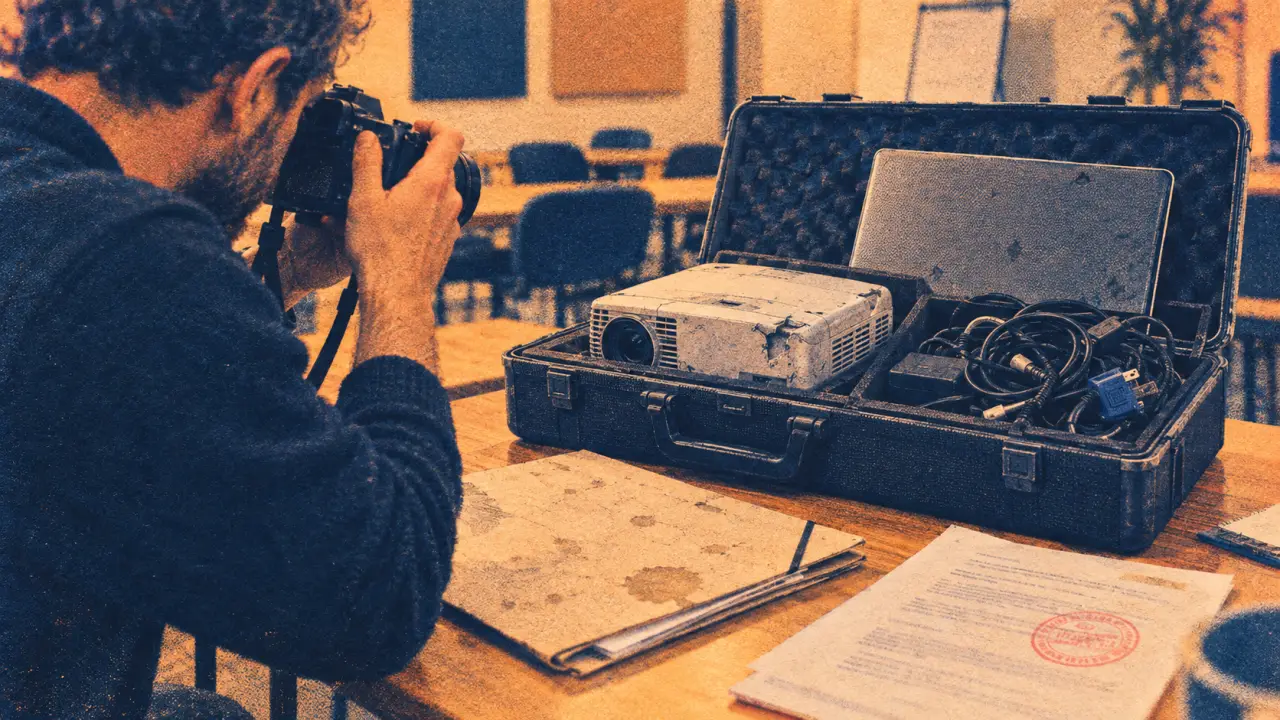
Un formateur peut maîtriser son contenu, préparer ses supports et encadrer un groupe avec rigueur sans être à l’abri d’un incident coûteux. Un stagiaire qui se blesse, un vidéoprojecteur endommagé, un conseil contesté ou une annulation imposée peuvent engager sa responsabilité et fragiliser sa trésorerie. L’assurance formateur professionnel protège l’activité contre ces situations, avec des garanties adaptées au lieu, au public et aux thèmes enseignés.
Commencer par les risques réellement liés à vos formations
Il n’existe pas une seule exposition au risque pour tous les formateurs. Une personne qui anime des sessions bureautiques à distance ne rencontre pas les mêmes difficultés qu’un intervenant en manutention, en cuisine, en sport ou en premiers secours. Avant de comparer les contrats, il faut donc décrire précisément son activité à l’assureur : disciplines enseignées, effectif habituel, matériel utilisé, déplacements, sous-traitance éventuelle et lieux d’intervention.
Assurances professionnelles : obligations et responsabilités de l’entreprise : Découvrez quand une assurance responsabilité civile professionnelle est obligatoire selon l’activité et la situation de votre société.
Les dommages causés aux participants ou aux tiers
La responsabilité civile professionnelle, souvent appelée RC Pro, forme généralement le socle de la couverture. Elle vise les conséquences financières des dommages corporels, matériels ou immatériels causés à un client, à un stagiaire ou à un tiers dans le cadre de l’activité. Par exemple, un participant peut chuter à cause d’un câble mal sécurisé, ou un matériel prêté par l’entreprise cliente peut être abîmé pendant une session.
La garantie peut aussi intervenir lorsque le préjudice n’est pas physique. Une erreur dans un support pédagogique, une information inadaptée ou un défaut de conseil peuvent être invoqués par un client qui estime avoir subi une perte. La responsabilité du formateur n’est pas automatiquement retenue : l’assureur intervient selon les conditions du contrat, les garanties souscrites et les circonstances. Une couverture permet toutefois de ne pas gérer seul une réclamation et ses conséquences financières.
Les risques propres aux formations pratiques
Les ateliers qui impliquent des gestes techniques, des outils, des équipements de protection ou des mises en situation demandent une vigilance renforcée. L’assurance doit correspondre à la nature exacte des exercices encadrés. Déclarer simplement « formation » alors que l’activité comporte des manipulations, du travail en hauteur, de la conduite d’engins ou des pratiques sportives peut créer un écart entre le risque réel et la garantie recherchée.
Les détails logistiques comptent aussi. Former dans les locaux du client, louer une salle, recevoir du public dans son propre espace ou intervenir en extérieur n’expose pas aux mêmes responsabilités. Les conventions de location et les contrats clients peuvent également exiger une attestation d’assurance avec un niveau de couverture déterminé.
Choisir les garanties qui protègent aussi votre outil de travail
La RC Pro ne couvre pas tout. Une assurance formateur professionnel peut être complétée par des garanties utiles lorsque l’activité repose sur du matériel, des déplacements ou un local. L’objectif n’est pas d’accumuler les options, mais d’identifier ce qui empêcherait réellement une formation de se tenir ou de générer un revenu.
| Garantie | Situation couverte selon le contrat | À vérifier avant de souscrire |
|---|---|---|
| Responsabilité civile professionnelle | Dommages causés à un stagiaire, un client ou un tiers | Activités déclarées, plafonds, exclusions et franchise |
| Protection juridique | Litige avec un client, un fournisseur ou un bailleur | Domaines pris en charge et plafond des frais |
| Multirisque professionnelle | Local, mobilier, matériel et certains sinistres | Valeur assurée et conditions d’indemnisation |
| Matériel transporté | Ordinateur, vidéoprojecteur ou équipements emportés | Vol, casse, véhicule et territoires couverts |
Ne pas sous-estimer les équipements nomades
Ordinateur portable, écran, enceinte, tablette, mallette pédagogique ou vidéoprojecteur : le matériel suit souvent le formateur d’une salle à l’autre. Or, l’assurance d’un local ne garantit pas nécessairement les biens lors d’un déplacement. Il est utile de lister les équipements les plus coûteux, d’estimer leur valeur de remplacement et de vérifier si la casse accidentelle, le vol ou la détérioration pendant le transport sont couverts.
Un détail souvent négligé concerne les salles modulables. Des panneaux acoustiques, parfois composés de mousse, peuvent améliorer l’écoute dans un atelier animé. Mais ils modifient aussi la circulation, l’implantation des câbles et la visibilité des issues. Prévoir un espace dégagé, fixer les éléments légers et ranger les rallonges ne relève pas seulement du confort. Ces précautions réduisent le risque d’accident et facilitent la démonstration de votre sérieux si un incident survient.
Lire les exclusions, plafonds et franchises avant le prix
Une cotisation attractive ne dit pas si la protection sera suffisante lors d’un sinistre important. Les conditions contractuelles doivent être lues avec attention, notamment les exclusions, les montants maximums d’indemnisation, les franchises et la zone géographique couverte. Ces points déterminent la part qui restera potentiellement à la charge du professionnel.
Faire correspondre la déclaration à la réalité de l’activité
Une déclaration exacte est essentielle. Un formateur indépendant qui devient organisme de formation, recrute des intervenants ou développe des modules pratiques doit signaler l’évolution de son activité. De même, les formations réalisées à l’étranger, en visioconférence ou chez des clients de secteurs sensibles peuvent nécessiter des garanties spécifiques.
Il est prudent de demander des précisions écrites lorsque l’intitulé de l’activité est large. La question n’est pas seulement « suis-je assuré ? », mais « suis-je assuré pour cette formation, avec ce public, dans ce lieu et avec cet exercice ? ». Cette démarche évite de découvrir trop tard qu’une activité accessoire n’a pas été intégrée au contrat.
Prévoir la franchise dans son budget
La franchise correspond à la somme qui peut rester à votre charge après un sinistre. Elle doit être compatible avec la trésorerie de l’activité. Comparer deux offres suppose donc de regarder ensemble la prime, les plafonds de garantie, les exclusions et la franchise, plutôt que de s’arrêter au montant mensuel ou annuel.
Constituer un dossier utile avant de demander un devis
Préparer les bonnes informations permet d’obtenir une proposition plus cohérente et de comparer les assureurs sur une base identique. Il est préférable de présenter clairement son activité plutôt que de choisir une formule standard sans échange. Une description précise protège aussi le formateur lorsque son activité évolue ou qu’un contrôle porte sur le contenu assuré.
- La liste des thèmes de formation et des méthodes utilisées ;
- Le statut de l’activité, le chiffre d’affaires prévisionnel et le nombre d’intervenants ;
- Les types de lieux : entreprise cliente, salle louée, domicile, extérieur ou visioconférence ;
- Le profil des participants, notamment lorsqu’il s’agit de mineurs ou de publics vulnérables ;
- La valeur du matériel professionnel et des équipements transportés ;
- Les contrats ou cahiers des charges imposant une attestation ou des plafonds précis.
Conservez ensuite les attestations, contrats de prestation, feuilles d’émargement, consignes de sécurité et preuves d’entretien du matériel. En cas de réclamation, ces documents permettent de reconstituer le déroulement de la formation et les mesures prises. Ils ne remplacent pas une assurance, mais ils facilitent la gestion d’un dossier et renforcent la prévention au quotidien.
Faire évoluer la couverture au rythme de votre activité
L’assurance ne doit pas être considérée comme un document figé. Lancer une nouvelle spécialité, acheter du matériel, accueillir davantage de stagiaires, louer un local permanent ou faire appel à un autre formateur change le profil de risque. Un point annuel avec l’assureur permet de vérifier que les garanties, les montants déclarés et les activités couvertes restent adaptés.
Cette révision permet aussi de demander une attestation actualisée avant un appel d’offres ou une nouvelle mission. Une assurance formateur professionnel bien calibrée ne remplace ni la préparation pédagogique ni les règles de sécurité. Elle fournit toutefois un filet financier et juridique lorsque l’imprévu survient, y compris pendant une session soigneusement préparée.

- Assurance pharmacien titulaire : 5 risques majeurs et garanties indispensables pour protéger votre officine - 19 septembre 2026
- Assurance pour fleuriste local : un dégât des eaux peut stopper toute l’activité - 18 septembre 2026
- Assurance véhicule de service : les clauses qui peuvent réduire votre indemnisation - 17 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurances construction : obligations, garanties et protection du chantier
 Courtage d’assurance : comparer, négocier et sécuriser ses contrats
 Assurance couvreur : décennale, RC pro et 4 risques de chantier à ne pas négliger
 Assurance opticien : ce que vous payez vraiment entre remboursements et garanties