
Bail professionnel et assurance : aucune obligation générale, des garanties à ne pas négliger
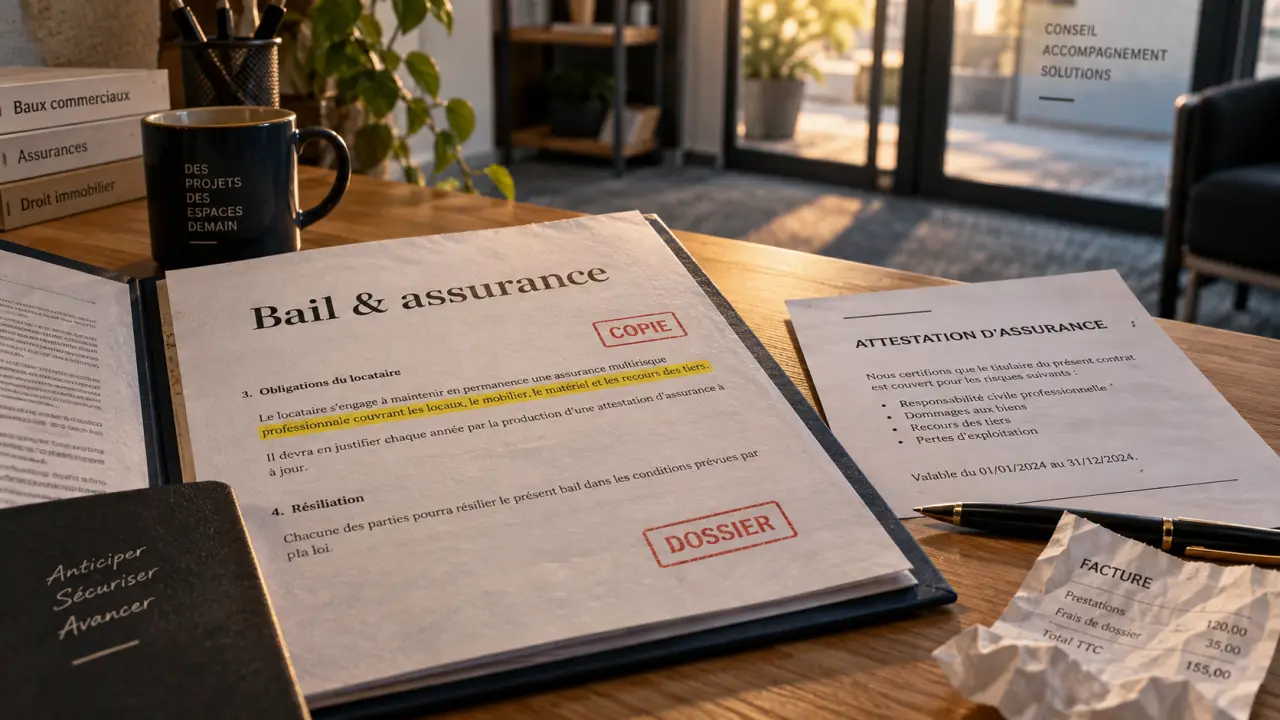
Dans un bail professionnel, l’assurance détermine qui prendra en charge les conséquences d’un dégât des eaux, d’un incendie, d’un vol ou d’un dommage causé à un visiteur. Le locataire n’est pas soumis à une obligation légale générale d’assurance. Toutefois, le contrat de location et la nature de l’activité rendent souvent plusieurs garanties nécessaires.
Ce que le bail professionnel impose réellement
Le bail professionnel concerne principalement les professions libérales et les activités non commerciales, comme un cabinet médical, une agence d’architecte, un cabinet de consultant, un cabinet de psychologue, un cabinet d’avocat ou une activité de formateur indépendant. Il est conclu pour une durée minimale de six ans et laisse une place importante à la négociation entre le bailleur et le locataire.
Quiz : Bail professionnel et assurance
En matière de bail professionnel et assurance, aucune règle générale n’impose au locataire de souscrire une assurance multirisque pour le local. Cette absence d’obligation légale ne signifie pas qu’il peut occuper les lieux sans protection. Le propriétaire peut insérer dans le bail une clause imposant une attestation d’assurance annuelle et précisant les garanties attendues.
La clause d’assurance peut devenir une obligation contractuelle
Lorsqu’une clause prévoit que le locataire doit assurer les locaux, celui-ci doit la respecter. Le bail peut exiger une assurance contre l’incendie, l’explosion, les dégâts des eaux, le recours des voisins et des tiers, voire le bris de glace. Il peut aussi prévoir que le bailleur doit être informé en cas de résiliation ou de modification importante du contrat.
Avant de signer, vérifiez les risques couverts, le montant des franchises et les conséquences prévues en cas de défaut d’assurance. Une clause mal comprise peut laisser le professionnel exposé lorsque son activité est la plus vulnérable. Il est donc préférable de rapprocher les exigences du bail des garanties réellement proposées par l’assureur.
Assurance des murs et assurance de l’activité : deux sujets distincts
Le propriétaire assure généralement l’immeuble dont il est propriétaire, mais cette couverture ne protège pas automatiquement le mobilier du locataire, son matériel, ses dossiers, sa perte d’exploitation ou sa responsabilité envers ses clients. De son côté, le locataire ne doit pas supposer que l’assurance du bailleur couvrira les dommages qu’il cause aux locaux.
Cette répartition varie selon le bail et les contrats souscrits. Lire les garanties existantes permet d’éviter les doublons coûteux, mais surtout les zones non assurées entre la police du propriétaire et celle de l’occupant. Les responsabilités doivent être identifiées avant la survenue d’un sinistre, lorsque chaque partie peut encore ajuster sa couverture.
Les garanties à examiner selon les risques du local
Une assurance adaptée ne se choisit pas uniquement en fonction de la surface ou du montant du loyer. Le contenu du local, la fréquentation du public, la présence d’archives et le type d’équipement professionnel modifient fortement le niveau de risque. Un bureau qui reçoit peu de visiteurs n’a pas les mêmes besoins qu’un cabinet accueillant régulièrement des patients ou des clients.
| Garantie | Utilité principale | Exemple de situation |
|---|---|---|
| Responsabilité civile locative | Indemniser les dommages causés au local loué | Un départ de feu endommage les murs et les installations. |
| Recours des voisins et des tiers | Protéger contre les dommages qui s’étendent hors du local | Une fuite affecte le cabinet ou le commerce voisin. |
| Multirisque professionnelle | Couvrir les biens et les risques prévus au contrat | Vol de matériel, dégât des eaux, bris de vitre ou vandalisme. |
| Perte d’exploitation | Compenser, selon les modalités du contrat, les conséquences d’une interruption | Le local devient temporairement inutilisable après un sinistre. |
| Protection juridique | Aider à gérer certains litiges garantis | Un différend survient avec un voisin, un prestataire ou le bailleur. |
La responsabilité civile professionnelle ne remplace pas tout
La responsabilité civile professionnelle couvre les conséquences financières de dommages causés à des clients ou à des tiers dans le cadre de l’activité. Elle peut être obligatoire pour certaines professions réglementées, mais elle ne remplace pas nécessairement l’assurance des locaux. Un consultant responsable d’une erreur dans une mission et un locataire responsable d’un incendie dans son bureau ne font pas face au même type de sinistre.
Il faut donc distinguer la RC professionnelle, liée à la prestation intellectuelle ou technique, de la responsabilité locative, liée à l’occupation des lieux. Un seul assureur peut parfois proposer les deux protections, sans que les garanties ni les plafonds soient identiques. La lecture des conditions particulières reste nécessaire pour vérifier ce qui est effectivement couvert.
Penser au contenu avant de penser aux murs
Dans un cabinet ou un bureau, la valeur la plus sensible ne se voit pas toujours au premier regard : ordinateur, serveur, appareil de diagnostic, échantillons, mobilier sur mesure, dossiers papier et données nécessaires au fonctionnement quotidien. Le montant déclaré doit correspondre au coût réel de remplacement, et non seulement au prix d’achat ancien.
Un sinistre peut rendre inutilisables les équipements, les supports de travail et les documents nécessaires à l’activité. Il faut donc vérifier les garanties concernant la remise en état du matériel, l’accès temporaire à un autre espace et la reconstitution de documents. Ces besoins peuvent être examinés séparément de l’assurance des murs, car ils concernent directement la continuité de l’activité.
Répartir les responsabilités entre bailleur et locataire
La meilleure assurance ne remplace pas une lecture attentive du bail. Le contrat doit indiquer clairement qui entretient quoi, qui prend en charge les réparations, quelles transformations sont autorisées et comment sont répartis les risques liés aux parties communes. Cette lecture permet aussi de repérer les obligations de déclaration et les documents à transmettre au propriétaire.
Le propriétaire peut avoir intérêt à une assurance propriétaire non occupant
Une assurance propriétaire non occupant, souvent appelée PNO, permet au bailleur de couvrir sa responsabilité et certains dommages portant sur le bien lorsqu’il est loué ou vacant, selon les garanties souscrites. Elle ne dispense pas le locataire de ses propres obligations, mais elle offre une protection supplémentaire lorsque la police du locataire est insuffisante ou inapplicable.
Pour le bailleur, exiger une attestation d’assurance du locataire reste une pratique de gestion prudente. Pour le locataire, transmettre ce document à l’entrée dans les lieux puis lors du renouvellement demandé permet de respecter le bail et de maintenir une relation contractuelle claire. Cette attestation ne remplace pas la vérification du contenu réel des garanties.
Les aménagements doivent être signalés
La pose d’une enseigne, l’installation d’une cloison, d’un système d’alarme, d’une kitchenette, d’un appareil spécifique ou de matériel informatique important peut modifier le risque assuré. Certains travaux exigent l’accord du bailleur ; d’autres doivent être déclarés à l’assureur pour éviter une couverture mal adaptée.
Une modification non signalée peut compliquer l’évaluation du sinistre ou entraîner une discussion sur l’application des garanties. Conserver les factures, photographier les aménagements et prévenir les interlocuteurs concernés sont des réflexes simples. Ces éléments facilitent aussi l’estimation des biens et des travaux réalisés dans le local.
Choisir son contrat sans se limiter au prix
Comparer les cotisations est utile, mais une prime basse peut cacher une franchise élevée, des plafonds insuffisants ou des exclusions importantes. Un contrat pertinent se lit à partir des scénarios concrets auxquels l’activité est exposée. Le prix ne permet pas, à lui seul, de comparer deux niveaux de protection.
- Relire la clause d’assurance du bail avant toute souscription.
- Identifier la valeur de remplacement du matériel et du mobilier.
- Vérifier si les dommages électriques, le vol, le vandalisme et le dégât des eaux sont inclus.
- Examiner les exclusions liées à l’inoccupation, aux fenêtres, aux alarmes ou au stockage.
- Contrôler les plafonds d’indemnisation et les franchises applicables.
- Demander les conditions de prise en charge d’une interruption d’activité.
- Conserver l’attestation d’assurance et l’adresser au bailleur si le bail le prévoit.
Enfin, actualisez le contrat à chaque étape significative : déménagement, arrivée d’un associé, acquisition d’un équipement coûteux, accueil accru de clientèle ou changement de nature d’activité. Dans un bail professionnel, une assurance efficace correspond aux lieux tels qu’ils sont réellement occupés, et non à une description devenue obsolète.

- Assurance pharmacien titulaire : 5 risques majeurs et garanties indispensables pour protéger votre officine - 19 septembre 2026
- Assurance pour fleuriste local : un dégât des eaux peut stopper toute l’activité - 18 septembre 2026
- Assurance véhicule de service : les clauses qui peuvent réduire votre indemnisation - 17 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Déblocage anticipé de l’assurance vie : conditions, fiscalité et procédures
 RC pro paysagiste : obligations réelles et risques financiers ignorés
 Morsure, fugue, dégâts : ce que doit couvrir une assurance professionnelle garde d’animaux
 Assurance syndic bénévole en copropriété : la RC dédiée qui protège le patrimoine personnel