
Assurance drone : distinguez la responsabilité civile de la couverture du matériel
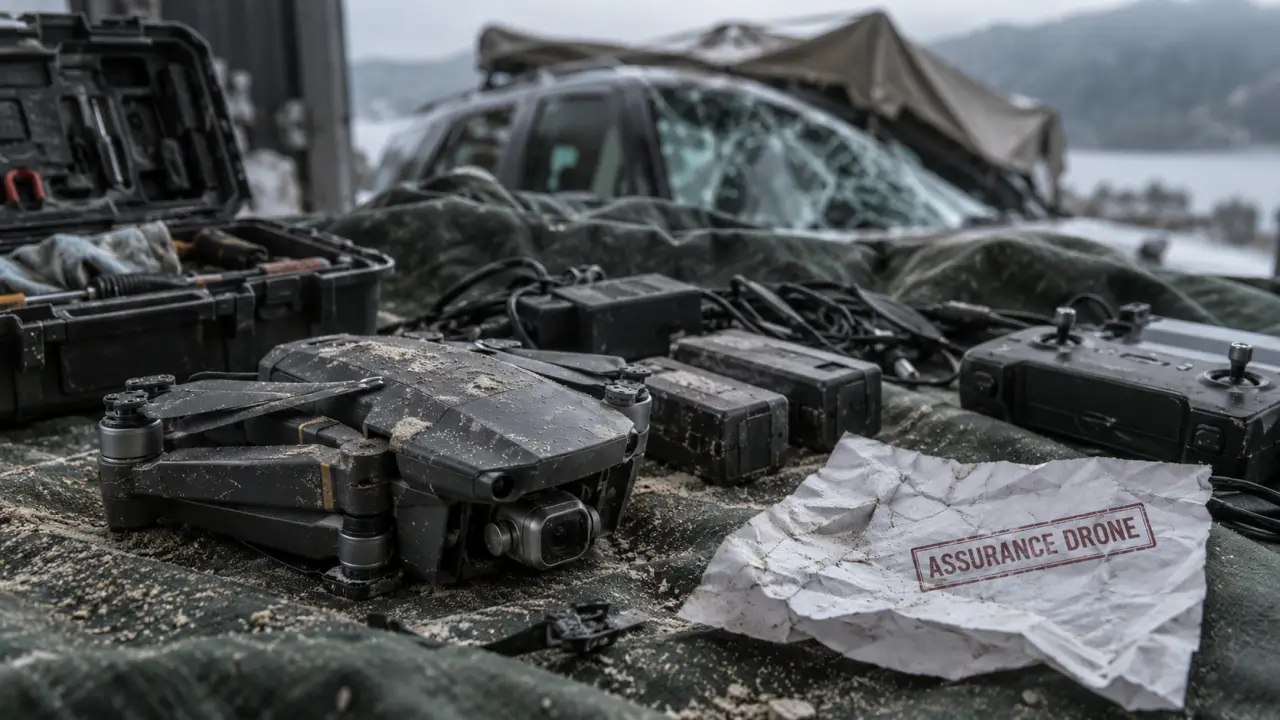
Un drone peut tomber sur un véhicule, blesser un tiers, endommager une toiture ou disparaître après une perte de signal. Dans ces situations, le prix de l’appareil n’est souvent qu’une partie du problème. Une assurance drone adaptée protège surtout contre les conséquences financières d’un incident, selon votre usage, le modèle piloté et les garanties souscrites.
Assurance drone : obligatoire ou simplement recommandée ?
La première distinction concerne l’usage du drone. En France, l’assurance n’est pas systématiquement imposée au télépilote de loisir pour tous les appareils et toutes les situations. En revanche, une responsabilité civile reste fortement recommandée : vous pouvez être tenu d’indemniser les dommages causés à autrui, même lors d’un vol récréatif très court.
Guide officiel pour exploiter un drone en catégorie ouverte : Consultez les règles européennes et les obligations applicables à l’exploitation des drones en catégorie ouverte.
Pour une activité professionnelle, la question ne doit pas être traitée comme un simple supplément de confort. Photographie immobilière, inspection technique, cartographie, suivi de chantier ou prises de vues événementielles exposent le télépilote et son entreprise à des dommages potentiellement importants. Une couverture spécifiquement prévue pour cette activité est alors essentielle, car une assurance habitation classique ou une responsabilité civile vie privée peut exclure l’usage professionnel.
La responsabilité civile ne protège pas votre drone
La garantie de responsabilité civile indemnise les tiers lorsque vous êtes responsable d’un dommage. Si votre appareil heurte une baie vitrée, détériore une carrosserie ou blesse une personne, elle peut prendre en charge l’indemnisation dans les limites du contrat. Elle ne rembourse pas automatiquement votre propre matériel, ni votre radiocommande, ni la nacelle, ni les batteries endommagées.
Cette différence compte directement au moment du sinistre : un contrat peut couvrir efficacement les dommages causés à autrui tout en laissant à votre charge la casse de votre drone. Il faut donc lire les garanties comme deux protections complémentaires, et non comme une seule assurance globale.
Les garanties à comparer avant de souscrire
Une bonne assurance drone se choisit à partir de scénarios concrets. Ne vous contentez pas de vérifier la mention « drone couvert ». Demandez ce qui est garanti, dans quel cadre, avec quelles exclusions et jusqu’à quel montant.
| Garantie | Ce qu’elle peut couvrir | Point à contrôler |
|---|---|---|
| Responsabilité civile | Dommages corporels, matériels ou immatériels causés à un tiers | Usage loisir ou professionnel, plafond d’indemnisation |
| Casse et accident | Réparation ou remplacement après une chute, un choc ou une collision | Franchise, vétusté et valeur retenue |
| Vol | Disparition après effraction, agression ou parfois vol simple | Conditions de surveillance et justificatifs demandés |
| Équipements embarqués | Caméra, nacelle, batteries, valise ou accessoires déclarés | Liste précise du matériel assuré |
| Protection juridique | Accompagnement en cas de litige avec un tiers | Seuil d’intervention et domaines couverts |
La casse, le vol et la perte ne veulent pas dire la même chose
Un drone qui percute un arbre, un drone volé dans un véhicule et un drone perdu au-dessus d’un plan d’eau ne relèvent pas nécessairement de la même garantie. Le mot « perte » est particulièrement sensible : certains contrats l’excluent, notamment si l’appareil s’éloigne hors de portée ou disparaît sans cause matériellement établie.
Vérifiez aussi la franchise. Une formule peu chère peut laisser une somme importante à votre charge au moment du sinistre. Pour un appareil d’entrée de gamme, une franchise élevée peut réduire fortement l’intérêt d’une garantie dommages. À l’inverse, pour un drone équipé d’une caméra performante, la couverture du matériel peut devenir prioritaire.
Le détail qui change tout : le drone reflète votre pratique
Avant de signer, examinez votre façon de voler. Le contrat doit correspondre à vos habitudes, pas à celles d’un télépilote qui ne vole qu’au-dessus d’un champ vide. Un pilote de loisirs qui transporte son drone en randonnée, vole près du littoral et utilise plusieurs batteries n’a pas les mêmes risques qu’un vidéaste intervenant sur des propriétés privées ou près d’un chantier. Cette projection concrète révèle les angles morts : transport, matériel laissé dans un véhicule, vol à l’étranger, prêt à un proche, tournage rémunéré ou recours à un second télépilote.
Déclarer l’usage réel, y compris s’il évolue
Un usage qualifié de loisir peut devenir professionnel dès lors que les images ou les prestations servent une activité rémunérée. Le fait de facturer une vidéo, de produire des images pour un client ou de réaliser régulièrement des prises de vues pour une entreprise peut modifier le niveau de couverture nécessaire. Une déclaration imprécise peut compliquer la gestion d’un sinistre.
Signalez également les éléments qui augmentent la valeur assurée : modèle exact, numéro de série lorsqu’il est demandé, caméra additionnelle, capteurs, objectif, station de charge et accessoires professionnels. Conservez les factures, les photographies et les références du matériel. Ces documents facilitent l’évaluation du préjudice si le drone est endommagé ou dérobé.
Attention aux zones, règles de vol et exclusions
L’assureur n’a pas vocation à couvrir n’importe quel comportement. Un sinistre survenu pendant un vol non conforme aux règles applicables, dans une zone interdite ou dans des conditions explicitement exclues par le contrat peut donner lieu à une contestation de garantie. Respecter les règles de navigation aérienne, les restrictions locales et les conditions d’utilisation du fabricant vous protège aussi sur le plan de l’assurance.
Ne supposez pas qu’un contrat couvre automatiquement les vols hors de France. La territorialité est une clause à vérifier avant un séjour, une mission ou un tournage à l’étranger.
Choisir un contrat sans payer pour des garanties inutiles
Le bon niveau d’assurance dépend d’abord du coût que vous ne pourriez pas absorber seul. Commencez par estimer la valeur totale du matériel réellement emporté : drone, radiocommande, batterie, caméra, carte mémoire, sac et accessoires. Ajoutez ensuite le risque de responsabilité. Un vol isolé dans un espace dégagé n’expose pas de la même manière qu’une prestation au-dessus d’un site fréquenté, dans le respect des autorisations requises.
- Vérifiez vos contrats existants : responsabilité civile vie privée, assurance habitation, assurance professionnelle ou multirisque entreprise peuvent offrir une extension. Celle-ci doit toutefois viser clairement le drone et votre usage.
- Demandez les exclusions par écrit : vol, perte, immersion, panne, défaut de batterie, prêt à un tiers, compétition et activité rémunérée sont des sujets à clarifier.
- Comparez la franchise avec la valeur de l’appareil : une indemnisation théorique a peu d’intérêt si le reste à charge est disproportionné.
- Contrôlez les modalités de déclaration : délai après sinistre, pièces justificatives, dépôt de plainte en cas de vol et procédure d’expertise.
Que faire après un incident impliquant un drone ?
Après une chute ou un dommage causé à un tiers, sécurisez d’abord les personnes et les lieux. Ne remettez pas le drone en vol pour vérifier s’il fonctionne : une batterie endommagée peut présenter un risque, et un nouvel incident peut aggraver la situation. Photographiez l’appareil, les dommages visibles et l’environnement. Conservez aussi les éléments utiles, comme les fichiers de vol, les coordonnées des témoins et les échanges avec la personne concernée.
Prévenez ensuite votre assureur dans le délai prévu au contrat. Décrivez les faits avec précision, sans interpréter trop vite la cause technique. Si un tiers est impliqué, communiquez vos coordonnées d’assurance sans reconnaître seul une responsabilité ni promettre une indemnisation immédiate. Une assurance drone efficace ne remplace pas la prudence au pilotage, mais elle évite qu’un accident ponctuel se transforme en charge financière durable.

- Assurance agence de voyage : les garanties obligatoires et les protections à prévoir - 9 octobre 2026
- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie retraite : revenus réguliers, retraits souples et capital transmissible
 Assurance association : que comparer entre garanties, exclusions et prix ?
 Assurance matériel location : les exclusions peuvent coûter plus cher que la franchise
 Verspieren, courtier en assurances à Paris : ce que les avis ne disent pas sur ses services