
Assurance freelance : couvrir les bons risques sans payer pour rien

Choisir une assurance freelance ne consiste pas à empiler des contrats par précaution. L’objectif est de couvrir les conséquences financières d’une erreur, d’un sinistre ou d’un arrêt de travail, sans transformer chaque mission en centre de coûts. Le niveau de protection dépend surtout de votre activité, des clauses imposées par vos clients, de votre matériel et de la part de vos revenus que vous ne pourriez pas remplacer rapidement.
Commencer par les risques réellement liés à votre activité
Un développeur indépendant, une consultante RH, un photographe et un artisan ne s’exposent pas aux mêmes dommages. Avant de comparer les offres, listez les situations dans lesquelles votre travail pourrait causer un préjudice à un client ou vous empêcher de travailler. Cette étape évite de souscrire des garanties séduisantes sur le papier, mais peu adaptées à votre quotidien.
Les erreurs professionnelles et leurs conséquences
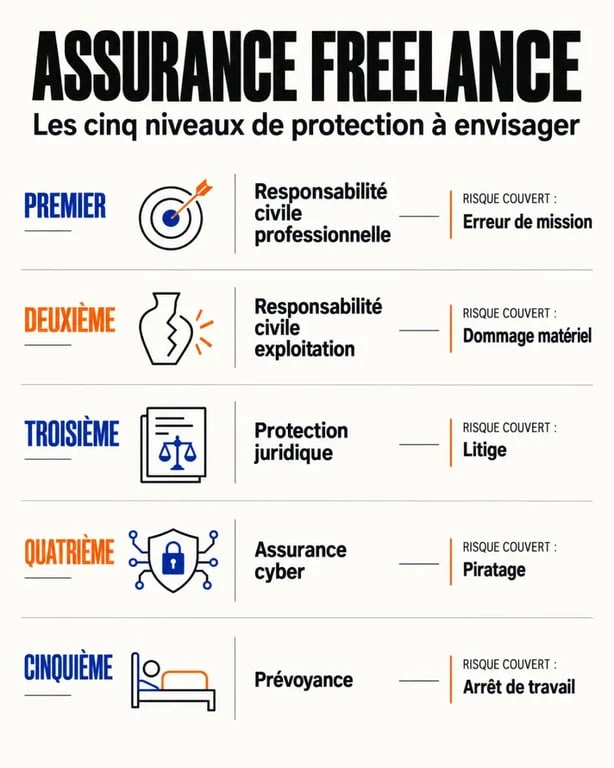
Une recommandation erronée, un retard de livraison, une donnée supprimée, une prestation non conforme au cahier des charges ou une atteinte involontaire à la confidentialité peuvent entraîner une réclamation. Dans les métiers du conseil, du numérique, de la création ou de la communication, le dommage est souvent immatériel : perte de chiffre d’affaires alléguée, coût de correction, retard dans un lancement ou atteinte à l’image du client. C’est le type de situation auquel répond la responsabilité civile professionnelle.
Les risques matériels, numériques et personnels
Un ordinateur volé, un dégât des eaux dans un local, une panne de matériel ou un piratage peuvent interrompre une activité pourtant bien organisée. À cela s’ajoute le risque personnel : un freelance absent pour raison de santé ne facture généralement plus, alors que les charges professionnelles et personnelles continuent. Il faut donc distinguer les garanties qui protègent votre responsabilité, vos outils et votre revenu.
Les garanties à examiner avant de signer
Une assurance freelance pertinente repose souvent sur un socle simple, complété lorsque l’exposition le justifie. Lisez les définitions de garanties autant que leur prix : deux contrats portant le même nom peuvent couvrir des situations très différentes. Vérifiez aussi que l’activité décrite dans le contrat correspond bien aux missions que vous acceptez.
Assurances obligatoires et utiles pour micro-entrepreneurs : Découvrez les obligations d’assurance du micro-entrepreneur et les solutions pour souscrire une couverture adaptée, directement auprès d’un assureur ou via un courtier.
| Garantie | Ce qu’elle peut protéger | Profils particulièrement concernés |
|---|---|---|
| Responsabilité civile professionnelle | Les dommages causés à un client ou à un tiers dans le cadre de la prestation | Consultants, créatifs, métiers du numérique, formateurs, prestataires de services |
| Responsabilité civile exploitation | Les dommages survenus dans la vie courante de l’activité, hors exécution technique de la mission | Freelances recevant du public, intervenant chez des clients ou employant ponctuellement des tiers |
| Protection juridique | L’accompagnement et certains frais en cas de litige selon le contrat | Indépendants travaillant avec de nombreux clients ou contrats |
| Assurance cyber | Les conséquences d’une atteinte informatique, d’une fuite de données ou d’une indisponibilité numérique selon les garanties | Développeurs, agences, e-commerçants, consultants manipulant des données |
| Prévoyance | Le maintien partiel d’un revenu en cas d’arrêt de travail, d’invalidité ou de décès selon les options | Tous les indépendants dont l’activité repose sur leur présence |
La RC Pro, souvent centrale pour les prestations intellectuelles
La responsabilité civile professionnelle indemnise, dans les limites prévues, les conséquences d’un dommage causé par une faute, une négligence ou une omission dans l’exercice de l’activité déclarée. Elle peut être obligatoire pour certaines professions réglementées et simplement demandée par contrat dans d’autres secteurs. Ne supposez jamais qu’une RC Pro couvre toutes vos missions : l’activité assurée doit correspondre à ce que vous vendez réellement, y compris si votre offre a évolué.
Prévoyance et complémentaire santé : protéger la personne derrière l’entreprise
La complémentaire santé rembourse une partie des frais de soins non prise en charge par le régime obligatoire, selon le niveau choisi. La prévoyance répond à une autre question : que se passe-t-il si vous ne pouvez plus exercer pendant plusieurs semaines ou plusieurs mois ? Vérifiez notamment le délai de franchise, le montant de l’indemnité, la durée de versement, les exclusions et la prise en compte de vos revenus réels. Une couverture peu chère, mais déclenchée très tard, peut se révéler insuffisante face à vos charges fixes.
Comparer un contrat au-delà de la cotisation mensuelle
Le tarif est un critère légitime, mais il ne dit pas si l’assurance répondra présente au moment utile. Une comparaison sérieuse consiste à mettre les garanties face à vos engagements professionnels, et non à comparer uniquement deux montants affichés. La franchise, les exclusions et les conditions de déclenchement peuvent modifier fortement l’intérêt réel d’un contrat.
- Plafond d’indemnisation : il doit être cohérent avec la valeur des projets, les dommages potentiels et les exigences de vos donneurs d’ordre.
- Franchise : cette somme restant à votre charge peut rendre un petit sinistre peu intéressant à déclarer.
- Exclusions : elles précisent les activités, dommages, territoires ou circonstances non couverts.
- Territorialité : elle compte si vous avez des clients à l’étranger ou si votre contrat est soumis à un droit particulier.
- Date de prise d’effet et garantie dans le temps : un dommage peut être découvert après la fin d’une mission. Il faut comprendre comment le contrat traite les réclamations tardives.
- Obligations déclaratives : une activité mal décrite ou un changement non signalé peut fragiliser votre protection.
Une attestation d’assurance peut aussi faciliter la relation commerciale. Lorsqu’elle est demandée avant le démarrage, elle rassure le client sur votre capacité à assumer un incident et clarifie le cadre de la collaboration. Elle ne remplace toutefois ni un devis précis ni un contrat de prestation. Le périmètre, les livrables, les délais, les responsabilités de chacun et les limites de votre intervention restent vos meilleurs outils de prévention.
Adapter sa couverture à l’évolution de son activité
L’assurance d’un freelance ne devrait pas rester figée. Un indépendant qui travaille seul depuis son domicile n’a pas le même besoin que celui qui sous-traite, stocke du matériel, loue un bureau, traite des données sensibles ou intervient chez des clients. Réévaluez votre protection dès que votre manière de travailler change.
Les signaux qui doivent déclencher une révision
Une hausse importante de chiffre d’affaires, l’arrivée d’un client plus exigeant, une mission à l’international, l’utilisation de nouveaux logiciels, le recrutement d’un collaborateur ou l’achat d’équipements coûteux doivent vous inciter à revoir le contrat. Informez l’assureur avant de signer une mission inhabituelle, plutôt qu’après un incident. Vous pourrez ainsi vérifier si l’activité est correctement déclarée et si un ajustement est nécessaire.
Éviter les doublons sans créer de zones blanches
Certaines protections peuvent déjà exister dans un contrat habitation, une carte bancaire, un contrat de location de matériel ou une assurance collective liée à une autre situation. Identifiez-les, mais ne présumez pas qu’elles couvrent automatiquement l’usage professionnel. À l’inverse, supprimer une garantie parce qu’elle semble rarement utile peut exposer votre trésorerie à un événement exceptionnel mais coûteux.
La meilleure assurance freelance est celle qui suit votre activité réelle, vos contrats et votre capacité financière à absorber un imprévu. En partant des risques concrets, puis en vérifiant les plafonds, les franchises, les exclusions et les conditions de déclenchement, vous obtenez une protection lisible : assez solide pour travailler sereinement, sans financer des garanties qui ne correspondent pas à vos missions.

- Assurance freelance : couvrir les bons risques sans payer pour rien - 22 septembre 2026
- Assurance perte d’exploitation : comment évaluer le manque à gagner réel après un sinistre ? - 21 septembre 2026
- Courtier en assurance : simple intermédiaire ou véritable levier de protection pour vos contrats ? - 20 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance couturier : local, machines et biens confiés, le contrat à couvrir sans surpayer
 Libérale, salariée ou étudiante : l’assurance pro infirmière ne couvre pas les mêmes risques
 Assurance ostéopathe : rembourser une séance ou protéger son cabinet ?
 Assurance agence intérim : qui couvre quoi avant, pendant et entre deux missions ?