
RC Pro en ligne : les garanties à vérifier avant de signer
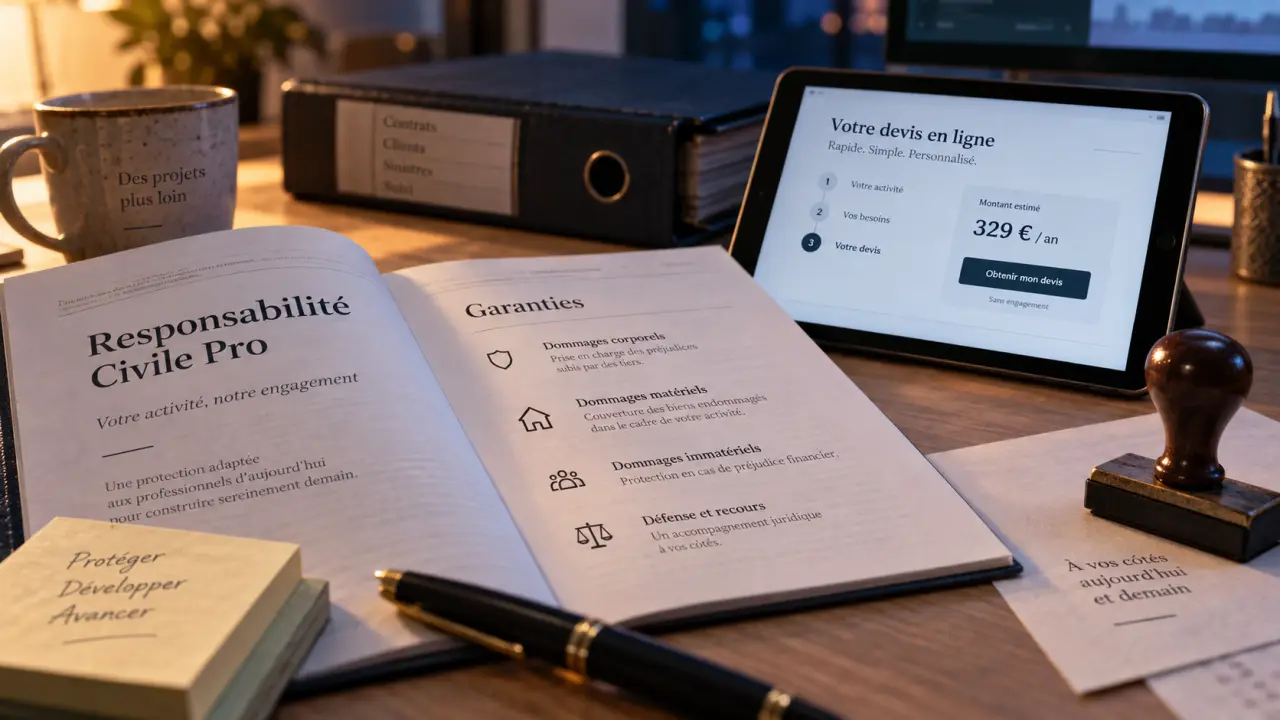
Souscrire une assurance responsabilité civile professionnelle en ligne permet de gagner du temps, à condition de ne pas choisir uniquement selon le prix affiché. Une RC Pro protège l’activité lorsqu’un dommage est causé à un client, à un fournisseur ou à un tiers dans le cadre du travail. Le contrat doit donc correspondre à la nature des prestations, au chiffre d’affaires et aux engagements pris envers les clients.
Ce que couvre réellement une RC Pro en ligne
La responsabilité civile professionnelle intervient lorsqu’une faute, une négligence, une erreur ou une omission commise dans l’exercice du métier provoque un préjudice. Selon le contrat, elle peut indemniser des dommages matériels, corporels ou immatériels subis par un tiers. L’assureur examine toutefois les circonstances du sinistre, les garanties souscrites et les exclusions prévues dans les documents contractuels.
Assurances professionnelles : obligations selon votre activité : Découvrez quand une assurance professionnelle est obligatoire pour votre société et quelles garanties peuvent protéger votre activité.
Les dommages ne se limitent pas à un objet cassé
Un dommage matériel est facile à visualiser. Un artisan peut, par exemple, détériorer un équipement chez son client. Les activités de conseil, de création ou de services sont souvent davantage exposées aux dommages immatériels . Une erreur dans un livrable, un retard de transmission, une recommandation inadaptée ou une information erronée peuvent entraîner une perte financière pour le client. C’est sur ce type de risque que le niveau de garantie mérite une lecture attentive.
La RC Pro et les autres assurances professionnelles
La RC Pro ne remplace pas toutes les protections utiles à une entreprise. Elle ne couvre pas automatiquement vos propres biens, votre véhicule, une perte d’exploitation, le vol de matériel ou les litiges liés à certains risques spécifiques. Une assurance multirisque professionnelle, une protection juridique ou une garantie cyber peuvent répondre à d’autres besoins. La souscription en ligne facilite la comparaison, mais un seul contrat ne couvre pas nécessairement tous les aléas de l’activité.
Commencer par décrire son activité avec précision
Le tarif et l’étendue de la couverture reposent en grande partie sur les déclarations faites au moment de la souscription. Une formulation trop large, trop vague ou incomplète peut créer un décalage entre l’activité réelle et le contrat. Avant de demander un devis, prenez le temps de lister vos missions concrètes.
- Les prestations vendues et leur mode de réalisation, sur site, à distance, en atelier ou chez le client.
- Les clients visés, qu’il s’agisse de particuliers, d’entreprises, de collectivités ou d’associations.
- Les biens, données ou accès qui vous sont confiés.
- Les éventuels sous-traitants, salariés ou partenaires intervenant pour votre compte.
- Le chiffre d’affaires prévisionnel et la zone géographique d’intervention.
Un consultant qui formule des recommandations, un développeur qui intervient sur un site marchand et un professionnel du bâtiment n’assument pas les mêmes risques. Même au sein d’un même métier, les services proposés modifient l’exposition. Exécuter une prestation n’engage pas toujours la même responsabilité que concevoir, conseiller ou valider un projet. La responsabilité liée à la publication d’un contenu peut inclure une réclamation pour diffamation, atteinte aux droits d’un tiers ou utilisation non autorisée d’une image, d’où l’intérêt d’examiner les garanties de diffusion.
Cette description relie votre offre commerciale à votre couverture d’assurance. Les mots utilisés dans un devis client, un contrat de mission ou une page de présentation peuvent révéler des engagements précis : délai garanti, conseil stratégique, conformité, sauvegarde de données ou résultat attendu. Comparez ces engagements avec la description d’activité déclarée pour repérer ce qui doit être inclus dans la garantie avant qu’un litige ne survienne.
Les points à comparer au-delà du prix
Une RC Pro en ligne permet de recevoir rapidement plusieurs propositions. Pour les comparer utilement, placez les contrats côte à côte et examinez les conditions, pas seulement la cotisation mensuelle ou annuelle. Une prime basse peut correspondre à un plafond limité, à une franchise élevée ou à une activité couverte de manière restrictive.
| Élément à vérifier | Pourquoi c’est important |
|---|---|
| Plafond de garantie | Il fixe l’indemnisation maximale prévue pour un sinistre ou une période d’assurance. |
| Franchise | Elle correspond à la part qui peut rester à votre charge lors d’une indemnisation. |
| Exclusions | Elles précisent les situations, activités ou dommages qui ne sont pas pris en charge. |
| Étendue territoriale | Elle doit correspondre aux pays où vous travaillez et où se situent vos clients. |
| Date d’effet et antériorité | Elles déterminent notamment le traitement de certaines réclamations liées à des missions passées. |
| Défense et recours | Ces garanties peuvent aider à gérer un différend, selon les conditions du contrat. |
Lire les exclusions avant de valider
Les exclusions définissent les limites concrètes de la protection. Certaines activités réglementées, certains travaux techniques, les engagements contractuels inhabituels, les pénalités de retard ou les atteintes aux données peuvent nécessiter une garantie particulière ou être exclus. Si une situation est centrale dans votre métier, ne supposez pas qu’elle est couverte. Recherchez-la explicitement dans les conditions générales et les conditions particulières.
Vérifier les exigences de vos donneurs d’ordre
Un client professionnel peut demander une attestation d’assurance avant le démarrage d’une mission. Il peut aussi imposer un montant minimal de garantie ou exiger la mention d’une activité précise. Demandez cette attestation suffisamment tôt pour éviter de découvrir, à la veille d’une signature, que le contrat choisi ne répond pas aux clauses prévues dans le bon de commande ou le contrat de prestation.
Souscrire en ligne sans oublier les étapes décisives
Le parcours numérique est pratique lorsqu’il simplifie la collecte d’informations et l’accès aux documents. Il ne dispense pas de vérifier les réponses saisies. Relisez chaque rubrique : activité, statut, chiffre d’affaires, effectif, antécédents déclarés, options sélectionnées et coordonnées. Conservez une copie du récapitulatif, des conditions générales, des conditions particulières et de l’attestation.
- Décrivez vos prestations réelles, sans les réduire à un intitulé de métier trop général.
- Choisissez des plafonds cohérents avec le coût potentiel d’une réclamation de vos clients.
- Contrôlez les exclusions et les franchises sur la version finale du contrat.
- Vérifiez la date de prise d’effet avant de commencer une nouvelle mission.
- Signalez rapidement toute évolution importante de l’activité à l’assureur.
Une activité qui se développe peut changer de nature : nouveaux marchés, prestations plus engageantes, recours à la sous-traitance, travail à l’international ou manipulation de données sensibles. Mettez à jour votre assurance au moment de ces évolutions plutôt que d’attendre le renouvellement annuel. Une modification qui semble limitée peut avoir une incidence sur la description de l’activité ou sur les garanties nécessaires.
Que faire si un client vous reproche une erreur ?
Lorsqu’une réclamation apparaît, gardez une trace écrite des échanges, des devis, des livrables et des éventuelles réserves formulées par le client. Prévenez votre assureur dans les délais indiqués au contrat, même si vous estimez que votre responsabilité n’est pas engagée. Ne reconnaissez pas hâtivement votre responsabilité et n’acceptez pas seul une indemnisation sans connaître la position de l’assureur.
La meilleure RC Pro est celle qui correspond à vos missions et que vous pouvez expliquer clairement. Une souscription en ligne accélère l’accès à une attestation et aux documents. Elle ne remplace pas la vérification de l’adéquation entre votre activité, vos engagements et les garanties choisies.

- Assurance agence de voyage : les garanties obligatoires et les protections à prévoir - 9 octobre 2026
- L’assurance auto augmente en 2025, les réparations et les sinistres font grimper la prime - 7 octobre 2026
- Contrat de prévoyance obsèques : distinguez le capital, les prestations et les limites du contrat - 6 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comptabilisation franchise assurance véhicule : compte 7587, compte 79 et pièges à éviter
 Achat de cabinet libéral : loyer indexé, SCI et vérifications avant de signer
 Assurance machine industrielle : protection stratégique ou simple dépense ?
 Assurance coach professionnel : les garanties à vérifier avant de signer