
Trésorerie des cabinets de santé : la réserve de 2 à 3 mois qui change tout face aux imprévus
Un cabinet médical, une clinique ou un établissement hospitalier ne manque pas toujours de revenus : il manque souvent de visibilité sur le moment où l’argent entre et sort réellement. Les économies réalisées sur les équipements, les encaissements ou le financement ne servent à rien si elles ne se traduisent pas en marge de manœuvre concrète sur le compte professionnel. Comprendre où se cachent ces économies, et comment les transformer en trésorerie disponible, distingue une activité sereine d’une activité sous tension permanente.
Identifier les postes de dépenses qui pèsent sur la trésorerie
Avant de chercher à économiser, il faut savoir précisément où part l’argent. La confusion entre budget, trésorerie, encaissements et décaissements est fréquente : le budget prévoit les dépenses sur l’année, la trésorerie reflète l’argent réellement disponible à un instant donné, tandis que les encaissements et décaissements sont les mouvements qui font varier ce solde au jour le jour. Un cabinet peut afficher un bon résultat comptable et pourtant manquer de liquidités si les rentrées d’argent arrivent trop tard par rapport aux sorties.
Charges fixes et charges variables : où se cachent les marges de manœuvre
Les charges fixes, loyer, assurances, salaires, abonnements logiciels, sont prévisibles mais rigides. Les charges variables, elles, offrent davantage de leviers : achats de consommables, frais de déplacement, dépenses ponctuelles. Un audit régulier de ces deux catégories permet de repérer les postes qui ont gonflé sans justification claire, souvent par simple habitude plus que par nécessité.
Le coût réel des équipements médicaux, au-delà du prix d’achat
Un dispositif médical ne coûte pas seulement à l’achat. Il faut intégrer la maintenance, la consommation, les pièces de remplacement et, à terme, son remplacement complet. Aux États-Unis, le secteur de la santé consacre chaque année environ 93 milliards de dollars aux coûts liés au cycle de vie de ses équipements, et l’investissement technologique y représente en moyenne 5,31 % du chiffre d’affaires des organisations de santé. Ces ordres de grandeur rappellent qu’un équipement mal évalué au départ peut peser durablement sur la trésorerie, bien après sa mise en service.
Optimiser le parc d’équipements pour réduire les coûts cachés
Un dispositif sous-utilisé ou mal entretenu coûte deux fois : une première fois à l’achat, une seconde fois en inefficacité quotidienne. Cartographier le parc d’équipements, taux d’utilisation réel, fréquence des pannes, âge du matériel, permet d’arbitrer entre garder, réparer ou remplacer, plutôt que de renouveler par réflexe ou de prolonger un matériel devenu plus coûteux à entretenir qu’à changer.
Maintenance et remplacement : anticiper plutôt que subir
Intégrer la maintenance dans le contrat de financement ou d’achat, dès le départ, rend la dépense prévisible au lieu de la laisser surgir sous forme de facture imprévue. C’est souvent cette prévisibilité, plus que le montant lui-même, qui soulage réellement la gestion de trésorerie au fil des mois.
Accélérer les encaissements et fiabiliser les flux
Les retards de paiement, qu’ils viennent des patients ou des organismes de santé, créent un décalage entre le travail effectué et l’argent réellement disponible. Moderniser les moyens d’encaissement, paiement sans contact, paiement mobile, liens de paiement envoyés directement au patient, réduit ce décalage et sécurise le cash-flow au quotidien.
Le tiers payant, en particulier, reste une source de complexité et de délai. Les professionnels qui souhaitent mieux comprendre les mécanismes de remboursement des mutuelles et organismes complémentaires peuvent voir ces informations complémentaires, utile pour anticiper les délais plutôt que les subir.
Centraliser l’ensemble des flux sur un compte professionnel dédié, distinct du compte personnel, apporte une visibilité immédiate : on voit en temps réel ce qui est encaissé, ce qui reste à percevoir, et ce qui doit être décaissé dans les jours suivants.
Financer les investissements sans fragiliser la trésorerie
Acheter un équipement comptant immobilise d’un coup une somme qui pourrait servir de coussin de sécurité. Le financement, lorsqu’il inclut le service et la maintenance dans la mensualité, lisse la charge sur plusieurs années et préserve la capacité d’investissement pour d’autres besoins. L’arbitrage ne se résume donc pas à « acheter ou louer », mais à choisir la solution qui laisse le plus de marge de manœuvre sur la trésorerie disponible chaque mois.
Constituer une réserve de sécurité et suivre ses résultats
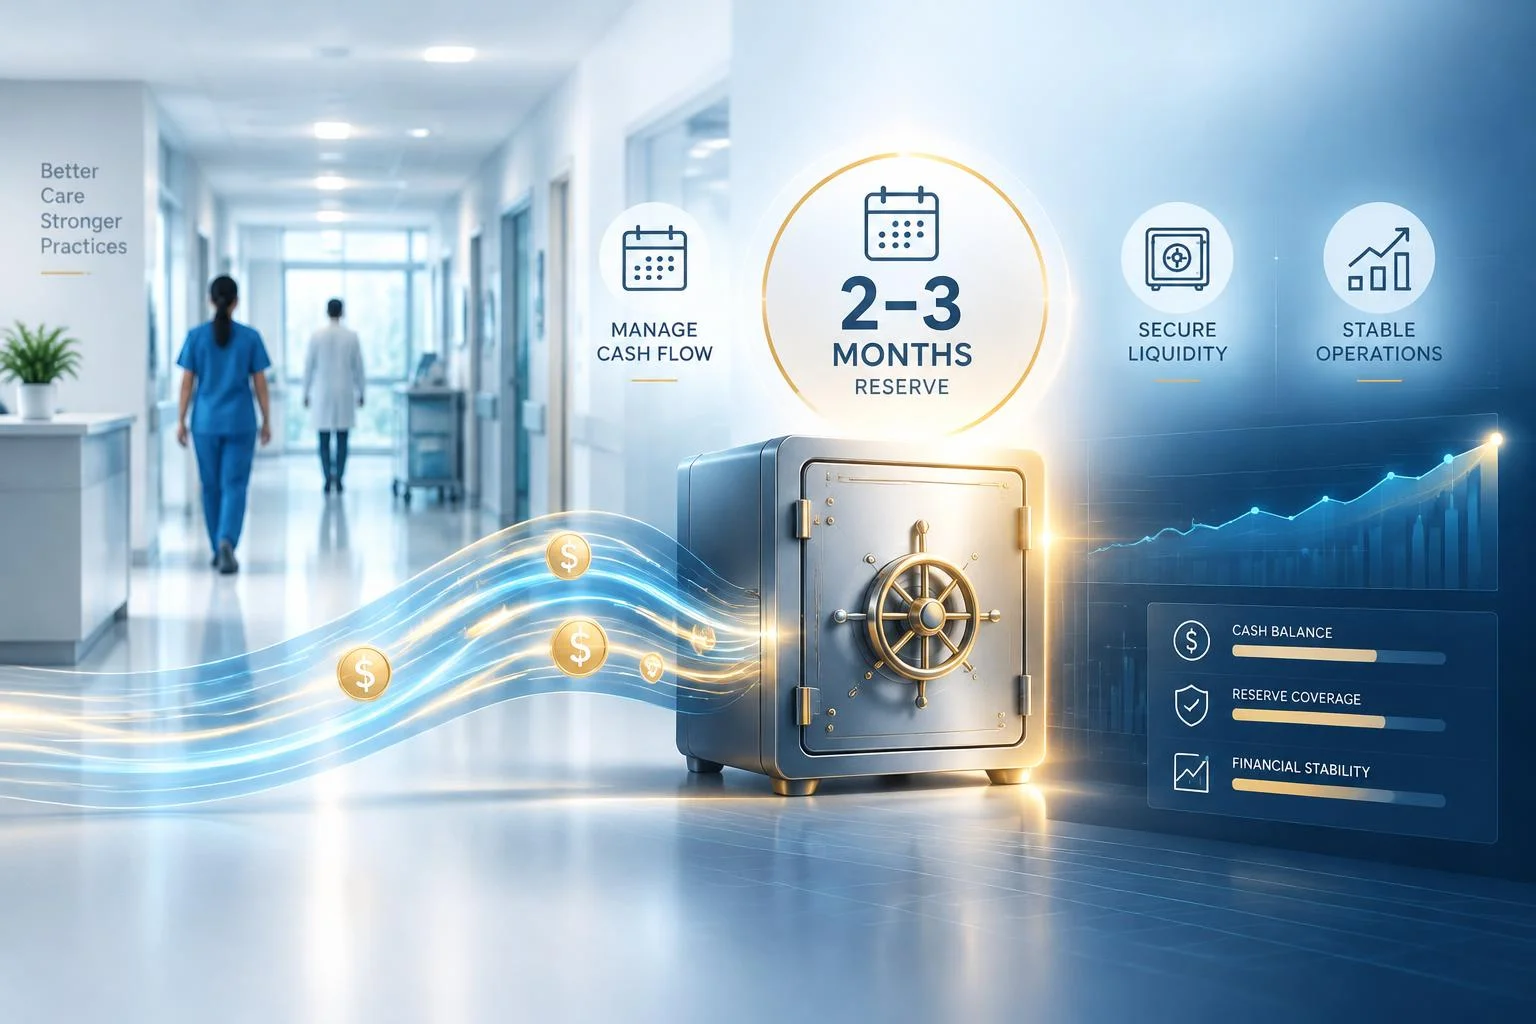
Une trésorerie fonctionne un peu comme un sablier : le sable s’écoule à un rythme régulier, prévisible, et ce n’est que lorsqu’il ne reste presque plus rien dans la partie haute qu’on réalise qu’il fallait le retourner plus tôt. Appliqué à un cabinet ou un établissement de santé, ce principe invite à ne jamais attendre que la réserve soit presque vide pour agir : on reconstitue le flux avant la pénurie, pas pendant. C’est précisément le rôle d’une réserve de trésorerie équivalente à deux ou trois mois de charges fixes, qui absorbe une panne de matériel, un retard de remboursement ou une période creuse sans mettre l’activité en difficulté.
Enfin, mesurer les économies réalisées, délai moyen d’encaissement, part des charges variables maîtrisées, écart entre budget prévu et dépenses réelles, permet de vérifier que les efforts engagés se traduisent bien en trésorerie disponible, et pas seulement en bonnes intentions sur un tableau prévisionnel.

Partager cet article
Articles qui pourraient vous intéresser :
 Assurance récolte, prairies et aides : ce qu’il faut vérifier avant de signer
 Assurance couturier : local, machines et biens confiés, le contrat à couvrir sans surpayer
 Assurance cabinet comptable : couvrir la faute de conseil, la cyberattaque et la perte d’exploitation
 Assurance pour fleuriste local : un dégât des eaux peut stopper toute l’activité